新能源汽车保险定价机制改革落地后,保费呈现显著车型分化特征,高风险车型涨幅远超均值。文章梳理改革背景、关键变化、对消费者与车企的传导路径,并提供持有成本评估方法。不荐股,不承诺收益,投资有风险。
保费分化已成现实
新能源汽车保险定价改革落地首年,市场最直观的感受是保费不再「一刀切」。过去统一按新能源车型系数上浮的定价逻辑,正在被逐车逐人的精细化模型取代。部分车型保费涨幅超过三成,而另一部分车型保费则出现回落。
这种分化背后的核心变化在于:保险公司不再用车型大类来概括风险,而是将车辆技术参数、出险记录、驾驶行为、停放环境等变量纳入定价公式。改革的初衷是纠正过去的定价扭曲,但在落地过程中,风险识别更精准也意味着部分车主的成本明显上升。
改革为何势在必行
新能源车险长期处于亏损状态,是这场改革最直接的动力。多家上市险企年报数据显示,新能源汽车商业险综合赔付率普遍高于传统燃油车,部分机构报告的新能源车险亏损幅度在20%至40%之间。
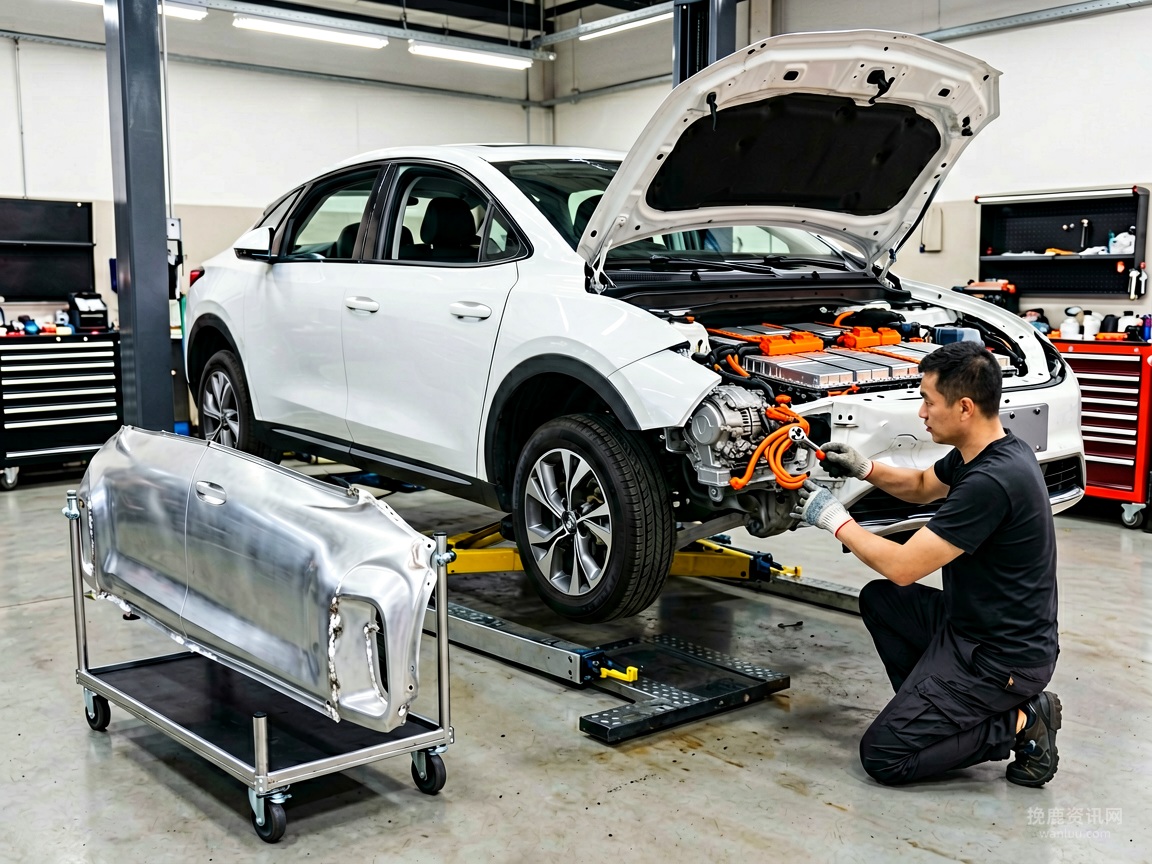
亏损的根源在于三个结构性问题。一是维修成本高,三电系统集成度高导致碰撞后维修方式从更换零部件转向更换总成,单次案均赔款显著高于燃油车。二是出险频率高,电动车扭矩响应快、车身重量大,城市拥堵路况下追尾和剐蹭事故率高于同级别燃油车。三是数据壁垒,保险公司在定价时缺乏真实的驾驶行为数据和电池衰减数据,只能依赖历史同类车型数据进行粗估。
维修成本高企的具体表现
- 电池包碰撞后通常整体更换,单次维修费用可达车价的15%至30%
- 一体化压铸车身结构使得钣金修复不可行,碰撞即需更换整段车身部件
- 高压系统维修需要认证技师和专用设备,工时费用居高不下
定价模型变化的关键事实
改革后,保险公司逐步引入UBI(基于使用量的保险)定价理念,将行驶里程、驾驶时段、急加速急刹车频率、夜间行驶比例等动态因素纳入保费计算。同时,车辆本身的性能参数也被细化——零到百公里加速时间、车身重量、雷达和摄像头数量、电池容量等,都成为风险定价的输入变量。
从结果来看,高性能电动车型的保费上涨最为明显。那些零百加速进入3秒俱乐部、马力超过400匹的车型,保费上浮幅度普遍超过行业均值。而主打家用、加速温和、安全配置齐全的车型,保费反而可能低于改革前的统一标准。
不同车型的保费变化方向
- 高性能纯电轿跑:保费涨幅最大,部分车型涨幅超过40%
- 主流家用纯电轿车:保费小幅上涨或基本持平
- 经济型微型电动车:保费涨幅相对有限,部分机构出现下调
- 高端豪华新能源SUV:保费涨幅较大,主要受维修成本驱动
对消费者和车企的双向传导
保费分化直接影响消费者的购车决策。过去新能源车的全生命周期成本优势,正在被逐年攀升的保险费用部分抵消。一位北京车主在社交平台分享的计算显示,一辆20万元的家用纯电轿车,三年保险总成本从原来的约1.8万元上升至约2.4万元,年均支出增加约两千元。
对车企而言,保费上涨的压力开始传导至终端定价。部分品牌在宣传中主动标注「预估年保费区间」,试图降低消费者的顾虑。另有品牌选择与保险公司合作开发专属保险产品,通过绑定销售来控制保费水平,这种做法在高端车型上较为常见。
各方博弈中的风险与机会
保险公司面临的最大挑战是数据积累不足。新的定价模型需要足够长的风险样本才能校准,而新能源车大规模上路的时间还不长,部分细分车型的数据量不足以支撑精细定价,导致短期内定价结果可能存在偏差。
消费者则需要重新建立对新能源持有成本的认知框架。过去只关注「油电差价」的决策逻辑,正在被「电差加险差再加残值差」的综合测算取代。建议购车前向多家保险公司询价,获取目标车型的真实报价区间,而非仅参考宣传页面上的估算数字。
消费者应对保费上涨的可行路径
- 购车前查询目标车型近两年的实际出险率和保费水平,评估长期持有成本
- 选择安全配置完整的车型,主动安全系统可显著降低出险概率
- 维持良好驾驶记录,无赔款优待系数是影响保费的核心个人因素
- 比较多家保险公司报价,不同机构的定价模型和风险偏好存在差异
后续观察点
接下来几个季度值得关注的是UBI定价模式的实际渗透率。目前仅有少数几家头部险企在小范围内试点,大规模推广需要车联网数据的合规开放和行业标准的确立。
另一个关键变量是电池技术迭代对维修成本的影响。固态电池和CTC(电池车身一体化)技术的普及,可能改变碰撞后的维修逻辑,进而影响保费定价的底层假设。如果电池更换成本能够随技术成熟度下降,新能源车险的亏损面有望收窄。
结论
新能源车险定价改革的本质是让风险定价回归精准,短期阵痛不可避免,但长期有利于市场健康。对消费者而言,保费上涨是购买高性能电动车需要承担的合理成本,通过选车和驾驶习惯优化可以降低部分支出。对行业而言,数据积累和技术迭代是推动险企实现盈亏平衡的关键路径。
风险提示:本文涉及的保费数据来源于公开渠道的行业观察,不同地区、不同保险公司、不同个人风险画像的具体报价可能存在显著差异,不构成任何保险购买建议。新能源车险市场环境仍在快速变化中,以上分析基于当前可见信息,未来政策调整和定价模型优化可能改变现有格局。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。