个人养老金制度试点两年有余,延期税优政策在2024年底落地后,账户开通数快速增长,但资金沉淀与权益配置比例呈现结构性分化。本文评估政策激励的实际效果,分析资金入市传导机制与风险边界,为投资者提供配置逻辑与观察框架。
个人养老金制度试点两年的政策迭代
试点扩张历程
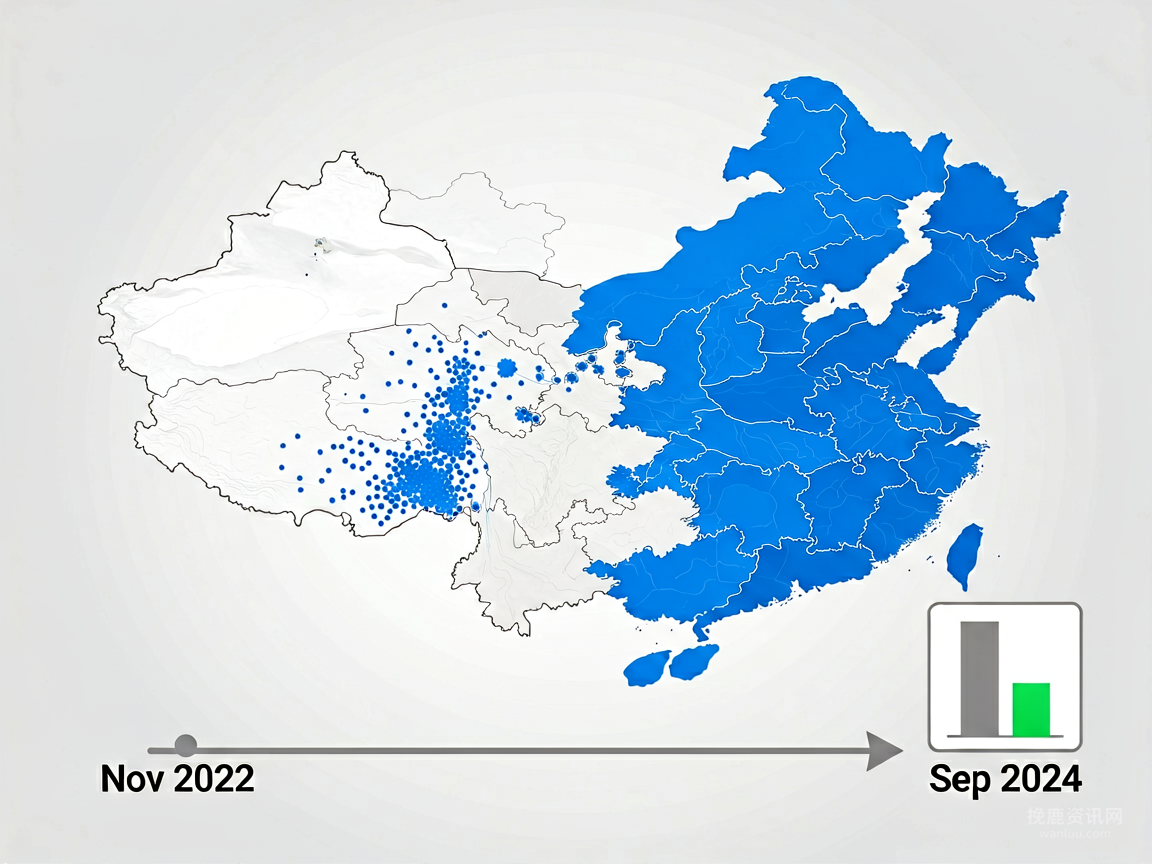
个人养老金制度自2022年11月在36个城市试点启动,到2024年9月扩容至全国,经历了从制度设计到政策优化的完整周期。延期税优政策作为配套措施,允许参保人在领取阶段适用较低税率,这一设计与美国401(k)账户的税收递延机制高度相似,但本土化程度更高。
税收模式设计
制度框架的核心是”EET”税收模式,即缴费环节免税、投资环节免税、领取环节征税。这一设计对中高收入群体的激励效果显著,因为边际税率越高,节税效应越明显。但对于月收入低于1万元的群体,由于本身处于免税或低税率区间,政策激励效果有限。
参与数据表现
- 账户开通数:从2022年底约2000万户增长至2024年底超过8000万户
- 有效缴费账户比例:维持在35%左右
- 结构性特征:制度参与与资金实际沉淀之间存在落差
延期税优政策的激励效果与结构性分化
政策落地细节
延期税优政策在2024年12月底正式落地,允许参保人在领取养老金时适用3%的单独税率,这一税率显著低于多数中高收入群体的边际税率。政策设计的技术细节是,缴费时的免税额度每年上限为1.2万元,投资收益在账户内免征所得税,领取时统一按3%税率计税。
行为经济学分析
从行为经济学角度看,延期税优的设计利用了”心理账户”效应。参保人将养老金账户视为专用账户,降低了流动性约束带来的短期消费冲动。但这一效应在中等收入群体中更为明显,因为高收入群体的资产配置选择更多元,而低收入群体的边际消费倾向更高。
分年龄段激励效果
- 35至50岁群体:激励效果最强,接近退休,养老储备边际效用最高
- 25至35岁年轻群体:时间跨度长、流动性需求高,资金沉淀比例较低
税负测算示例
月收入3万元的群体适用25%的边际税率,每年缴费1.2万元可节省税款3000元,延期税优政策相当于额外提供了约500元的税收返还。这一测算结果在公开研究中得到验证,但具体数值因地区和政策细则存在差异。
资金入市传导机制与资本市场影响
资产配置结构现状
个人养老金账户的资金配置结构是评估政策效果的关键维度。试点数据显示,账户内权益类资产(公募基金、股票、权益类保险)的配置比例约为25%,剩余75%为债券类和现金类产品。这一结构与欧美成熟市场的养老基金配置存在显著差异。
三层传导机制
- 第一层:账户资金结构选择——多数参保人倾向于低风险产品,养老金具有”专款专用”属性,风险偏好较低,导致权益类资产占比偏低,但也符合制度设计的保守导向。
- 第二层:资金流向与流动性——个人养老金账户资金规模已达数万亿元级别,对权益市场提供流动性支持和估值稳定效应,但资金入市节奏与比例取决于市场表现,呈现”追涨杀跌”的行为特征。
- 第三层:产品供给与机构竞争——银行、保险、基金等机构围绕养老金账户展开产品竞争,产品类型从单一存款扩展到理财、基金、保险等多种形态,产品供给多元化提升了参保人选择空间,但也增加了配置复杂性。
市场影响评估
从市场影响看,个人养老金资金的长期属性使其成为资本市场的”压舱石”力量。但在市场波动时期,资金的流出压力同样显著。这一双向流动特征要求政策设计者关注流动性管理机制的完善。
不同收入群体的参与差异与行为逻辑
收入分层参与率
- 高收入群体(月收入5万元以上):有效缴费比例超过60%
- 中等收入群体(月收入1万至5万元):约为40%
- 低收入群体(月收入1万元以下):不足20%
行为逻辑核心
行为逻辑的核心是”现期消费与未来消费的权衡”。对于高收入群体,延期税优的节税效应足以弥补流动性损失;但对于低收入群体,现期消费的机会成本更高,参与意愿天然较弱。这一行为差异在公共政策设计中需要关注公平性问题。
其他影响因素
- 教育水平:本科及以上学历群体的账户开通率显著高于其他群体,反映出金融知识储备对制度理解的促进作用。
- 地区差异:一线城市和中东部地区的账户渗透率高于三四线城市和西部地区,与收入水平、金融资源和政策宣传力度相关。
国际经验与制度优化的参考坐标
国际制度比较
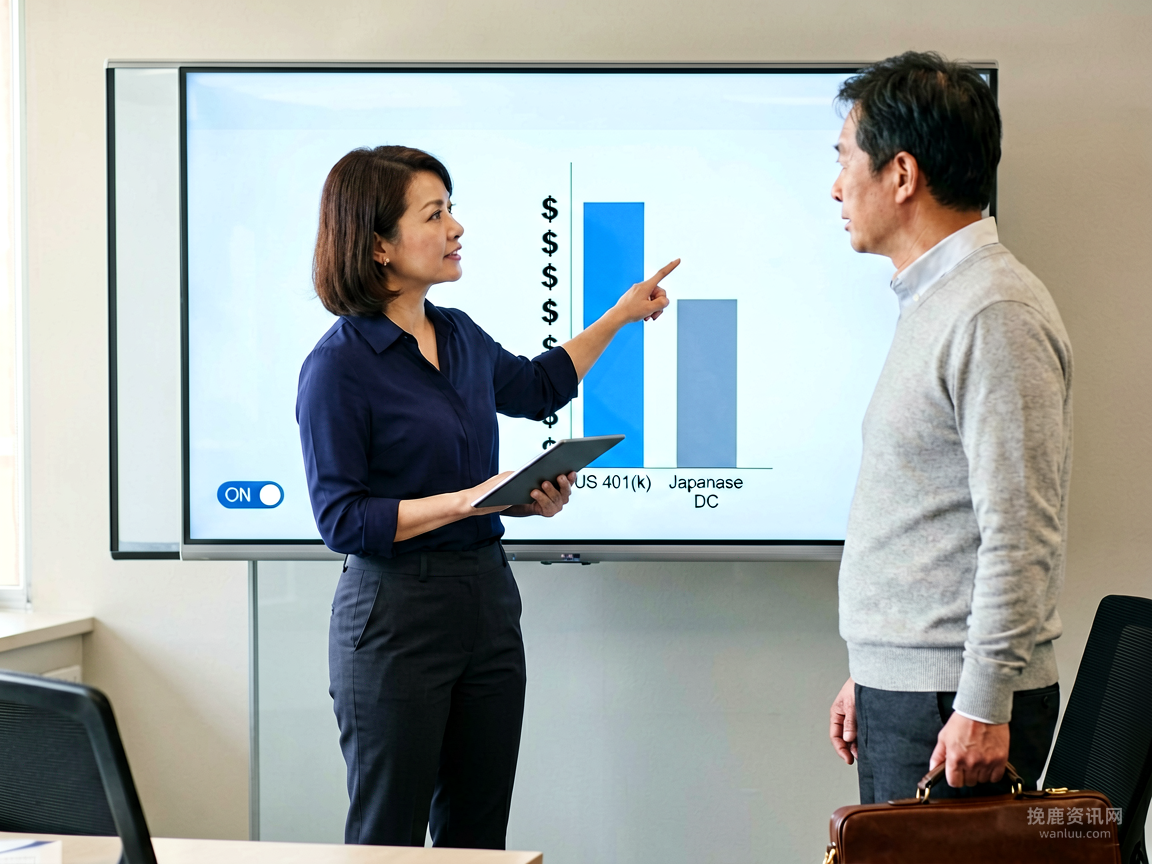
- 美国401(k)账户:规模超过7万亿美元,占GDP约30%,成功关键在于企业配缴机制和自动enrollment设计。
- 日本DC制度:通过税收激励和自动投资选项提升参与率。
制度优化方向
- 引入企业配缴机制:试点阶段主要是个人自愿缴费,缺乏雇主侧激励。企业配缴可提升参与率,尤其是中小企业员工群体,但需与企业年金制度协调,避免重复激励。
- 优化税收结构:当前EET模式对中高收入群体激励明显,对低收入群体效果有限。部分研究建议引入”matched contribution”机制,即政府按缴费比例给予匹配补贴,提升低收入群体参与意愿。
- 产品简化设计:引入默认投资选项(Target Date Fund)可降低决策成本,提升配置效率,这一机制在美国401(k)账户中已被验证有效。
风险边界与后续观察框架
三大核心风险
- 财政成本风险:延期税优的长期财政成本尚未充分测算,参保规模快速扩张可能导致税收递延的财政压力显著增加。
- 流动性风险:养老金账户设计原则是长期锁定,但市场波动可能导致资金在领取阶段面临净值回撤风险,权益类资产占比提升背景下更为突出。
- 产品风险:试点期间部分机构推出的养老金产品存在费用过高、策略不透明等问题,损害参保人利益。提高产品透明度、规范费用结构是监管重点。
后续观察框架
- 资金沉淀率:评估政策激励的实际转化效果
- 资产配置结构:观察风险偏好的演变趋势
- 领取阶段税基侵蚀:评估税收成本与政策可持续性的平衡
制度演进与市场回应的长期趋势
政策演进判断
个人养老金制度的试点经验表明,财税激励是提升参与率的有效工具,但制度设计的复杂性可能削弱政策效果。延期税优政策的落地标志着制度从”框架搭建”向”效果优化”阶段的转变。
优化核心命题
未来政策优化的核心在于平衡激励效率与覆盖广度。单一税优工具难以解决所有群体的参与意愿问题,需要配套引入企业配缴、政府补贴、自动enrollment等多维机制。同时,产品简化与投资者教育是提升制度有效性的重要支撑。
资本市场视角
从资本市场视角看,个人养老金资金的长期属性有助于缓解权益市场的短期波动压力,但资金配置的结构性保守特征也可能限制其对市场活力的贡献。如何在安全性与收益性之间取得平衡,将是制度持续优化的关键命题。
综合结论与行动建议
综合评估,个人养老金延期税优政策在制度设计上具有前瞻性,但实际效果受限于参与群体的收入分层、产品选择的复杂性以及市场环境的波动性。
观察要点
- 资金沉淀率的年度变化趋势
- 权益类资产配置比例的演变
- 企业配缴机制的推出进展
- 产品费用结构的优化情况
行动建议
- 投资者:根据自身收入水平和税负情况评估参与价值,优先选择费用较低的指数型基金
- 政策设计者:考虑引入企业配缴和匹配补贴机制,扩大制度覆盖广度
- 金融机构:简化产品选择,提供默认投资选项,降低投资者决策成本
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。