2026年下半年碳酸锂价格延续回调态势,动力电池成本占比持续下降,不同车企在供应链策略上加速分化,产业链上下游面临新一轮利润分配调整。本文梳理价格走势、传导机制及企业应对路径,帮助读者理解成本变化的底层逻辑。
碳酸锂价格延续回调,成本逻辑正在重塑
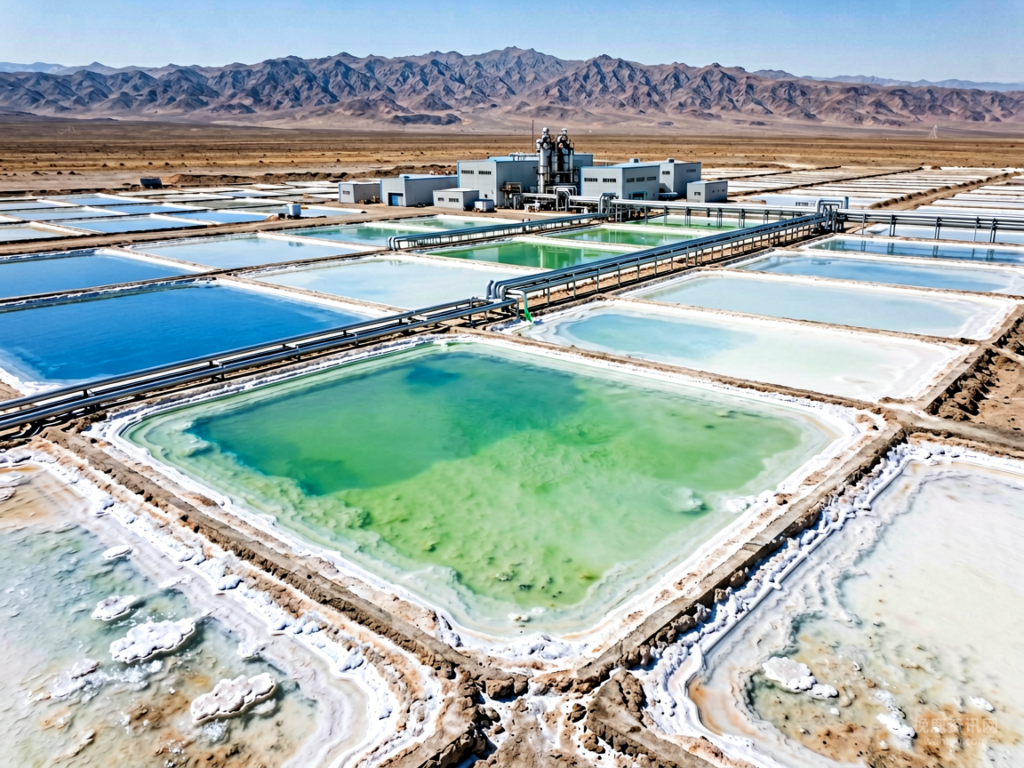
碳酸锂价格在经历了2022年前后的极端冲高后,已从高位持续回落。截至2026年,电池级碳酸锂现货价格维持在中低区间运行,相较2023年初的高点已大幅收敛。
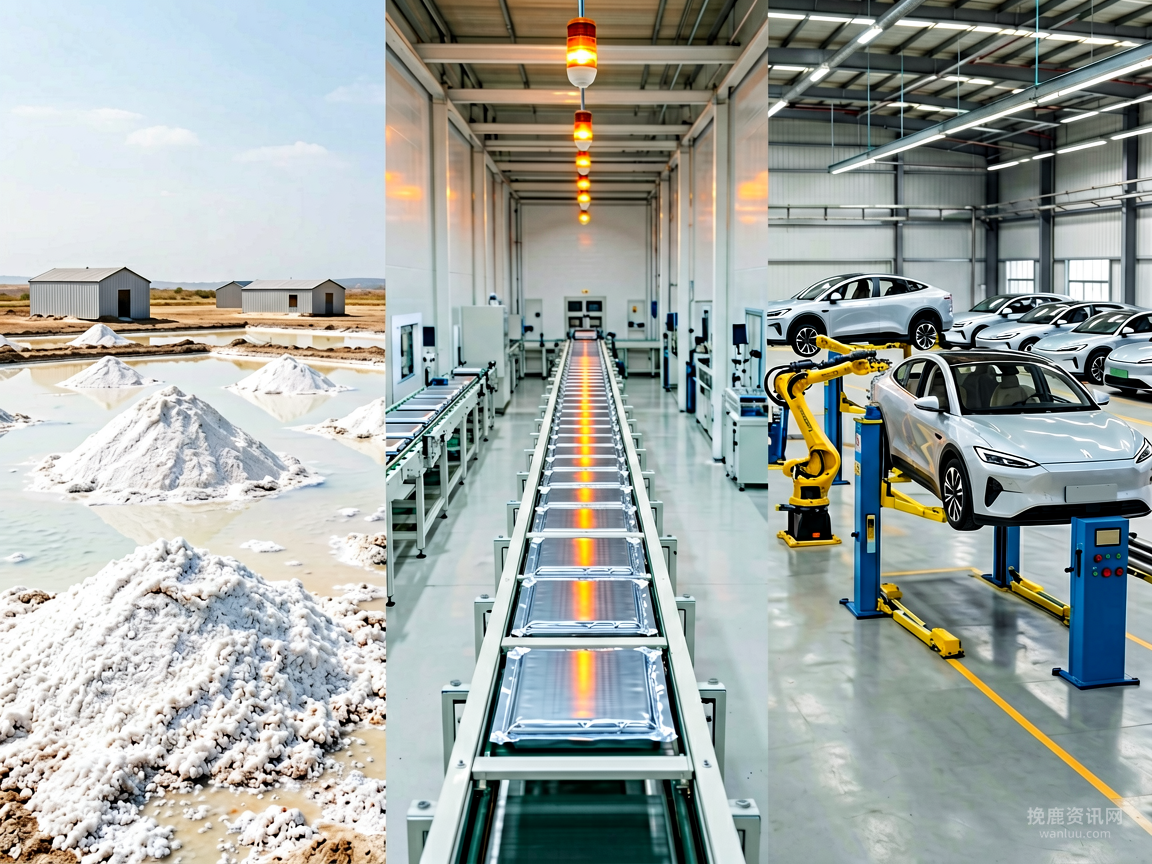
这一价格走势并非短期波动,而是供给扩张与需求增速放缓共同作用的结果。近年来全球锂矿项目集中投产,澳洲矿山、南美盐湖及中国江西云母矿的产能陆续释放,叠加下游动力电池增速阶段性回落,供需格局由紧张转向宽松。
成本端的变化正在向整车环节传导,电池采购成本在整车BOM中的占比随之下降,这对车企的定价策略和盈利空间产生了实质性影响。
价格传导的关键节点
- 上游环节:锂矿企业直接受益于价格波动,盈利弹性最大
- 中游环节:电池制造商通过长协锁价或现货采购影响成本结构
- 下游环节:整车厂将成本优势转化为终端定价空间或利润储备
从资源争夺到成本竞争,产业链重心转移
碳酸锂价格下行最直接的影响是削弱了上游资源端的溢价能力。2023年至2024年,拥有自有矿源的锂企凭借资源壁垒获取了超额利润,而中游电池厂和下游整车厂则承受了较高的原材料成本压力。
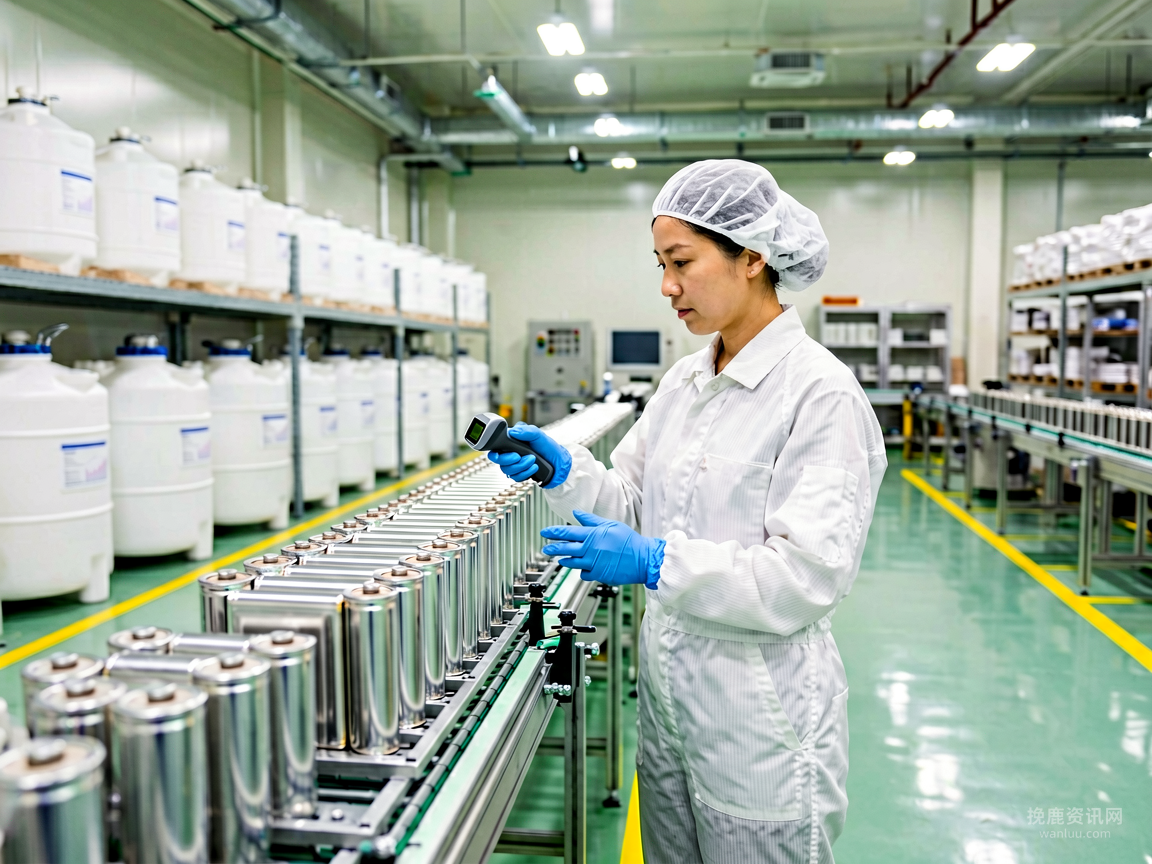
进入2025年至2026年,随着供给端产能集中释放,资源稀缺性显著降低,锂价回归制造业合理利润区间。上游企业的经营压力上升,部分高成本产能面临亏损,行业开始经历优胜劣汰的过程。
与此同时,电池制造商的话语权得到增强。头部企业在长协定价、供应商谈判中的议价优势扩大,采购成本的确定性提高,为整车端的成本优化提供了操作空间。
产业链利润分配变化特征
- 上游资源端利润压缩,部分边际产能退出
- 中游电池端议价能力提升,毛利率趋于稳定
- 下游整车端获得成本红利,定价策略更加灵活
车企的差异化应对,供应链策略加速分化
面对锂价走势的变化,不同车企在供应链策略上呈现出明显的分化。具备垂直整合能力的企业,如比亚迪、宁德时代等企业,通过投资或控股上游资源或在合资协议中锁定供应,在成本控制上占据主动。
比亚迪凭借自身在锂矿领域的布局,以及弗迪电池的内部配套体系,在电池成本管控上具有较强的内生能力。宁德时代则通过签订长期供应协议和参与海外矿项目,稳定核心原材料来源。
而对于缺乏上游资源禀赋的整车企业,成本压力更为直接。部分企业通过调整电池规格、推迟高能量密度车型节奏,或加大磷酸铁锂电池的普及比例,来对冲碳酸锂价格波动带来的成本不确定性。
主流车企供应链策略对比
| 企业类型 | 代表厂商 | 策略特点 |
|---|---|---|
| 垂直整合型 | 比亚迪 | 自有矿源+内部配套 |
| 长协锁定型 | 宁德时代 | 长期协议+海外布局 |
| 技术调整型 | 部分新势力 | 磷酸铁锂升级+平台优化 |
价格回落不等于风险消退,供需拐点仍需观察
碳酸锂价格处于相对低位,并不意味着产业链可以放心放松警惕。价格低迷可能加速高成本产能的出清,一旦供给端出现超预期收缩,价格存在反弹的可能。
此外,储能市场的持续增长正在成为碳酸锂需求的新变量。电化学储能对低成本电池的需求旺盛,这部分增量需求与动力电池形成竞争,可能在未来对锂价形成支撑。
从库存周期来看,产业链各环节在价格高位时积累的库存,在价格下行期经历了去库存过程。当前库存水平是否已趋于合理,仍需结合实际产销数据进行动态评估。
核心风险提示清单
- 供给端风险:高成本矿山关停可能导致供给收缩超预期
- 需求端变量:储能装机增速可能重塑需求预期
- 库存周期:渠道库存去化进度影响短期价格弹性
替代技术路线加速,长期格局面临重构
碳酸锂价格的下行,也在客观上为钠离子电池等替代技术路线创造了更有利的商业化条件。钠资源丰富、成本优势明显,在低端电动车和储能领域已展现出替代潜力。
宁德时代、比亚迪等企业已在钠离子电池产业化方面取得进展,相关产品的能量密度和循环寿命持续改善。短期内钠电池尚无法全面替代锂离子电池,但在特定应用场景下正在形成差异化竞争。
从更长的时间维度来看,电池技术的多元化发展将降低产业链对单一原材料的依赖程度,也为整车企业提供了更多的成本优化选择。
技术路线演进关键节点
- 当前阶段:钠电池在两轮车、储能领域率先规模化
- 过渡阶段:能量密度提升推动乘用车应用拓展
- 长期格局:多元技术并存降低单一材料依赖
普通投资者的观察视角,理性识别周期位置
对于关注新能源赛道的投资者而言,碳酸锂价格周期提供了观察行业景气的有效锚点。价格的走势直接反映了供需关系的变化,也预示着产业链利润分配的调整方向。
在价格高位期,上游资源股往往享受估值溢价;而在价格回调期,投资焦点应转向具备成本控制能力和供应链整合优势的整车及电池企业。
需要明确的是,碳酸锂属于大宗商品范畴,其价格受矿端投产节奏、储能需求变化、技术路线演进等多重因素影响,具有较高的波动性。投资者应避免简单线性外推,需结合产业实际运行数据进行综合判断。
周期跟踪关键指标
- 全球锂矿产量与资本开支计划
- 动力电池与储能装机数据
- 碳酸锂现货价格与库存水平
- 替代技术商业化进展
结论与后续观察重点
碳酸锂价格从高位回落,正在推动新能源产业链从资源争夺时代进入成本竞争时代。上游利润空间压缩,中游议价能力提升,整车端获得一定的成本优化机会,产业链利润分配格局正在重新洗牌。
后续需重点关注三个方面:
- 全球锂矿供给端是否出现超预期减产,这可能成为价格反弹的触发因素
- 储能需求增速是否持续超预期,这将影响锂消费的长期趋势
- 钠离子电池等替代技术的商业化进度,可能改变中长期需求结构
整体而言,碳酸锂价格回归合理区间有利于新能源汽车的持续普及,但也提醒行业参与者:周期并未终结,供给出清和技术变革仍在进行中,谨慎评估风险、动态跟踪产业数据,是应对不确定性的务实选择。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。