2026年9月欧盟对华新能源反补贴临时关税进入结算阶段,车企利润空间被压缩,供应链成本传导机制正在重塑。本文梳理关税过渡期影响路径,提示投资者关注政策窗口与风险边界。
欧盟关税过渡期结算临近:利润空间被压缩
2026年9月,欧盟对华新能源反补贴临时关税正式进入结算阶段。自2024年10月欧盟宣布初步反补贴税方案以来,车企在欧洲市场的关税成本已从最低17.4%升至最高38.1%,叠加原有关税10%,整体关税负担显著高于此前预期。
这一政策变动直接影响车企在欧洲市场的定价策略与利润率结构。以2025年中国对欧新能源车出口量约60万辆为基数测算,平均单车关税成本已超出2000欧元,部分车型欧洲终端售价上调幅度超过10%。
过渡期关键时间节点
- 2024年10月:欧盟公布初步反补贴调查结果
- 2025年3月:临时反补贴税生效,税率分档确定
- 2026年9月:过渡期结算阶段,正式税率区间锁定
过渡期内,车企通过本地化产能布局、供应链成本压降等方式对冲关税压力,但整体效果分化明显。头部企业依托匈牙利、西班牙等地建厂节奏,部分冲抵了关税对利润的侵蚀。
供应链成本传导:从电池到整车的定价重估
关税传导并非单一环节,而是沿着电池、电机、电控、整车装配全链条逐级放大。宁德时代、比亚迪弗迪电池等核心供应商面临欧洲本地化产能扩建需求,资本开支周期预计延长至2027年。
据公开行业调研数据,2025年中国新能源汽车核心零部件对欧出口额约120亿欧元,其中动力电池占比约45%。关税对电池成本的传导系数约为0.3至0.5,意味着电池端关税增量约30至60亿欧元将在产业链内重新分配。
主要成本传导路径
- 电池原材料:锂、钴、镍等资源端受供需影响,价格波动与关税叠加
- 电芯制造:欧洲本地化产能建设推高单位固定成本
- 整车内饰与电子:区域性供应链替代成本增加
成本传导的直接后果是车企毛利率分化。2025年二季度财报显示,欧洲业务占比较高的车企毛利率环比下降2至4个百分点,而纯国内销售为主的车企毛利水平相对稳定。
车企应对策略:产能本地化与产品结构调整
面对关税压力,头部车企普遍采取双向对冲策略:一方面加速欧洲本地产能布局,另一方面调整出口产品结构,从整车出口转向CKD(全散件组装)模式,以降低关税适用基数。
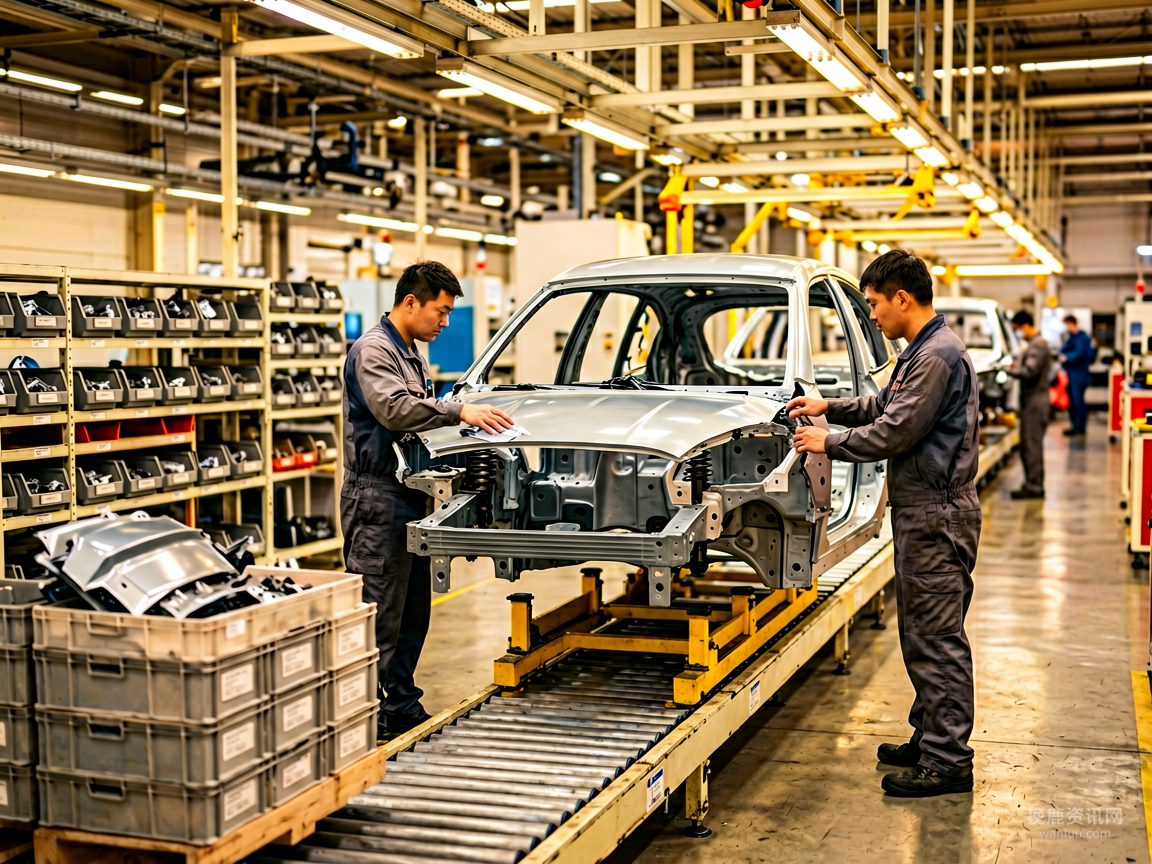
比亚迪匈牙利塞格德工厂规划年产15万辆,计划2026年下半年投产;吉利极氪瑞典哥德堡工厂已于2025年底启动试生产,首年产能约5万辆。这些产能布局属于中长期战略对冲,短期内对利润改善有限。
产品结构调整案例
部分车企将欧洲市场产品重心从中高端车型转向性价比车型,通过配置简化控制成本。另有企业选择退出部分欧洲小众市场,集中资源投放核心国家,如德国、法国、荷兰。
2025年下半年,中国品牌在欧洲市占率从2024年的约8%回落至6.5%左右,高端车型销量降幅尤为明显。这一变化反映了关税对消费端的直接压制效应。
消费端影响:欧洲市场需求结构正在重塑
关税最终由消费者分担。根据欧洲汽车制造商协会(ACEA)公开数据,2025年中国新能源品牌在欧洲的平均零售价较2024年同期上涨7%至12%,其中入门级车型涨幅最大,部分车型价差超过1500欧元。
价格敏感度较高的东欧市场受影响更为显著。波兰、捷克、匈牙利三国2025年中国新能源车型销量同比下滑约20%,而这些市场此前是中国品牌拓展欧洲的重要增量来源。
消费者行为变化
- 价格敏感型用户转向二手电动车市场或传统燃油车
- 注重性价比的用户转向本土品牌或日韩品牌
- 高端用户受关税影响较小,但等待期延长导致部分订单流失
值得注意的是,欧洲本土电动车供给能力在2025年显著提升。大众ID.系列、Stellantis集团电动化产品线的产能释放,部分填补了中国品牌退出的市场空白,竞争格局正在发生结构性变化。
政策不确定性:未来关税路径的三种情景
2026年9月后,欧盟对新能源关税的最终裁定仍存在多种可能。根据公开信息,欧盟委员会预计2026年年底前完成反补贴调查终裁,届时正式税率将确定,过渡期规则将全面取消。
三种可能情景
- 基准情景:正式税率维持临时税率区间,部分企业可申请单独税率
- 悲观情景:欧盟扩大反补贴调查范围,涵盖更多中国企业,税率进一步上行
- 乐观情景:中欧达成贸易协调框架,部分税率下调或设置豁免条款
无论哪种情景,不确定性本身即构成风险。资本市场对相关企业估值已部分计入关税因素,但终裁结果仍可能导致股价波动。
结论:关注产能布局进度与政策窗口
欧盟关税过渡期结算阶段,新能源汽车出口产业链面临利润重构与供应链重定价的双重压力。短期看,关税成本将由车企、供应商、消费者三方共同分担;中期看,本地化产能建设节奏将成为核心竞争力。
对于关注该领域的投资者而言,建议重点跟踪以下指标:一是头部车企欧洲工厂投产进度,二是单车关税成本与实际终端售价的价差变化,三是欧洲本土新能源品牌市场份额变动趋势。
风险提示:本文所述内容基于公开信息与行业调研数据,不构成任何投资建议。关税政策变动、市场供需变化及企业盈利表现均存在不确定性,投资者应独立判断并承担相应风险。历史表现不代表未来收益。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。