
税收递延型养老金融工具虽政策相似,但企业年金与个人养老金的全成本结构存在显著差异。本文从费率、投资收益、流动性约束三个维度拆解真实成本,帮助投资者在不同收入阶段做出理性选择。
税收优惠相同,成本结构迥异
个人养老金和企业年金作为我国养老金第三支柱的两大支柱产品,在税收递延政策上几乎一致,但全成本结构存在显著差异。企业年金费率通常控制在0.2%至0.5%之间,投资收益相对稳定;个人养老金产品则涵盖银行理财、公募基金、商业养老保险等多种类型,费率区间在0.5%至2.0%不等,收益分化明显。这种成本差异意味着同样的缴费金额,三十年后账户余额可能相差20%至40%。
税收递延型养老金融工具自2018年企业年金扩大覆盖范围、2022年个人养老金制度试点以来,两类产品都在加速发展。人社部数据显示,截至2025年末,参加企业年金人数超过7200万人,覆盖职工年缴费规模突破1.8万亿元;国家金融监督管理总局统计,个人养老金制度试点一年累计开户超5000万户,实际缴存资金约800亿元。两类产品在财政补贴、税收优惠力度上趋同,但底层资产结构、费率安排和流动性设计截然不同。
隐性成本决定真实收益
企业年金的成本结构相对透明,主要由托管费、投资管理费和账户管理费组成。托管费率通常在0.1%至0.2%之间,投资管理费根据资产规模阶梯定价,规模超过10亿元的部分费率可降至0.3%以下。账户管理费按每人每月1至3元收取,整体综合费率控制在0.5%以内。这些费用在年报中明确披露,投资者可以清晰看到成本构成。
企业年金的费率透明度
企业年金的投资管理机构需在年度报告中披露费率明细,包括托管人、投资管理人、账户管理人的具体收费项目和金额。职工可通过企业人力资源部门或年金官网查询账户明细,了解资金流向。
个人养老金产品的费率复杂性
个人养老金产品的费率则复杂得多。银行理财型个人养老金产品综合费率多在0.5%至1.0%,部分封闭期较长的产品可通过规模效应压低费率。公募基金管理费通常为0.6%至1.2%,托管费0.1%至0.2%,销售服务费另计0.2%至0.5%,整体综合费率可达1.0%至1.8%。商业养老保险的隐性成本更高,早期退保损失可达本金的20%至30%,持续缴费年限越长损失越小。这种费率差异意味着同等缴费条件下,企业年金的复利效应更明显。
投资收益的分化逻辑
企业年金的投资范围受到严格限制,主要配置于固定收益类资产,权益类资产比例上限为30%,且需遵循资产负债匹配原则。2023年至2025年三年间,企业年金加权平均年化收益率分别为6.2%、5.8%和6.5%,波动较小。这种稳健策略的优势在于风险可控,劣势是难以捕捉高增长机会。
企业年金收益特征
企业年金的收益来源以债券利息和固定收益类投资为主,权益投资占比有限。长期来看,年化收益率维持在5%至7%区间,适合追求稳健增值的群体。
个人养老金收益分层
个人养老金产品的投资收益则呈现明显分化。货币基金类产品年化收益约2.5%至3.5%,风险最低;债券型产品收益区间为3.5%至5.5%,波动适中;混合型产品收益可达5%至8%,但需承受较大回撤;股票型基金收益弹性最大,波动范围在负20%至正30%之间。以2024年数据为例,同类产品中收益最高与最低相差超过10个百分点,投资者选择能力直接影响最终回报。
流动性约束的差异化影响
企业年金的流动性设计相对宽松,员工在离职、退休、出境等情形下可按规定提取账户资金。退休提取时可选择一次性领取或分年领取,前者按工资薪金所得计税,后者并入综合所得计税。这种灵活性使得企业年金的应急功能更强。
个人养老金的流动性约束严格得多。账户资金在达到法定退休年龄、完全丧失劳动能力或出境定居等情形前不得提前支取,提取时按利息、股息、红利所得适用10%的税率。这种设计强制储蓄的特征明显,但也意味着投资者在急需用钱时无法动用账户资金。对于收入不稳定或家庭负担较重的群体,这种流动性约束的成本较高。
流动性场景对照
投资者在选择时应关注自身流动性需求:若家庭应急储备不足,优先保留活期资金;若收入稳定且无短期大额支出计划,可选择长期封闭产品锁定收益。以下情况不得提前支取个人养老金:未达法定退休年龄、未达到完全丧失劳动能力标准、未出境定居、无其他特殊情况。
收入水平决定最优选择
高收入群体因边际税率较高,税收递延的节税效应更显著。以年收入50万元、适用45%税率的纳税人为例,每年缴存12000元可即时节税5400元,相当于政府提供了4.5%的隐性补贴。若选择企业年金,缴费上限可提高到工资总额的8%以上,节税效果更明显。
中等收入群体需综合考虑缴费能力和长期收益。年收入20万元、适用20%税率的纳税人,每年缴存12000元可节税2400元,隐性补贴率为2%。若选择企业年金且企业配套缴费比例达到4%,整体缴费率达到8%时,节税和补贴的双重效应更为可观。低收入群体因边际税率较低,税收优惠的边际效益递减,更适合优先配置基础医疗保障而非长期养老储蓄。
后续观察与选择建议
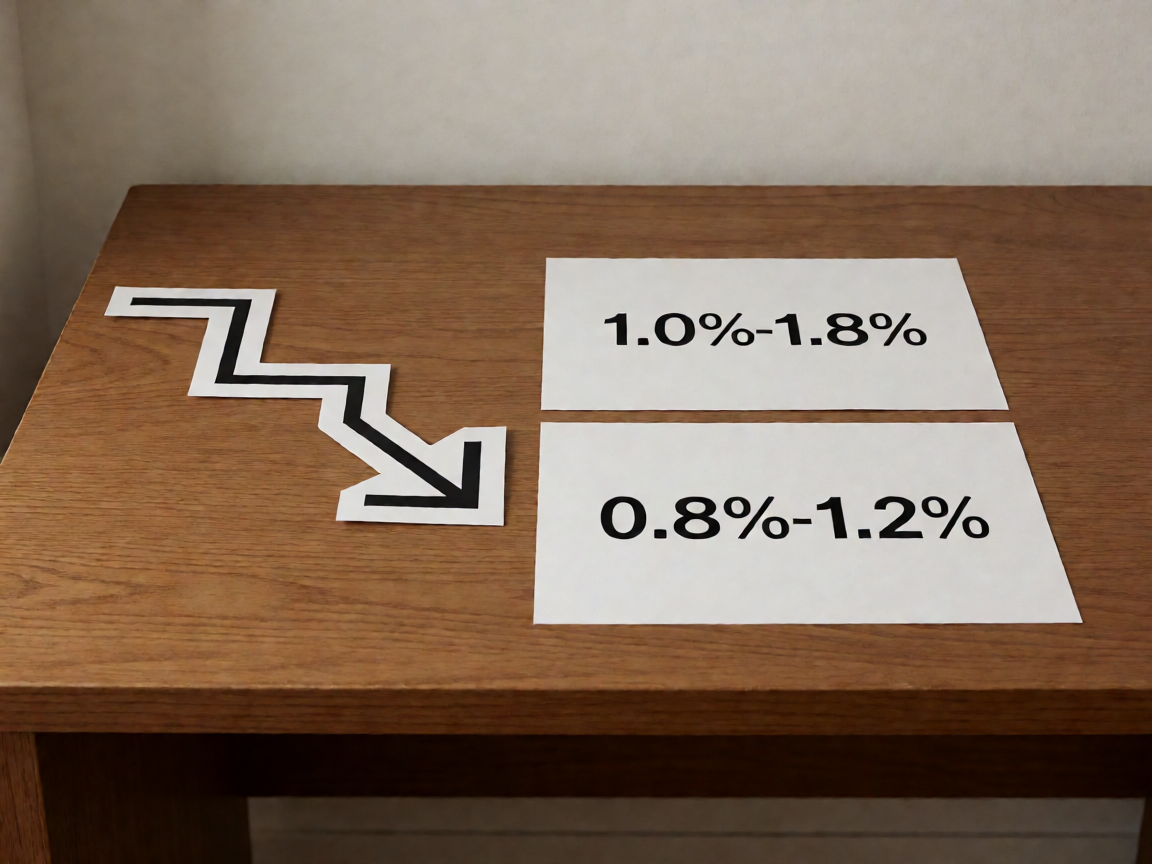
监管层正在推动养老金融产品费率下行。2025年发布的《关于规范养老保险产品费率的通知》明确要求保险公司降低传统型养老险定价利率假设,公募基金同步下调指数基金管理费。预计未来三年,个人养老金产品的综合费率有望从当前的1.0%至1.8%降至0.8%至1.2%,缩小与企业年金的成本差距。
投资者在选择时应遵循以下检查清单:第一,优先配置所在企业的年金计划,如有企业配套缴费则净收益显著高于个人养老金;第二,若企业无年金或配套比例低于2%,可选择个人养老金中的低风险产品锁定税收优惠;第三,根据自身流动性需求平衡收益与便捷性,应急储备充足者可选配置型产品,流动性紧张者应保留足够活期资金后再投入养老储蓄;第四,定期审视账户费率,优先选择费率下行或有降费承诺的产品;第五,关注税收政策变化,及时调整缴费策略。
结论
企业年金与个人养老金虽同为税收递延型养老金融工具,但全成本结构差异显著。企业年金费率透明、收益稳定、流动性相对灵活;个人养老金产品丰富、收益分化大、流动性约束严格。投资者应根据自身收入水平、企业年金覆盖情况、流动性需求和风险承受能力综合评估,优先利用企业年金的低成本优势,再视情况补充个人养老金账户,避免盲目跟风配置高费率产品。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。