

国家统计局10月19日发布数据显示,规模以上制造业人工智能技术重点场景应用普及率已超三分之一,累计建成5.6万家基础级智能工厂。结合前三季度GDP增长4.6%、物价温和回升等宏观背景,深度解析制造业智能化转型的成本重构、企业分化逻辑与投资边界。
统计局最新数据:制造业AI应用普及率突破三分之一
10月19日,国务院新闻办公室举行新闻发布会,国家统计局新闻发言人王冠华披露了一组关键数据:全国已累计建成5.6万余家基础级智能工厂、9000余家先进级智能工厂、500余家卓越级智能工厂。规模以上制造业人工智能技术重点场景应用普及率已超过三分之一。
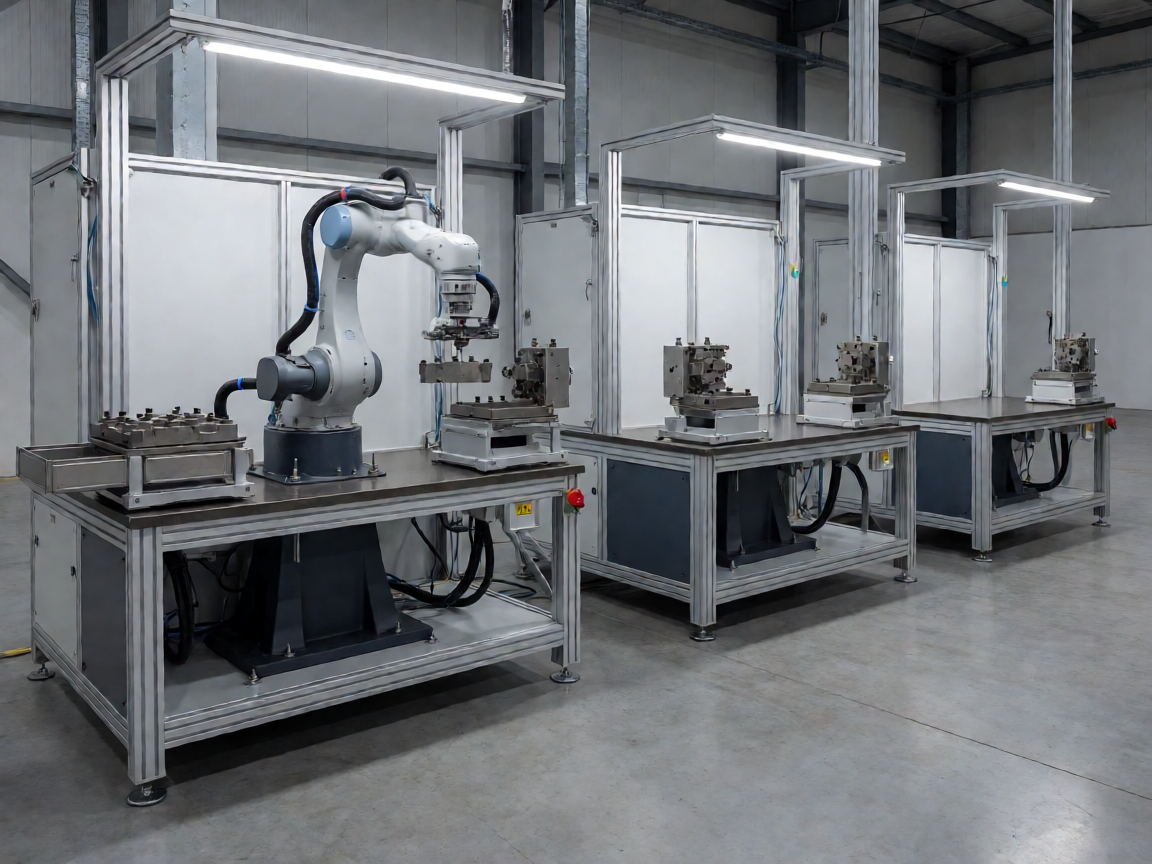
这一数据标志着中国制造业智能化转型进入了规模化应用阶段。背景数据显示,今年前三季度GDP同比增长4.6%,符合全年经济预期增长目标;物价总水平呈现温和回升态势。在宏观经济企稳的背景下,制造业智能化转型从试点探索走向批量复制,产业逻辑正在发生实质性变化。
驱动因素:成本压力与技术成熟的双轮驱动
制造业智能化转型的核心驱动力来自两方面。一方面,劳动力成本持续上升,人口红利消退迫使企业寻找替代方案。2024年至2026年期间,制造业一线用工成本年均涨幅保持在8%至12%区间,部分沿海省份甚至更高。
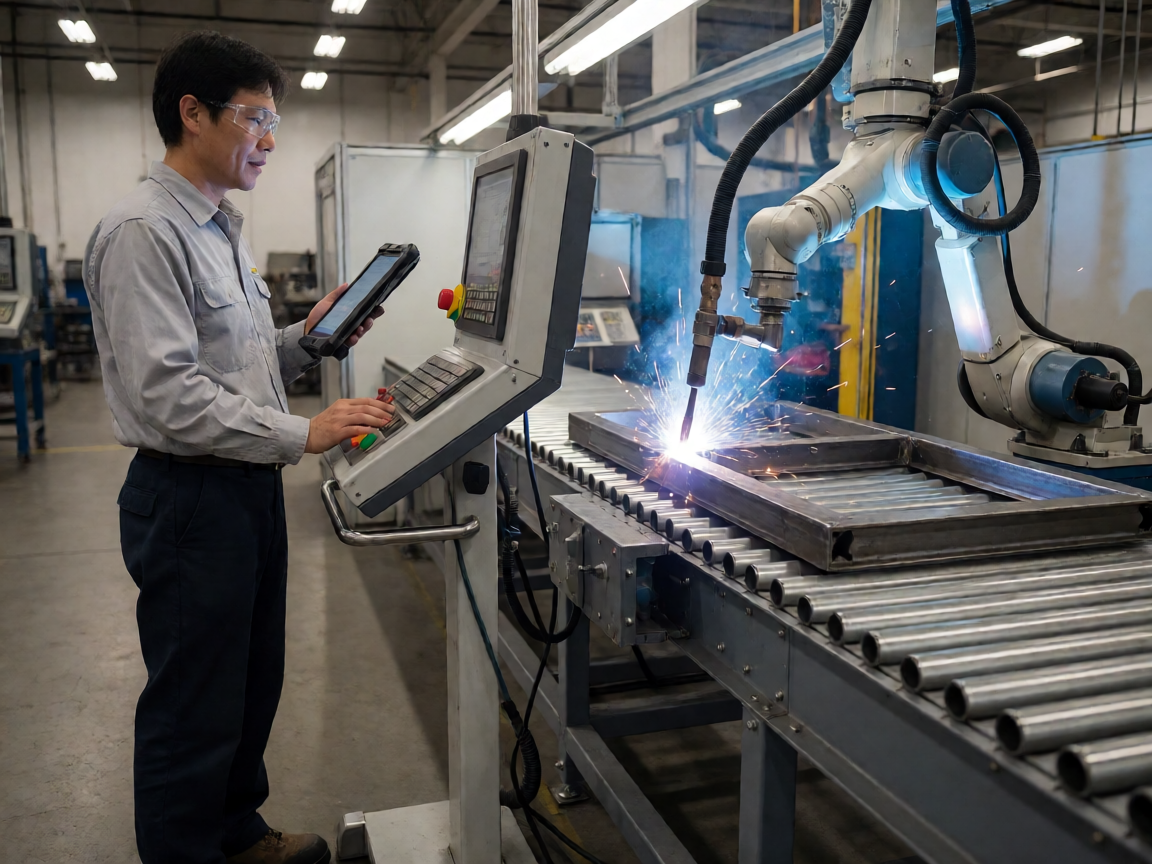
另一方面,AI技术成熟度已达到可规模化落地的门槛。计算机视觉、深度学习、预测性维护等技术的准确率提升,使机器能够替代重复性高、精度要求严的生产环节。政策端也在持续加码,工信部连续发布智能工厂评价标准,为企业提供转型路径参考。
技术驱动的具体表现
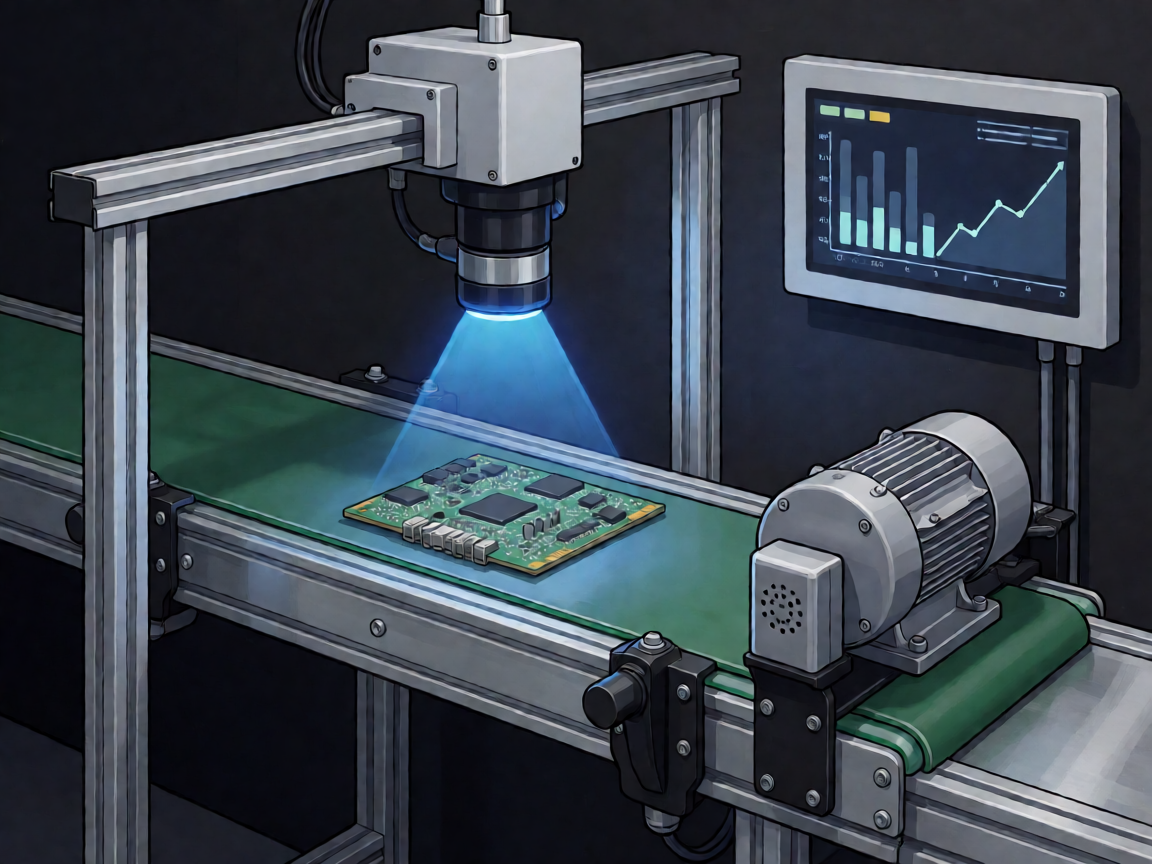
- 视觉检测替代人工质检,错误率从千分之五降至万分之二以下
- 预测性维护降低设备非计划停机时间约30%
- 能耗管理系统实现单位产值能耗下降8%至15%
技术成熟度的判断标准
- 视觉检测场景:误检率低于0.5%方可大规模部署
- 预测性维护场景:故障预警准确率需达85%以上
- 能耗管理场景:节能效果需在6个月内验证
传导机制:成本结构的重构与利润空间的分化
智能化转型对制造企业的影响并非均匀分布。技术投入首先改变的是成本结构。固定成本上升、变动成本下降成为普遍趋势——智能产线前期投入高昂,但边际生产成本显著降低。
这一变化导致行业内部出现分化。头部企业凭借资金优势率先完成转型,规模效应进一步放大其成本优势;中小企业面临两难选择:投入不足则竞争力下滑,全面投入又可能因回报周期过长而陷入现金流困境。
不同规模企业的转型差距
- 大型国企:资金充裕,转型进度领先,5.6万基础级工厂中占比约六成
- 中型民企:转型意愿强烈但融资渠道有限,先进级工厂主要来源
- 小微企业:多数处于观望或单点试用阶段,难以承担系统集成成本

投资回报周期的计算方法
- 简单回收期法:初期投资÷年节约成本,通常2-4年
- 净现值法:考虑资金时间价值,IRR需高于加权平均资本成本
- 实物期权法:分阶段投资,保留扩张或放弃的灵活性
群体影响:产业链上下游的连锁反应
智能工厂的普及正在改变产业链的利益分配格局。上游设备供应商迎来订单增长,工业机器人、传感器、工业软件等细分赛道估值显著修复。中游制造企业加速洗牌,转型滞后的企业面临订单流失风险。
下游客户同样受到影响。智能制造企业交付周期缩短、产品质量更稳定,带动终端消费品的价格下降与品质提升。这一链条的传导速度,取决于各环节的协同效率和技术兼容性。
产业链受益环节的判断
- 上游设备商:关注订单增速与毛利率变化
- 中游制造:关注产能利用率与库存周转
- 下游终端:关注价格弹性与品牌溢价能力
风险与边界:转型不是万能解药
尽管智能化转型趋势明确,但风险同样不容忽视。首当其冲的是投资回报的不确定性。部分企业在缺乏清晰商业模式的情况下盲目上马智能产线,导致设备闲置率偏高,反而加重了财务负担。
其次,技术依赖带来的新型风险正在显现。一旦核心系统遭遇故障或网络攻击,整条产线可能陷入停滞。此外,熟练技术人员短缺也是制约因素,许多企业反映招不到既能懂工艺又能操作智能系统的复合型人才。
需要警惕的三种情景
- 过度投资导致债务压力,现金流断裂风险上升
- 技术路线选择失误,后期改造成本远超预期
- 数据安全与系统稳定性隐患,可能引发生产事故
风险识别的检查清单
- 评估现金流承受能力:转型投资不超过净资产的30%
- 验证技术兼容性:要求供应商提供接口开放承诺
- 建立应急预案:核心系统需有备用方案
- 控制人才依赖:建立培训体系而非依赖外部招聘
后续观察:政策延续性与市场出清节奏
智能化转型的深入推进,需要政策与市场的双重持续发力。政策层面,财政补贴、税收优惠和融资支持仍在延续,但力度和精准度有待提升,避免资金流向低效重复建设。
市场层面,优胜劣汰的节奏将决定整体转型效率。那些在成本重构中脱颖而出的企业,将占据更大的市场份额;而未能适应新竞争格局的企业,则可能面临并购或退出。这一过程或许需要三到五年时间才能趋于明朗。
政策跟踪的关键指标
- 智能工厂相关财政补贴力度
- 制造业贷款利率与融资便利度
- 工业软件国产化率进展
- 复合型人才培训补贴政策
结论:转型是分水岭,不是终点线
国家统计局发布的数据表明,制造业智能化已从可选项变为必选项。普及率超过三分之一意味着先发优势已经形成,但距离全面覆盖仍有较长路要走。前三季度GDP增长4.6%、物价温和回升的宏观背景,为转型提供了相对稳定的外部环境。
对于企业而言,关键在于根据自身规模和资源禀赋,找到适合的转型路径。大型企业可全面推进系统集成,中型企业应选择高ROI场景试点,小微企业可考虑云服务模式降低门槛。切忌简单复制头部企业模式。
对于投资者和政策制定者而言,关注转型过程中的结构分化比追逐概念更为重要。建议优先关注三类标的:具备技术输出能力的工业软件企业、转型进度领先的细分行业龙头、以及能够有效整合上下游的平台型企业。
智能化转型是一场马拉松,而非短跑冲刺。只有那些能够持续优化成本结构、保持技术迭代节奏、控制风险敞口的企业,才能在这场重构中真正受益。后续需密切跟踪政策落地效果、技术成熟度进展以及市场出清节奏。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。