
液态锂电池能量密度逼近天花板,固态电池被视为下一个确定方向。本文梳理固态电池的原理、三条材料路线、2026年真实产业进度和风险,指出量产竞争的关键不在实验室指标,而是制造工艺与供应链。
核心结论:固态电池已经越过实验室阶段,进入量产验证期
2026年固态电池产业的关键词不再是“突破”,而是“产线”。丰田、宁德时代、QuantumScape、Solid Power等公司陆续公开了从样品到小批量试产的时间表,半固态电池已经出现在量产车型上。行业共识正在形成:固态电池不是要不要做的问题,而是谁能在制造端率先跑通的问题。
本文的中心判断是:固态电池真正的竞争焦点已经从能量密度实验室记录,转移到制造成本、界面工程和供应链整合能力。接下来围绕原理、三条技术路线、产业进度和风险展开,帮读者建立一个可用于判断新闻与实际产品的分析框架。
背景:液态锂电池逼近能量密度与安全性的双重天花板
当前主流动力电池使用液态电解液,正极材料决定能量密度上限,负极则从石墨逐步过渡到掺硅负极。液态体系经过十年迭代,量产电池能量密度已经接近材料体系的极限,继续提升的空间越来越小。
更棘手的是热失控问题。液态电解液可燃,隔膜在高温下容易收缩,一旦电池内部发生短路,容易引发连锁反应。车企只能通过热管理、结构防护和软件控制来限制风险,但无法根除隐患。
固态电池的吸引力在于同时回应这两个问题:能量密度更高、可燃组分更少。这也是为什么从车企到电池厂都把它视为下一代电池的确定性方向,而非备选方案。
原理与关键机制:固态电解质改变的不只是液体
固态电池的核心变化是用固态电解质取代液态电解液和隔膜。它的直接好处是电池不再含有大量可燃液体,热稳定性提升;同时固态电解质可以阻挡锂枝晶刺穿,使高能量密度的锂金属负极成为可能。
锂金属负极:能量密度提升的真正来源
传统锂电池的负极使用石墨,容量上限约372毫安时每克;锂金属的理论容量为3860毫安时每克,接近前者的十倍。配合高镍正极或富锂锰基正极,全固态电池的能量密度有机会达到每公斤400瓦时以上。
但锂金属负极在充放电过程中体积变化明显,容易与固态电解质脱离接触,导致界面阻抗上升。液态电池中电解液可以浸润接触面,固态电解质则没有这种自我修复能力,这是全固态电池循环寿命难以做长的根本原因。
成熟度与路线之争:三种电解质各有各的坑
固态电解质按材料体系大致分为聚合物、氧化物和硫化物三类。聚合物加工性好但离子电导率低,氧化物稳定性好但界面阻抗高,硫化物离子电导率最高、可加工性也不错,但对水和氧气敏感,生产环境需要严格干燥或惰性气氛。
| 路线 | 代表机构 | 优势 | 主要瓶颈 |
|---|---|---|---|
| 聚合物 | 法国Bolloré等 | 加工成熟、成本低 | 离子电导率低,需加热使用 |
| 氧化物 | 丰田早期路线、部分中国厂商 | 化学稳定性好,耐高压 | 陶瓷脆性大,界面接触难 |
| 硫化物 | 宁德时代、Solid Power、丰田当前路线 | 离子电导率接近液态电解液 | 遇水产硫化氢,需要严苛干房 |
需要特别说明的是,目前公开信息中的量产时间表存在不确定性。丰田曾多次调整固态电池量产节点,宁德时代的全固态规划也处于“小批量”而非“规模量产”阶段,读者应把具体年份视为方向而非承诺。
半固态电池是过渡方案,仍含少量液态电解液,因此在产线改造、成品率等方面更接近现有体系。它的意义在于让产业链提前积累固态电池的制造经验,但“半固态”和“全固态”在性能和成本逻辑上仍有明显距离。
实际应用与代表案例:从样品送样到装车验证
2026年的产业进度可以用“样品验证与试产并行”来概括。头部企业的全固态电芯大多处于B样或C样阶段,即从实验室送样转向整车厂实车验证;半固态电池则已进入商用车或特定乘用车场景。
国际案例:QuantumScape与Solid Power的进展
QuantumScape长期聚焦氧化物陶瓷隔膜路线,其QSE-5原型电池已公开送样给多家车厂用于测试。Solid Power则主攻硫化物电解质,同时向多个合作伙伴供应电解质粉末,其策略不是单独建整车电池厂,而是把材料能力卖给现有电池制造商。
中国厂商:半固态装车与全固态试产并进
国内多家电池厂在半固态方向先落地,部分车型已经搭载半固态电池上市。全固态方面,多家企业在硫化物和氧化物路线上同时布局,公开信息显示一些中试产线已经完成设备联调。需要明确的是,这并不等于规模量产,仍需观察良率和一致性数据。
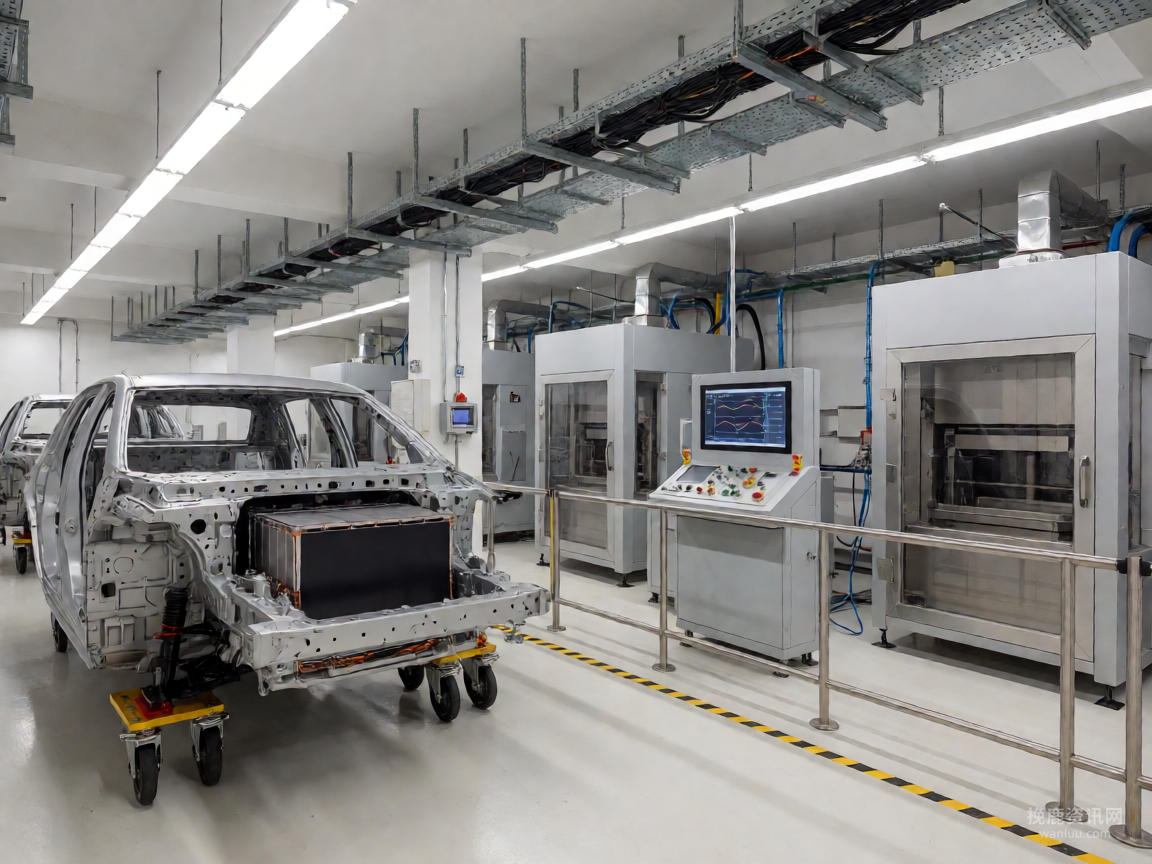
这些案例的共同特征是:厂商不再强调实验室数据,而是更愿意公开产线图片、送样进度和设备采购情况。这是一个产业从研发转向制造的重要信号。
产业影响:固态电池先改变的是电动车设计逻辑
如果全固态电池在2027至2030年之间实现规模量产,最先改变的不是续航数字,而是整车的设计自由度。取消大型液体冷却系统和复杂热失控防护结构后,电池包可以更薄更平整,电芯到车身一体化设计的空间变大。
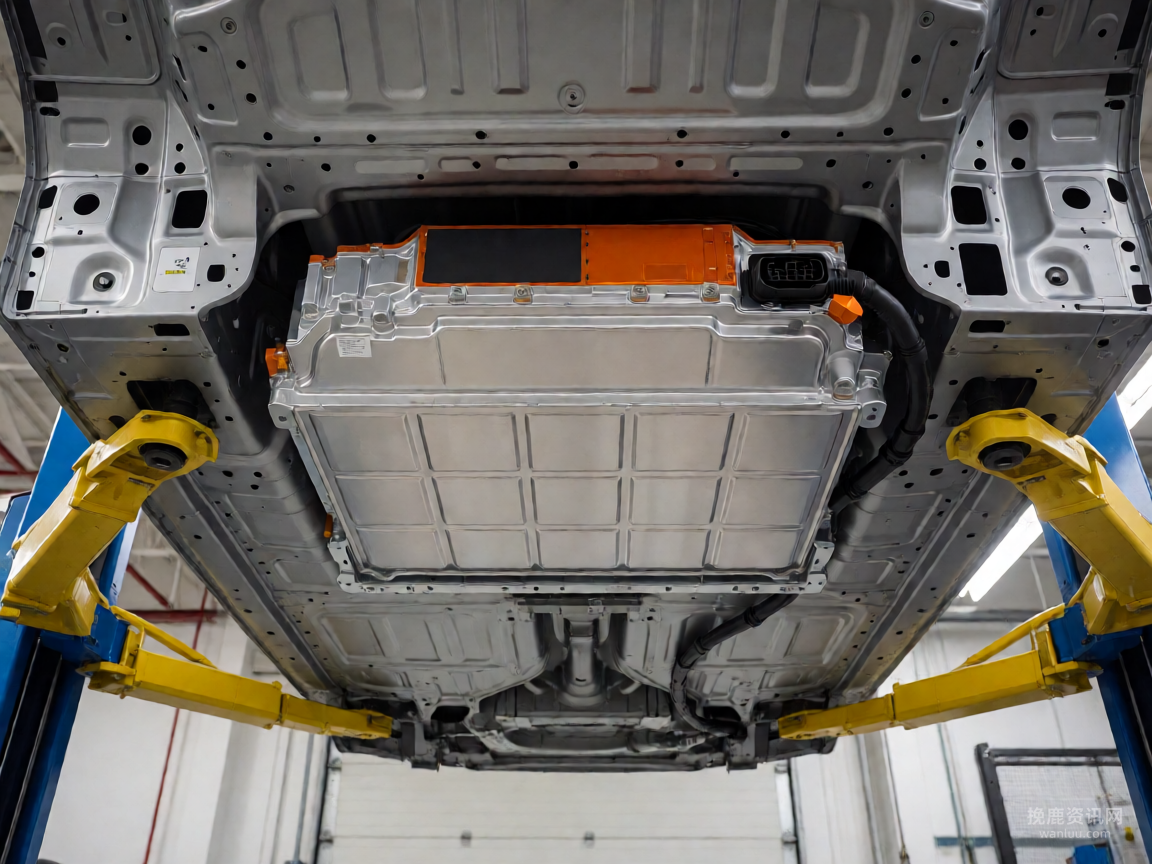
对用户而言,固态电池的充电接受能力可能带来更现实的体验提升:高离子电导率支持更高倍率充电,同时因为热稳定性更强,系统可以适当减少对快充功率的动态限制。但这取决于量产电芯的实际表现,并非原理成立就一定能在产品端兑现。
对产业链的影响是结构性的。现有液体电池产线的涂布、注液、化成设备无法直接复用,干法电极设备、等静压设备、高精度叠片机成为新热门。电解质原材料的供应格局也不同于现有电解液体系,这意味着提前卡位材料环节的企业会获得新的议价权。
局限、风险与争议:半固态的“固态”之名值得警惕
固态电池最大的现实风险是全固态量产线的良率低、一致性差。陶瓷或硫化物电解质的脆性意味着电芯在循环中容易产生微裂纹,不同批次之间性能波动可能大于液态体系。
另一个被低估的问题是成本。硫化物电解质的合成需要高纯度原料和惰性气氛环境,锂金属负极的卷对卷生产也远比石墨负极复杂。即使原材料成本下降,设备折旧和良率损失仍会在一段时间内让全固态电池价格显著高于液态电池。
半固态电池的“固态”二字存在营销水分。一些产品只含有少量固态电解质,主体仍是液态电解液,性能提升有限,却容易被宣传为“固态电池”。消费者需要关注官方材料中关于电解液含量、能量密度和循环寿命的具体数据,而不是只看名称。
接下来值得关注:三个信号比发布会更重要
判断固态电池是否真的临近量产,建议关注三个可核验的指标。看头部厂商是否公开电芯的大规模一致性数据,这类数据比单颗电芯的极限值更有预测价值。看电解质材料成本是否进入下降通道,因为材料成本直接决定装机意愿。看主机厂是否在公开车型平台中预留固态电池接口,而不仅是签署战略合作协议。
也可以留意回收体系是否同步推进。锂金属负极与固态电解质的回收方法不同于液态电池,如果回收环节没有提前规划,会成为下一个环保和成本短板。这是目前较少被讨论但同样重要的产业议题。
总结:固态电池的竞争,本质是制造工艺的竞争
固态电池从原理上解决了液态电池的能量密度和安全性瓶颈,但实验室里的理想指标无法直接转化为商业产品。2026年行业已经进入一个更加务实的阶段:焦点不再是从无到有的材料发明,而是从有到精的量产工程。
对普通读者和信息筛选者来说,更有效的判断方法是看产线、看良率、看成本曲线,而不是看概念发布会和单点突破。半固态是过渡,全固态是方向,但两者之间的转化不会自动发生,每一步都需要制造端的硬功夫来兑现。
以实际结果为准,操作前请核对官网版本、授权和安全提示。
欢迎留下你的观点,成为第一个参与讨论的人。