
2026年二季度以来人民币对美元汇率从7.28附近走强至7.15以内,背后是美联储降息周期开启与国内经济修复的共同作用。本文梳理三条传导链:进口成本、企业财务损益、消费者海外购买力,并指出对出口企业的实际压力及应对路径。
人民币从7.28到7.15:走强并非偶然
2026年第二季度以来,人民币对美元即期汇率逐步从7.28上方走强,年中一度触及7.15区间并维持震荡上行态势。这一走势与市场对美联储降息的定价密切相关——6月美联储启动本轮降息周期,联邦基金利率下调25个基点,美元指数随之回落。
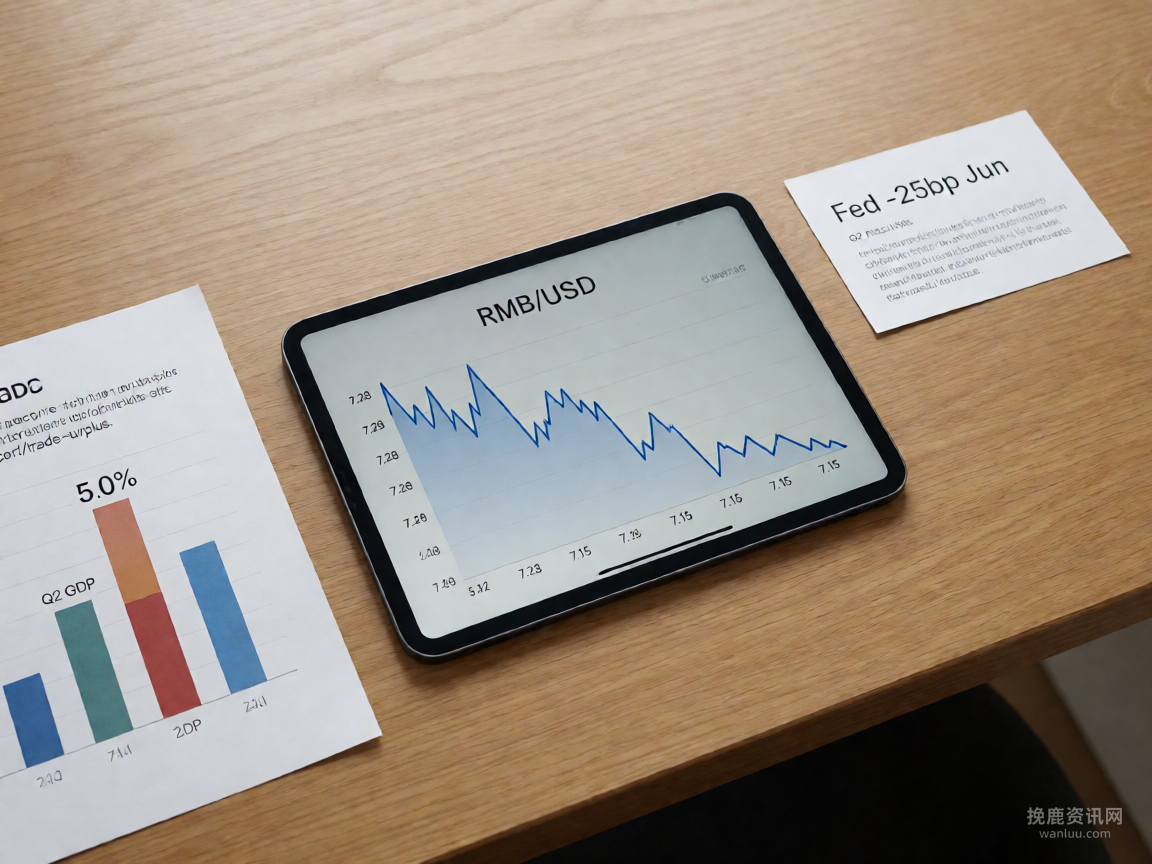
与此同时,中国二季度GDP增速达到5.0%,出口总额同比保持正增长,贸易顺差延续,这些都为人民币提供了基本面支撑。市场普遍预期下半年人民币可能继续温和升值,央行方面多次表态强调保持汇率在合理均衡水平上的基本稳定。
三条传导链:谁在直接受益
人民币走强对实体经济的影响存在清晰的传导路径,不同行业因业务结构和结算币种差异而分化明显。受益最大的群体主要集中在两类:财务费用以美元计价的企业,以及高度依赖进口原材料的行业。
航空公司是典型代表。多家上市航司在2026年上半年财报中透露,因美元负债占比较高,汇兑收益成为利润的重要增量来源,部分航司单季度汇兑收益超过10亿元人民币。波音和空客飞机以美元计价,航油也主要采用美元结算,人民币升值直接降低了这类成本的折算金额。
核心逻辑:美元负债企业在人民币升值时产生汇兑收益,相当于财务费用减少、账面利润增加,这是最直接的传导路径。
受益行业的三个具体方向
- 航空业:美元负债规模大,燃油采购美元结算,人民币升值同时降低汇兑损失和燃油成本。
- 造纸业:木浆进口依赖度超50%,人民币升值直接压缩原料采购成本,纸品企业毛利率有望改善。
- 航空燃油采购:与航空公司逻辑类似,燃油进口企业因美元计价而直接受益于汇率下滑。
纸价、机票、留学:消费端也能感知
人民币走强不仅影响企业财务报表,也会在消费端留下痕迹。留学生家庭在支付境外学费和生活费时,同样金额的外币兑换所需人民币减少,一个在欧美读书的学生每年可节省数千元汇兑成本。
出境游消费市场也在微妙变化。旅行社反馈,同等价格的境外线路在人民币走强背景下实际折算成本下降,部分长线目的地产品开始出现阶段性降价空间。不过旅游业对汇率敏感度较低,航线定价更多受供需关系影响,汇率因素仅占其中一小部分。
进口商品价格方面,高端消费品和海外直邮商品理论上会因汇率因素获得一定价格松动,但实际零售定价往往滞后于汇率波动,且受品牌方全球统一定价策略制约,普通消费者难以直接感知到明显的降幅。
出口企业的现实压力:从账面上看利润变薄
与受益方相对的是出口导向型企业。人民币升值意味着同等美元收入折算成人民币后减少,对于利润率本就微薄的低端制造企业来说,几美分的汇率变动就可能吞噬掉原本的利润空间。
外贸企业普遍面临两难选择: raising prices in dollars risks losing orders,而保持报价则意味着人民币收入缩水。业内普遍做法是通过远期结汇锁定汇率、加快收汇节奏、以及在合同中增加汇率调整条款来对冲风险。
部分中小企业由于缺乏成熟的套期保值工具和财务能力,只能被动承受汇率波动带来的利润侵蚀。这在一些劳动密集型、议价能力较弱的行业尤为突出,如纺织服装、轻工玩具和部分电子组装环节。
出口企业应对汇率波动的常见措施
- 使用远期外汇合约锁定结汇价格,将汇率风险控制在可预期范围内。
- 在贸易合同中加入汇率调整条款,当人民币升值超过一定幅度时相应提高美元报价。
- 加快应收账款回收速度,缩短从出货到收汇的时间窗口,减少敞口暴露。
- 适度提高产品附加值或转向人民币计价结算市场,降低对美元收入的依赖。
政策信号与市场预期:升值能持续多久
当前人民币走强更多是外部驱动的结果,而非央行主动干预或国内货币政策转向所致。市场对下半年走势的判断存在分歧:乐观方认为美联储若继续降息,人民币仍有升值空间;谨慎方则指出,若美国通胀反弹导致降息节奏放缓,美元可能重新走强。
中国央行近期多次强调”保持人民币汇率在合理均衡水平上的基本稳定”,这一表述意味着既不会放任汇率单边大幅波动,也不会主动压制合理升值趋势。对于实体企业而言,汇率双向波动将成为常态,单纯押注升值或贬值的策略都需谨慎。
值得注意的是,人民币国际化进程持续推进,跨境贸易人民币结算规模稳步扩大,这在长期上有助于降低企业对外汇风险的暴露。但对于大部分中小型外贸企业来说,短期内美元结算仍将是主流选择,汇率风险管理能力将成为影响竞争力的重要因素。
结论:升值是双向的礼物与代价
人民币从7.28走向7.15,对航空、造纸等进口依赖型行业是利好,对留学生家庭和出境消费者也是实实在在的节约,但对利润微薄的出口制造企业而言,则是账面上的持续挤压。这不是零和博弈,而是结构性影响。
对企业:建立常态化的汇率风险管理机制,善用远期结汇等工具,避免裸敞口操作。对个人:有海外消费或留学需求者可关注汇率窗口,但不宜过度博弈;普通投资者无需因汇率波动调整长期资产配置。对市场:人民币升值是经济基本面和市场预期的综合反映,关注背后的结构性信号比预测点位更有意义。
风险提示:汇率受多种因素影响,包括但不限于美联储政策路径、中美利差变化、国际地缘政治事件及中国宏观经济数据。本文不构成任何投资建议,过往走势不代表未来表现,读者应结合自身实际情况做出独立判断。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。