
个人养老金制度自2022年底试点以来已扩容至全国,超过8000万账户开立,但实际缴费和投资行为呈现显著分化。本文解析税收优惠的真实价值、资金流向结构以及流动性锁定的隐性成本,帮助读者建立理性决策框架。
8000万账户背后的真实分层
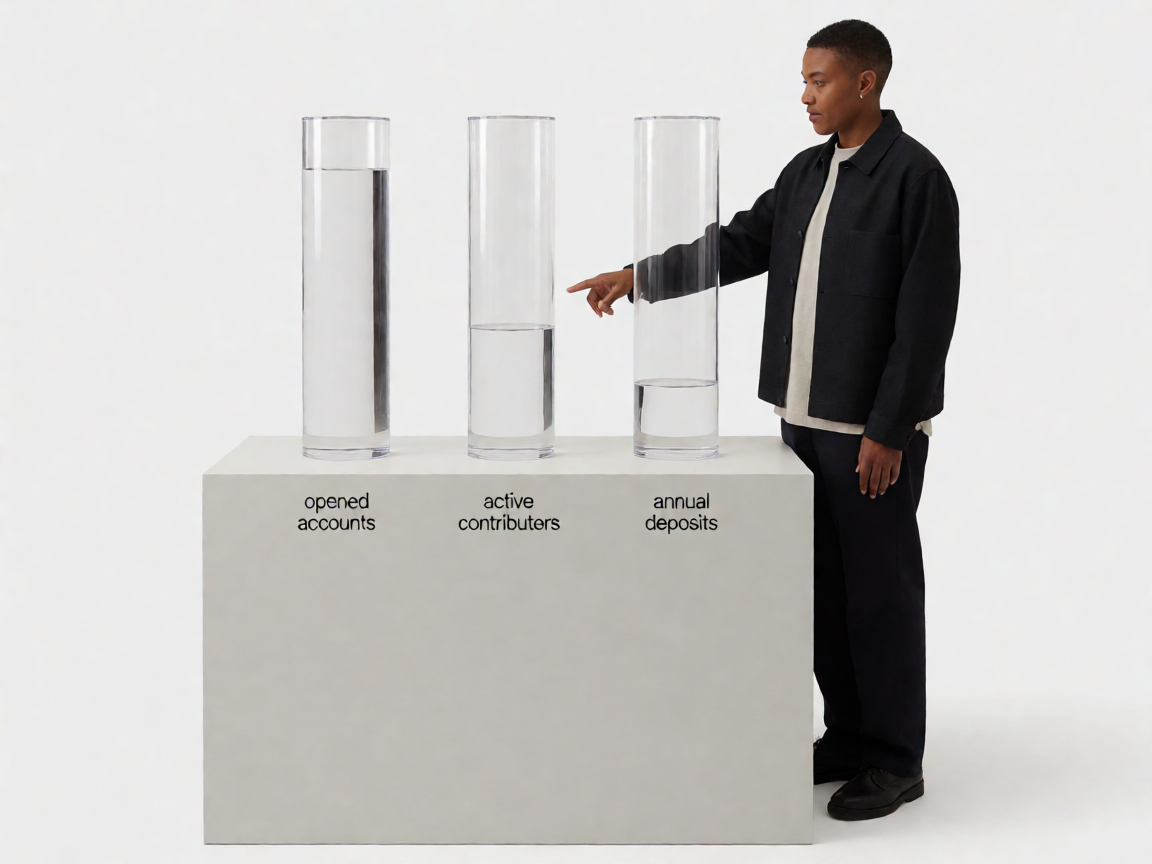
个人养老金制度自2022年11月在36个城市启动试点,2024年底全面推开,官方数据显示账户开立已超过8000万户。但账户开立与实际缴费之间存在显著落差——多份公开统计显示,年缴费活跃账户约占开立总数的三成左右,大量账户处于”零缴存”状态。
这一结构性现象指向一个核心问题:税收优惠是否足以抵消流动性锁定的成本?政策设计的初始假设是理性纳税人会在边际税率与提前支取限制之间做出精确权衡,但行为经济学视角揭示了更复杂的决策图景。
账户分层的基本数据轮廓
- 账户开立超过8000万,按央行及人社部公开口径统计(截至2024年末)
- 年缴费活跃率约30%,即约2400万账户实际发生年度缴存
- 最高年缴费额度12000元,为全国统一标准
税收优惠的真实价值:并非人人等量
个人养老金的核心激励机制是税收递延:缴费阶段税前扣除,投资阶段收益免税,领取阶段按3%的优惠税率计税。这一设计对高边际税率人群价值显著,对低税率人群则可能得不偿失。
以2024年个税税率表为口径,年收入15万元的人群适用10%税率档,缴纳12000元可节省当期个税1200元;而年收入5万元人群适用3%税率档,节省税额仅360元。若考虑领取时统一按3%计税,后者实际节税效应接近于零,甚至因资金锁定二十年而损失潜在流动性溢价。
关键判断:税收优惠的实际价值与个人当前边际税率正相关,收入越高、税率越高的纳税人,参与个人养老金的即时财务收益越大。
资金流向:四类产品的选择结构
根据人社部及多家开户银行发布的公开投资数据,个人养老金账户内的资金主要流向四类合规金融产品:储蓄存款、理财产品、商业养老保险、公募基金。
2024年三季度至年底的多份行业报告显示,资金配置呈现明显的风险厌恶特征——储蓄类产品占比普遍超过半数,公募基金虽增速较快但基数较低,商业养老保险以年金型产品为主,银行理财子公司的专属产品占比稳步上升。
四类产品的收益与风险特征对比
| 产品类型 | 预期年化区间 | 流动性 | 风险等级 |
|---|---|---|---|
| 储蓄存款 | 约1.5%–2.5% | 账户内可赎回 | 低风险 |
| 理财产品 | 约2.5%–3.8% | 账户内可赎回 | 中低风险 |
| 商业养老保险 | 约2.5%–3.5%(保证部分) | 领取前不可撤销 | 低中风险 |
| 公募基金 | 历史波动区间较大 | 账户内可赎回 | 中高风险 |
以上数据为公开市场产品的典型区间,具体数值因产品而异,不构成投资建议。
流动性锁定的隐性成本
个人养老金账户的资金在达到法定领取条件前不得提前支取,法定条件包括:达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居或死亡。这意味着缴存资金被锁定至少数十年,期间无法用于应急、购房、教育等生命周期中的大额支出需求。
从财务角度量化这一成本:假设一名35岁纳税人每年缴存12000元,持续25年至60岁领取,同期其可支配资产若以3%的无风险收益率计复利,流动性溢价约为每年资金占用成本的折现总和。这一数字虽无统一公开测算,但学术研究中普遍认可流动性折扣在相当程度上侵蚀了税收优惠的实际净收益。
更为现实的影响在于行为层面——许多高收入纳税人在计算参与价值时,往往只关注当期节税额,而忽视了未来某一年度可能出现的重大支出需求(如子女高等教育、父母医疗等),导致资产配置刚性过强。
不同人群的决策路径分析
个人养老金并非对所有纳税人同等有益。决策逻辑需要根据边际税率、距离退休年龄的年限、以及现有资产流动性状况综合评估。
高税率工薪阶层的理性路径
年收入30万元以上、适用10%及以上税档的纳税人,每年缴存12000元可在当期获得可观的节税效果,且距离退休尚有数十年时间,流动性锁定的机会成本相对较小。这类人群参与个人养老金的财务逻辑最为清晰。
低税率或灵活就业人群的审慎考量
适用3%税档或无个人所得税纳税义务的人群,税收递延的直接收益极小。对于灵活就业者而言,更关键的约束在于缴存资金将占用本可用于即时生活保障的现金流。此类人群参与前需重点评估自身应急储备是否充足。
临近退休人群的窗口期
距离法定退休年龄不足十年的纳税人,参与个人养老金的策略逻辑与前者截然不同。由于领取时点临近,税收优惠的实际复利积累期有限,但节税效果在当期即可兑现。若当前边际税率较高,短期参与仍有正向净收益。
后续观察:制度演进中的变量
个人养老金制度仍处于早期运行阶段,多项配套机制有待完善。当前值得关注的三个方向包括:缴费额度是否会随经济发展水平逐步上调;投资产品谱系是否会进一步扩展以降低单一风险偏好约束;以及税收政策是否会从递延模式转向其他激励形式。
同时,账户管理费的定价机制、养老金资金的统筹运营效率、以及与第二支柱企业年金的衔接规则,均将影响这一制度的长期吸引力。普通参与者不宜将个人养老金视为单一养老支柱,而应将其纳入整体退休收入规划的一部分,与基本养老金、企业年金、商业保险及个人储蓄进行系统性配置。
风险声明:本文所述内容基于公开资料与通用财务原理,不构成任何投资建议。个人养老金参与决策需结合个人税务状况、财务状况及风险承受能力独立判断,过往产品类型表现不代表未来收益。
简明结论
个人养老金制度的核心价值在于税收递延与长期复利,但这一价值并非均等分布——高边际税率纳税人受益显著,低税率人群则需更审慎地权衡流动性成本。8000万账户的高开立率反映了政策的广泛认知度,但分层化的实际参与行为揭示了税收激励与个体财务状况之间的结构性错配。理性参与的前提是明确自身的税率档位、流动性储备充足性以及距离退休的年限,而非简单地跟随政策导向。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。