
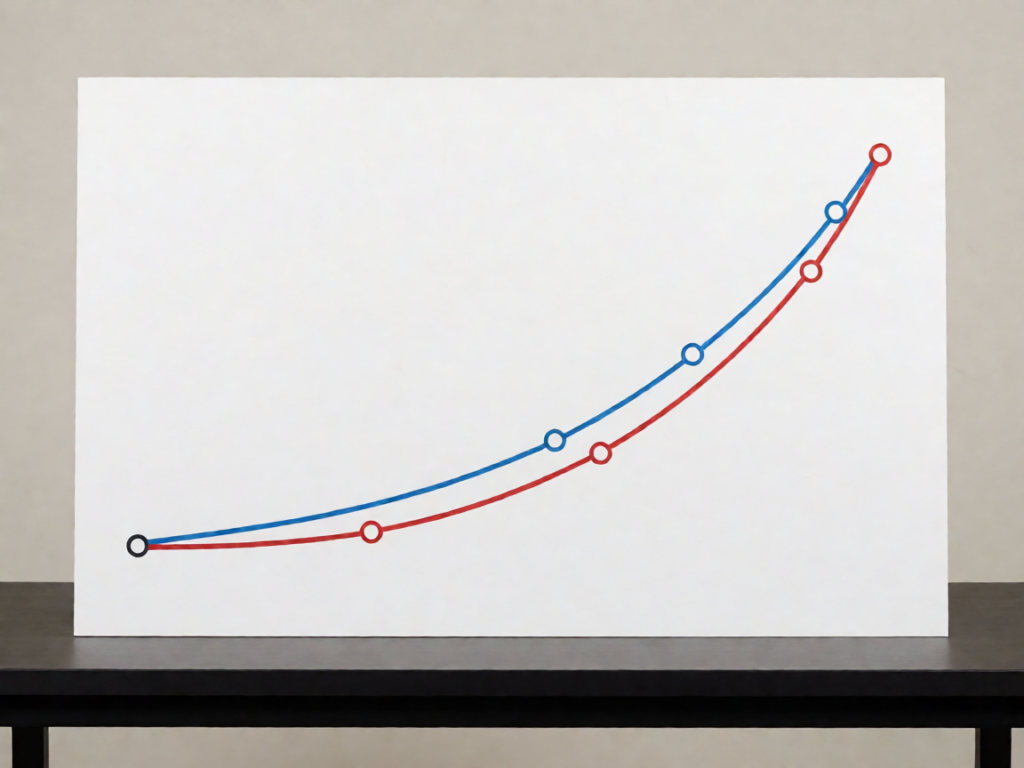
个人养老金账户内不同产品的实际收益分化显著,存款型与权益型产品长期复利效应差异巨大。文章系统梳理四类产品的风险收益特征,给出适配不同风险偏好的配置思路。
同样的缴费,十年后为何差距拉大
个人养老金制度推行以来,超过八千万人开立了账户。然而账户开立只是起点,真正决定退休时点资金厚薄的,是账户内的产品选择与长期持有行为。同属一个制度框架,不同投资者最终账户规模可能相差数倍,根源在于资产配置差异而非缴费金额。
这一分化并非理论推演。以2022年首批试点城市居民为观察样本,截至2025年末,选择存款类产品的账户平均年化收益率约1.8%,选择纯债理财产品的约3.2%,选择含权益仓位养老FOF的则介于5%至7%之间,复利效应在十年维度被显著放大。
复利的非线性力量
三年期存款利率下行至2%以下后,养老储蓄的实际购买力增长空间极为有限。而权益类资产在较长持有期内虽伴随波动,但其预期收益中枢明显高于固定收益类产品。两者在二十年的复利计算下,终值差异可达两倍以上。
四类产品的风险收益图谱
个人养老金账户可投资产品分为四类:储蓄存款、理财产品、商业养老保险、公募基金。每类产品在法律属性、流动性安排和收益来源上存在本质区别,直接决定了其对不同人群的适配性。
储蓄存款型产品以本金安全为第一优先级,适合风险厌恶型投资者或临近退休人群。其收益率与当期存款基准利率挂钩,波动极小,但在低利率环境下实际购买力增长有限。
理财产品多数以固收类资产为主,通过杠杆和期限错配增厚收益。历史数据显示,稳健型理财产品的年化波动率约为2%至4%,在持有三年以上时亏损概率较低,但收益上限同样受限。
商业养老保险包含年金险和增额终身寿两种形态,核心优势在于确定性和跨周期锁定利率功能。在利率下行通道中,锁定3%左右的有效复利具有显著的防御价值,但流动性较弱,提前退保损失较大。
公募基金中的养老目标基金(FOF)是权益敞口最高的品类。其通过大类资产动态配置在控制波动的前提下追求更高收益,适合年轻投资者和长期资金。但需承受阶段性回撤,持有期建议不少于五年。
风险承受能力测评的真实含义
开户时进行的投资者适当性评估,决定了可选产品的范围。测评结果并非形式主义,而是法律层面的风险匹配要求。保守型投资者被限制在购买存款和低风险理财,平衡型和进取型则可配置含权益的基金产品。
持有期越长,择时的意义越小
养老金投资的最大约束是时间——资金锁定至退休方可支取。这一设计看似剥夺了流动性,却消除了行为金融学中最常见的损失:追涨杀跌。对养老资金而言,持有期本身就是最强大的纪律机制。
以养老目标日期基金为例,其投资策略随目标年份临近自动降低权益仓位,从年轻时的高风险高收益逐步过渡到临近退休时的稳健防守。投资者无需自行判断择时窗口,交由专业基金管理人执行全天候资产配置。
历史回测显示,在2015年至2025年的完整周期中,定投养老FOF的账户即使经历2018年熊市和2022年调整,长期持有者最终仍获得正收益。而频繁申赎的账户则因在低点割肉而在高点踏空,实际收益率远低于长期持有者。
缴费中断的隐性成本
养老金缴费中断的代价往往被低估。每年最高12000元的缴费额度,若连续五年中断,不仅损失当期税优红利,更损失了这部分资金在账户中复利增值的机会。以年均5%的收益测算,五年断缴造成的终值差距可达数万元。
税优收益只是入场券,真正决定终值的是复利
个人养老金的最大吸引力之一是税收递延优惠:缴费阶段抵扣个税,投资阶段收益免税,领取阶段按3%单独计税。对于边际税率高于3%的群体,税优本身即构成确定性的超额收益。
然而税优红利仅覆盖短期现金流改善,账户长期积累的核心驱动力仍是产品本身的收益率。两类投资者的最优策略截然不同:高收入群体应优先最大化税优收益,选择税基较高的缴费档位;中等收入群体则更需关注产品选择对长期复利的累积效应。
一个常见误区是将税优视为唯一考量。实际上,即便不考虑税收因素,养老FOF在十年以上持有期内的预期收益中枢,也显著高于同期限存款产品。税收优惠是锦上添花,而非账户增值的全部逻辑。
领取阶段的再平衡风险
退休时账户资金一次性或分次领取,若全部转入活期账户将瞬间丧失收益能力。部分投资者选择购买终身年金险实现确定性现金流,部分则继续以基金形式持有以对抗长寿风险。两种路径各有优劣,取决于个人对通胀和寿命的预期。
给不同人群的适配建议
养老金投资没有标准答案,但存在清晰的适配框架。年轻投资者(35岁以下)因持有期长达二十年以上,可承受较高波动,建议以养老FOF为核心配置,权益仓位可维持在60%左右。
中年投资者(35至50岁)处于家庭责任高峰期,宜采取”核心加卫星”策略:以稳健理财或增额寿险为底仓锁定基础收益,以基金配置参与市场弹性。权益仓位建议控制在30%至50%区间。
临近退休者(50岁以上)的核心目标是保值而非增值,存款类和年金类产品应占绝对主导。此时过度追求收益反而可能因市场波动导致临近领取时点账户缩水,得不偿失。
- 年轻人:养老FOF为主,权益仓位60%上下,重点关注管理费和跟踪成本
- 中年人:稳健理财加部分FOF,权益仓位30%至50%,关注产品流动性条款
- 临近退休者:存款和年金险为主,权益仓位不超过10%,确保领取时点资金安全
定期审视持仓的必要性
即使选择了合适的产品,账户也不应处于”一存了之”的状态。建议每年至少进行一次持仓检视:评估产品业绩是否持续符合预期,检查资产配置比例是否因市场波动而偏离目标,判断自身风险承受能力是否发生实质性变化。
总结:养老金投资是一场与自己的博弈
个人养老金制度的核心价值,不在于提供最高的预期收益,而在于通过税收激励和长期锁定机制,促使普通人完成强制储蓄和理性配置的启蒙。账户最终能积累多少,取决于三类因素的叠加:缴费的持续性、产品选择的合理性、以及持有期的纪律性。
数据清晰表明,同样的本金,在不同产品组合下十年后的终值差距可达数倍。这一差距并非来自运气,而是来自对风险收益特征的认知深度和对自身年龄阶段的客观判断。养老金投资的本质,是与自身的惰性和短视作对抗。
后续观察重点包括:存款类产品利率走势对养老储蓄吸引力的影响、养老FOF在极端市场下的回撤控制能力、以及领取阶段税收政策的进一步细化方向。对于普通投资者而言,最重要的是尽快完成账户配置,而非等待所谓的”最佳时机”——时间本身就是养老金投资中最稀缺的资源。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。