
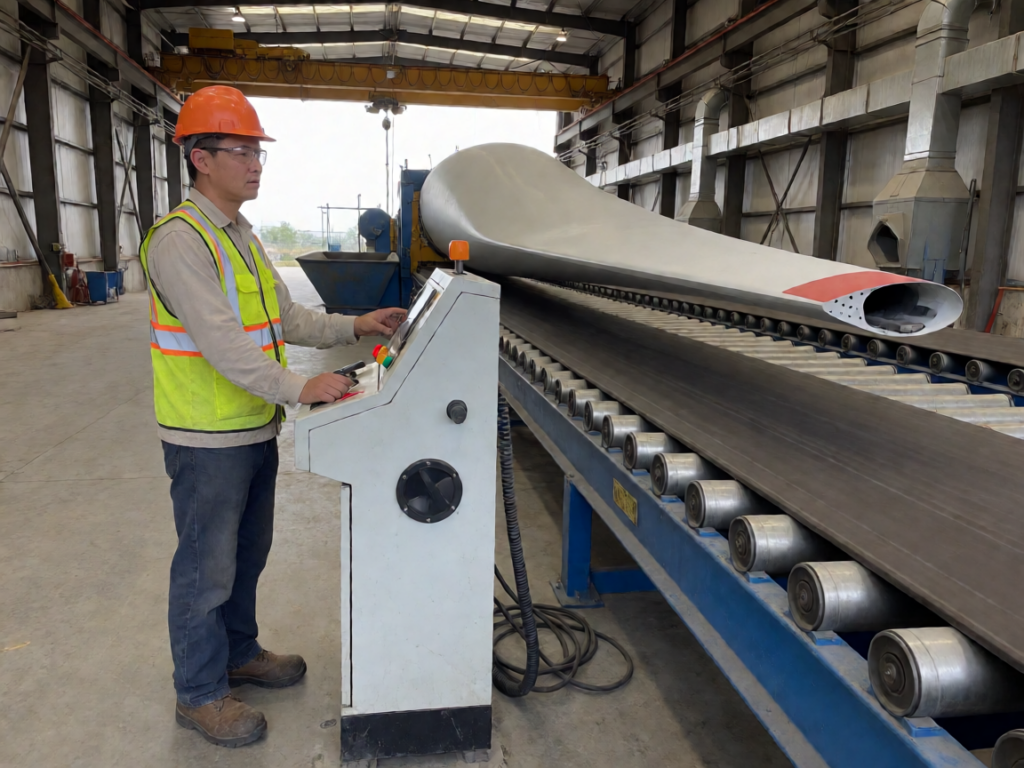
中国资源循环集团总部落户天津子牙经开区,退役风机再上岗、废旧电池返产线,天津正把资源综合利用从环保成本项变成有政策护航、资金支撑、平台依托的绿色生意链。本文梳理其商业逻辑、产业链分布与潜在风险。
央企总部落户天津,循环经济的投资逻辑正在重塑
9月26日,天津子牙经济开发区公开披露其循环经济产业进展,中国资源循环集团这一”中字头”央企总部落户当地,带动退役风机再加工、废旧电池回收再利用等产业链条加速成形。这标志着资源综合利用已从传统的环保合规成本,转变为一门具备政策支撑、资本投入和平台依托的可持续商业赛道。子牙经开区自2000年代初起步,二十余年积累的产业基础,正迎来央企赋能的关键节点。

中国资源循环集团的设立,源于国务院层面推动资源循环利用体系建设的战略部署,其核心定位是整合全国性再生资源回收网络,打通废金属、废塑料、退役动力电池、退役风电叶片等品类的规模化集散与精深加工链路。落户天津子牙,意味着国家级资源循环平台将与已有产业集群形成协同效应,而非从零新建。
退役风机与废旧电池:两条最具商业想象力的细分赛道
退役风机叶片:从填埋场到再加工车间
风电行业进入集中退役期是客观趋势。首批大规模Installed的风电机组服役周期约为20至25年,2010年前后投运的机组将在2030年前后进入退役高峰。风机叶片主要由玻璃纤维增强复合材料制成,传统处理方式是以填埋或焚烧为主,处置成本高且存在环境争议。随着材料回收技术进步,叶片粉碎后可作为水泥窑协同处置的替代燃料或建材原料,部分企业已开始探索纤维回收再利用路径。

天津子牙区域的布局,正是瞄准这一品类的规模化回收加工能力。退役风机叶片的运输半径大、单次重量高,集中处理相比分散处置更具经济性。央企总部入驻后,通过统一调度与标准制定,有望降低区域性处置成本,并推动回收标准从地方各自为政走向全国统一。
废旧动力电池:高价值金属回收驱动商业模式
动力电池回收的商业逻辑更为清晰。一辆纯电动新能源汽车的电池包含钴、镍、锂、锰等高价值金属,退役后通过湿法冶金或物理分选工艺可回收其中大部分金属材料,再次进入新能源电池生产供应链,形成闭环。
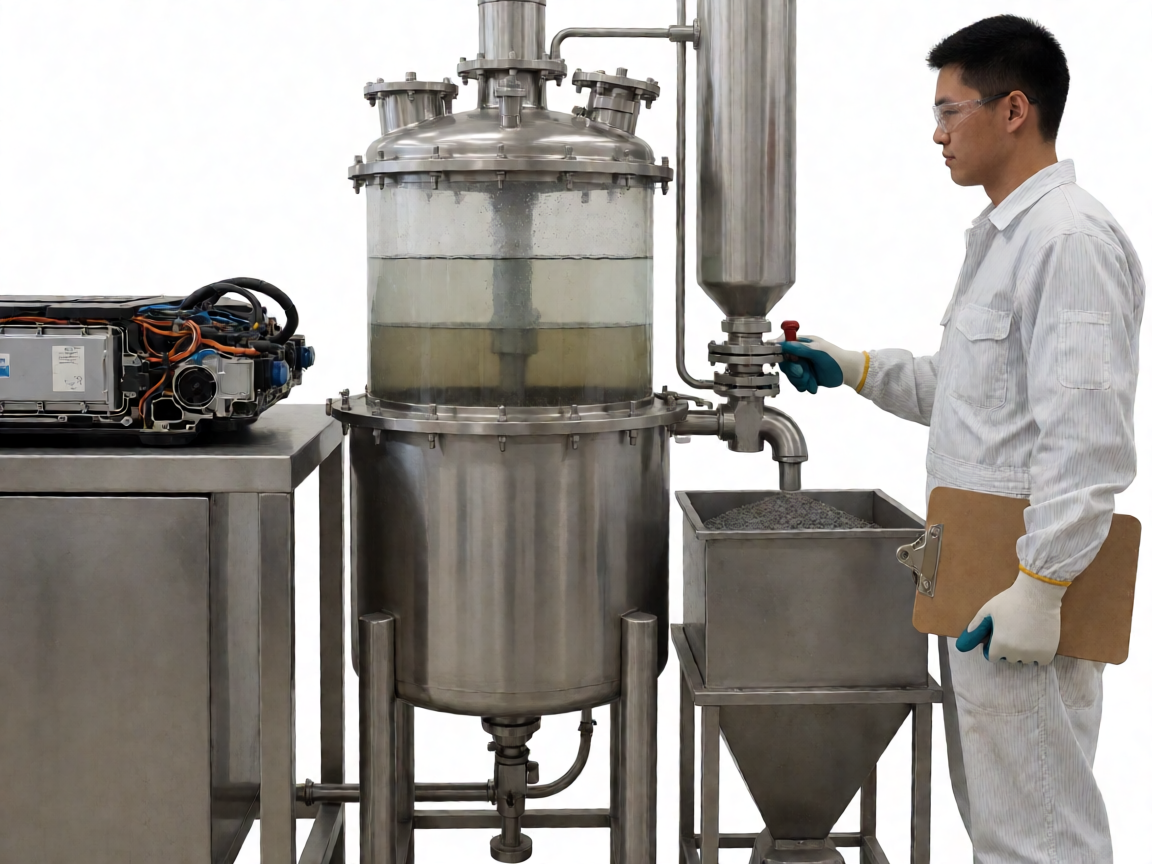
- 电池回收渠道:目前以车企回收联盟、第三方专业回收企业和电池生产商三种路径并存,政策导向是建立溯源管理体系,压实生产者责任。
- 技术路线分化:火法冶金能耗高但适合大批量粗处理,湿法冶金回收率高但化学试剂使用量大,物理分选作为预处理环节逐步普及。
- 盈利驱动因素:碳酸锂、氢氧化镍钴等上游金属价格波动,直接决定回收企业利润空间,这是该行业周期性的核心来源。
子牙经开区对废旧电池回收业务的引入,将填补华北地区规模化梯次利用和再生冶炼环节的区域性缺口。这一品类的高度资源化属性,使其成为”绿色生意链”中最具现金流的板块之一。
十五五规划与双碳目标:政策支撑如何转化为产业红利
资源循环产业的长期确定性,来自政策端的持续加码。”十五五”规划建议中明确把”加快构建废弃物循环利用体系”列入重点任务,这意味着从中央到地方的财政、税收、用地等配套政策,将持续向资源综合利用领域倾斜。具体而言,增值税即征即退、绿色信贷支持、碳排放核算纳入全国碳市场等机制,都在为资源循环企业降低综合成本、提升盈利能力提供制度保障。
中国资源循环集团以央企身份整合行业资源,其核心价值不在于单一项目的盈利能力,而在于建立覆盖全国的回收网络标准化体系和定价话语权。这种基础设施属性,决定了其商业模式的长期性而非短期投机性。
然而,政策支持并不等同于业绩确定性。资源循环行业仍面临几个结构性挑战:一是回收端碎片化,大量非正规回收主体仍在运营,规范化整合需要时间;二是技术迭代风险,新材料体系(如钠离子电池)的推广可能改变废旧电池的金属组成结构,影响现有回收工艺的经济性;三是终端需求波动,再生金属价格与原生矿价格联动紧密,大宗商品周期直接影响行业利润。
产业链重构中的参与主体与利益分配
天津子牙循环经济区的升级,本质上是一次产业链区域格局的重塑。原有的民营回收企业、拆解加工户,将在央企主导的新体系下面临准入标准提升、环保合规成本上升的压力,同时也可能通过股权合作或供应链嵌入获得新的发展空间。这种整合过程,短期内可能带来行业集中度提高带来的定价能力增强,中长期则取决于新体系的运营效率能否真正压降全社会资源消耗成本。

| 细分品类 | 当前市场阶段 | 核心盈利驱动 | 主要风险 |
|---|---|---|---|
| 退役风机叶片 | 产业化初期 | 处置费收入+再生材料销售收入 | 技术成熟度、运输成本、终端消纳渠道 |
| 废旧动力电池 | 规模化扩张期 | 金属回收收益(锂钴镍) | 金属价格波动、技术路线替代、合规风险 |
| 废钢铁/废有色金属 | 成熟竞争期 | 价差套利+规模效应 | 环保督察趋严、正规军成本劣势收窄 |
| 再生塑料 | 稳步发展期 | 食品级/高值化再生料溢价 | 原料品质不稳定、下游认证门槛 |
投资者需注意的是,资源循环板块并非低波动赛道。大宗商品价格周期、环保政策收紧节奏、技术路线演进速度,都会显著影响各细分领域的盈利能力。央企入驻带来的稳定性预期,更多体现在中长期产业链整合层面,而非短期业绩的确定性感。
后续观察要点与边界提示
天津子牙循环经济的下一步演进,值得持续跟踪以下几个变量:中国资源循环集团实质性业务落地进度,包括首批重点项目签约与投产时间表;退役风机叶片与废旧动力电池两条赛道的跨区域产能布局是否以天津为核心枢纽;地方政府在土地、税收、能耗指标等方面的配套支持细则;以及国际再生资源贸易政策(如欧盟碳边境调节机制)对中国再生资源出口竞争力产生的间接影响。
需要明确的风险边界是:本文基于公开信息梳理产业逻辑与商业框架,不构成任何投资建议。资源循环行业受大宗商品价格、环保监管政策和宏观经济周期多重影响,投资需结合企业具体财务状况、项目实际进展和市场估值综合判断。对于普通读者而言,理解这一产业的运行逻辑,比追逐短期热点更具参考价值。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。