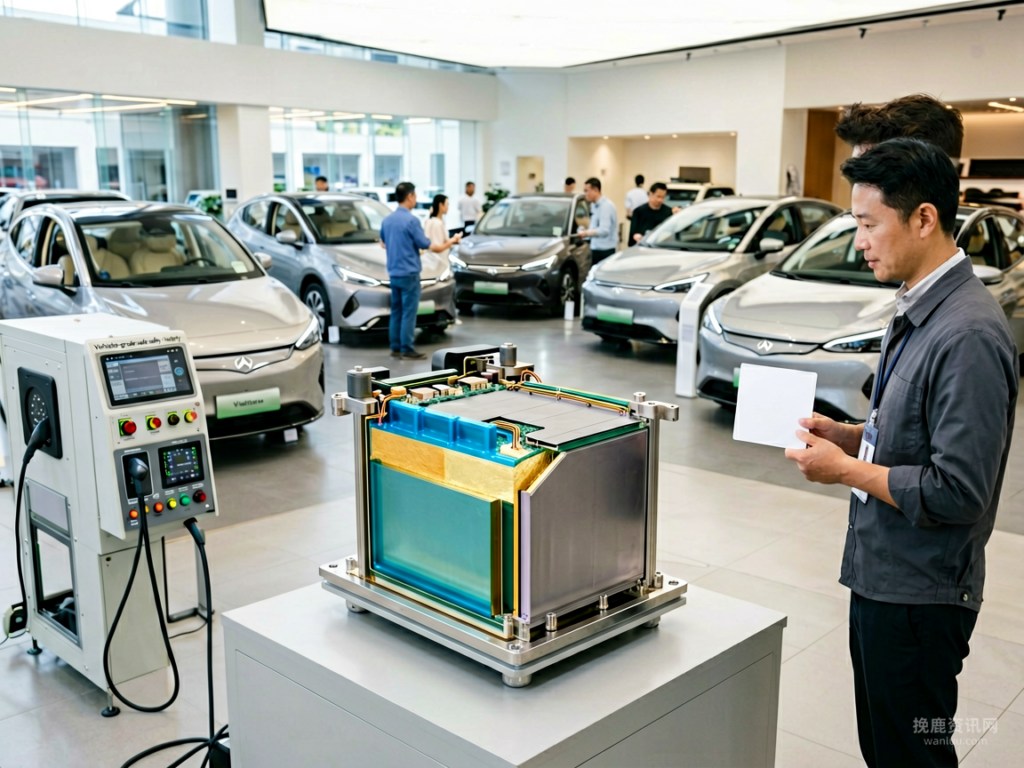
固态电池产业化进程在2026年进入关键阶段,宁德时代、比亚迪等头部企业加速量产布局,传统液态锂电池路线面临技术替代压力。本文梳理固态电池技术路线、成本瓶颈与投资逻辑,帮助读者理解动力电池行业结构性变化。
固态电池量产节奏提速,动力电池行业正式进入技术换轨期
2026年上半年,宁德时代、比亚迪、清陶能源等企业相继公布固态电池中试线投产计划,半固态电池已在部分新能源车型上实现装车交付。全固态电池量产节点从此前预期的2030年逐步前移至2027至2028年窗口期,行业技术路线之争进入实质性落地阶段。
这一进程并非突然加速,而是建立在过去五年材料体系迭代与工艺路线收敛的基础之上。液态锂离子电池能量密度已接近理论极限,提升空间收窄至每瓦时1至2毫安时级别,而固态体系凭借更高的离子电导率与更宽的电位窗口,实验室数据已突破每瓦时400毫安时门槛。
对整车厂而言,续航焦虑是直接影响购车决策的核心指标之一。固态电池若能在2027年前后实现规模化降本,将在单次充电续航、低温性能和安全性三个维度形成显著优势,进而重塑新能源车型的竞争基准。
头部企业技术路线分化,专利布局拉开护城河差距
氧化物、硫化物、聚合物三条路线各有侧重
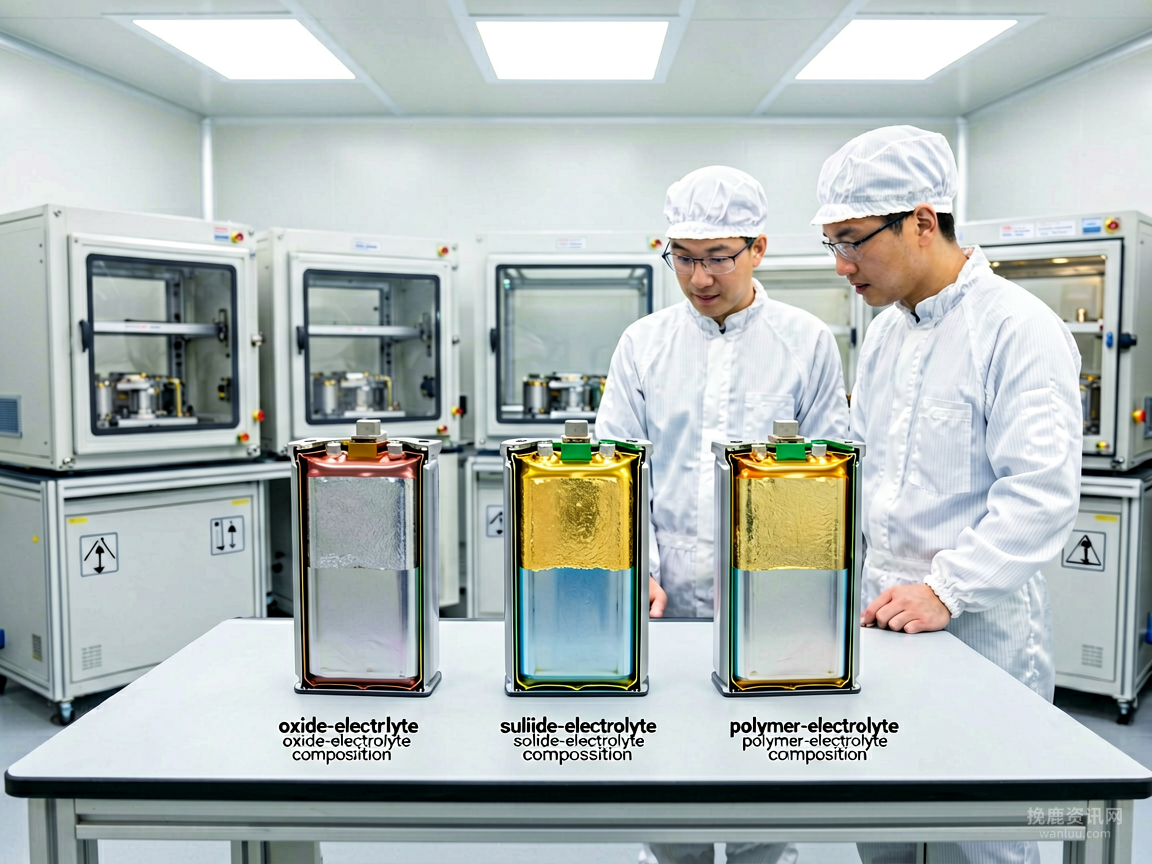
当前固态电池主流技术路线分为三类:氧化物电解质稳定性好但离子电导率偏低,代表性企业包括宁德时代的凝聚态电池方案;硫化物电解质离子电导率最高但空气敏感性极强,日系企业如丰田、日产在此路线上专利积累最为密集;聚合物电解质加工性能优异但室温电导率不足,欧洲企业如宝马与瑞士Factorial能源在此领域投入较多。
宁德时代与比亚迪的差异化策略
宁德时代采取渐进式路径,先推出半固态电池填补高端车型市场空白,再逐步向全固态过渡。其2025年公布的凝聚态电池能量密度达到每瓦时300,已通过多家车企验证并进入小批量供货阶段。比亚迪则更强调成本控制与供应链自主,将其刀片电池技术与固态路线并行推进,计划在2027年实现半固态电池的规模化量产。
初创企业的突围困境
清陶能源、卫蓝新能源、辉能科技等国内固态电池初创企业在2026年均完成了新一轮融资,估值普遍超过百亿元人民币。然而初创企业面临的核心挑战在于量产一致性控制和成本控制,实验室数据与工厂量产之间存在显著的工程化鸿沟,这是技术路线之外的关键竞争壁垒。
成本与工艺瓶颈制约全固态电池短期商业化
原材料成本仍是最大障碍
固态电解质材料如硫化锂、锗基化合物的当前价格远高于传统碳酸锂,据行业公开数据估算,每千瓦时固态电池的材料成本约为液态电池的2至3倍。即便不考虑制造费用,仅材料成本这一项就决定了全固态电池在2027年前难以实现与液态电池的价格平价。
界面阻抗与量产良率的双重挑战
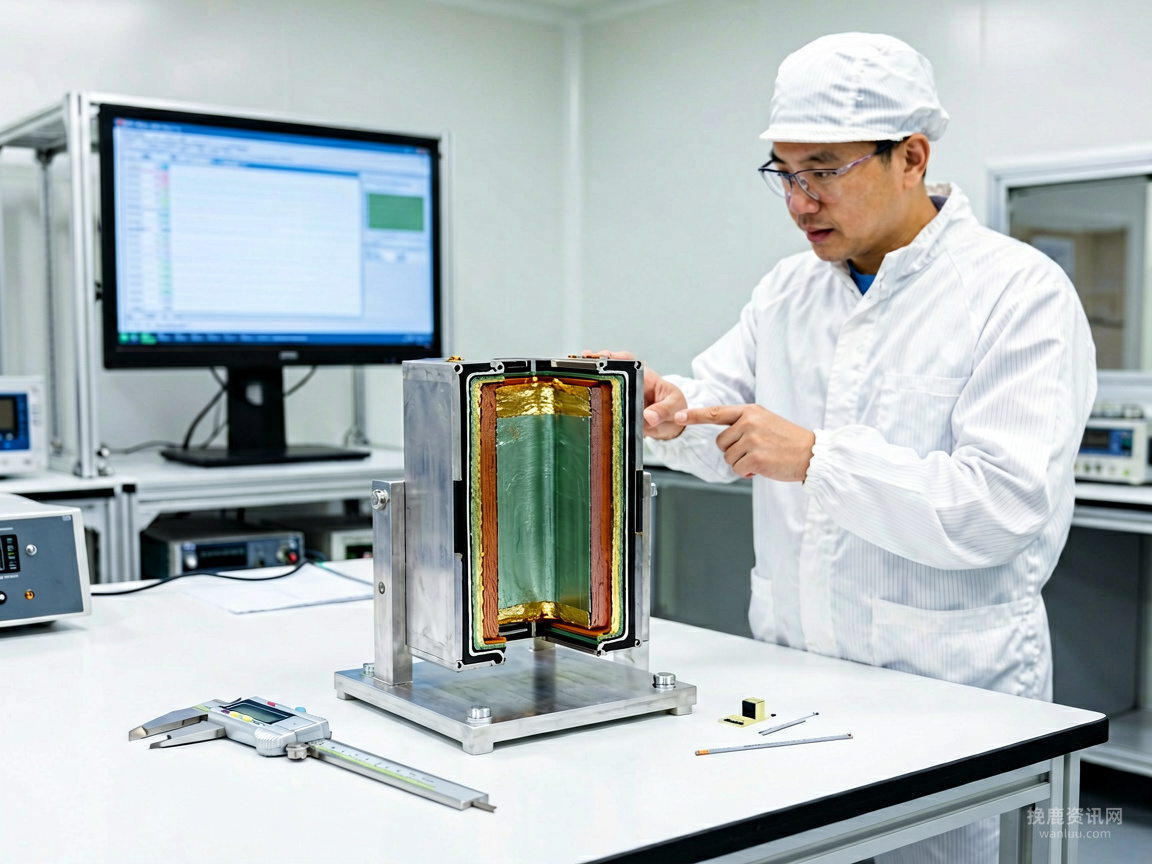
固态电解质与电极材料之间的固-固界面接触问题尚未根本解决,循环过程中界面阻抗的增加会导致电池内阻上升和容量衰减。同时,固态电池的干法电极工艺与现有液态电池产线兼容性较低,产线改造成本预计占新建产线投资的40%至60%。
半固态电池的过渡价值被低估
半固态电池在保留部分液态电解质的同时引入固态电解质涂层,在能量密度提升与安全性能改善之间取得平衡。这种折中方案使现有液态电池产线只需进行有限改造即可兼容生产,成为当前最现实的产业化路径。多家车企已将半固态电池车型定于2026年下半年至2027年上半年陆续上市。
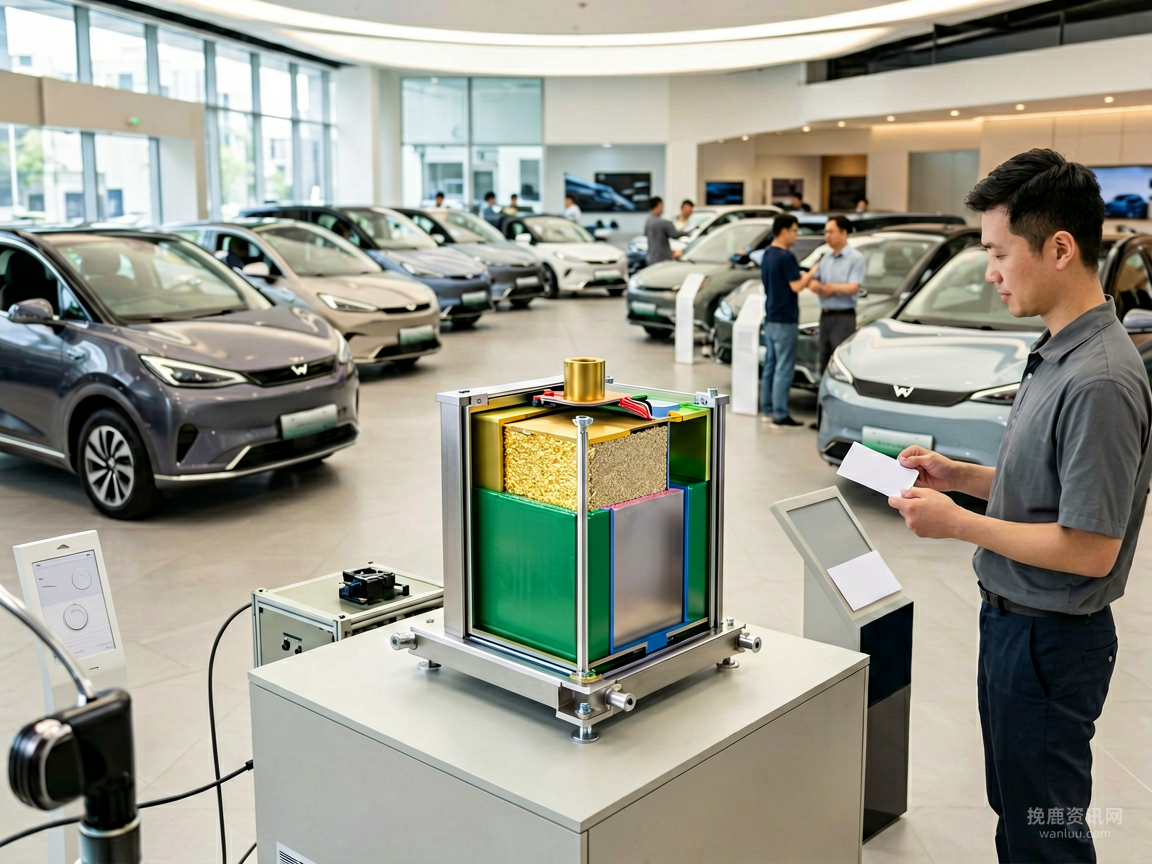
液态锂电池产业链承压,上下游利润分配格局面临重构
上游锂盐价格波动与需求结构调整
碳酸锂价格在2024年至2025年经历大幅下跌后于2026年进入区间震荡,液态锂电池的利润率压缩已迫使部分中小锂盐厂商减产或退出。固态电池对锂用量理论上低于液态电池(因电解质替代了部分液态电解液),长期来看可能进一步压制锂价需求弹性,但短期影响有限,因为半固态电池仍需依赖液态组分。
电解液企业面临转型压力
传统电解液供应商如天赐材料、新宙邦在固态电池完全普及后其核心产品需求将显著萎缩。目前这些企业已启动固态电解质材料的研发布局,但产品形态从液态向固态的转变意味着生产工艺、客户认证周期和客户关系都需要重新构建,转型窗口期预计为3至5年。
负极材料环节存在技术跃迁机会
固态电池为匹配更高电压窗口和能量密度,倾向于采用硅基负极或锂金属负极替代传统石墨负极。硅基负极的膨胀率控制和锂金属负极的枝晶抑制是当前研发重点,这一转变将为具备硅碳复合材料量产能力的企业带来增量空间。
投资者与消费者应如何理性看待固态电池叙事
区分技术突破与商业落地的时间差
固态电池的新闻报道往往聚焦于实验室数据或签约合作公告,但从中试线到规模化量产通常存在18至24个月的工程化周期。投资者需关注企业是否已具备量产订单、客户认证进度和产能爬坡数据,而非仅凭技术发布判断投资价值。
关注整车的实际体验提升而非参数指标
对于消费者而言,固态电池带来的续航提升是否足以覆盖其带来的价格溢价是关键判断依据。以半固态电池车型为例,当前市场定价普遍比同规格液态电池车型高出15%至20%,消费者需权衡额外预算与实际用车需求的匹配度。
板块投资需警惕估值泡沫
2026年以来A股和港股市场中涉及固态电池概念的公司股价普遍经历了一轮大幅上涨,部分企业市值涨幅远超其实际业务贡献。建议投资者重点关注两类标的:一是已确认获得车企定点订单并进入量产阶段的电池企业;二是具备固态电解质材料量产能力且成本控制能力经过验证的上游供应商。
后续观察要点与结论
固态电池产业化是一个确定性较高但节奏存在不确定性的长期趋势。2026年下半年至2027年是半固态电池装车交付的关键验证期,全固态电池量产时间表仍取决于材料成本下降曲线和工艺良率提升速度。
建议持续关注以下三个信号:一是头部电池企业的半固态电池装车量和良率数据;二是硫化物固态电解质量产成本是否出现季度级别的下降;三是传统液态锂电池厂商的产能出清节奏与利润底部判断。
本文不构成任何投资建议。固态电池相关上市公司股价已反映部分预期,技术路线竞争格局尚未定型,投资者需结合自身风险承受能力独立判断。新能源车产业链整体波动性较高,过往表现不代表未来收益,请审慎决策。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。