
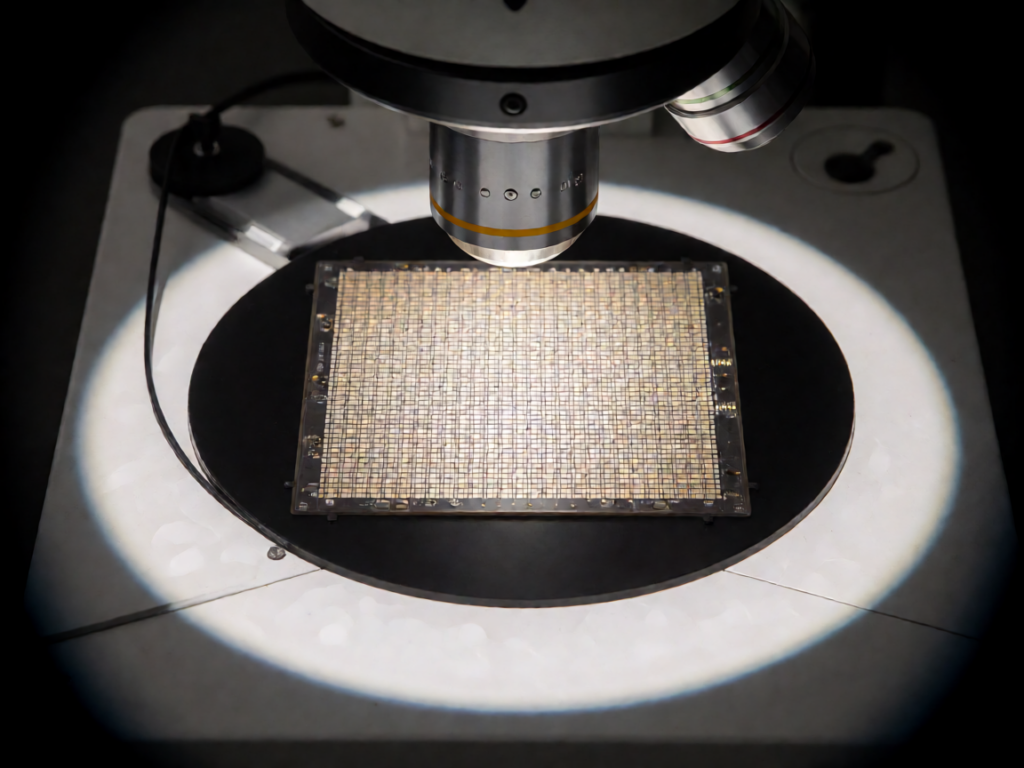
微LED被誉为显示技术的终极形态,具备超高亮度、零烧屏、极速响应等理论优势,却在量产良率和转移工艺上遭遇工程瓶颈。本文从原理出发,梳理微LED为何在手表和车载领域先行落地,而大尺寸消费级市场仍遥遥无期的真实原因。
核心判断:微LED是理论最优解,但工程化进度被制造瓶颈拖慢
微LED显示技术在所有自发光显示方案中拥有最理想的理论参数:峰值亮度超过10万尼特,像素寿命可达10万小时以上,且不存在有机材料衰减带来的烧屏问题。然而这项技术从实验室走向大规模消费级市场的速度远低于行业预期,核心症结不在显示原理,而在制造工艺。
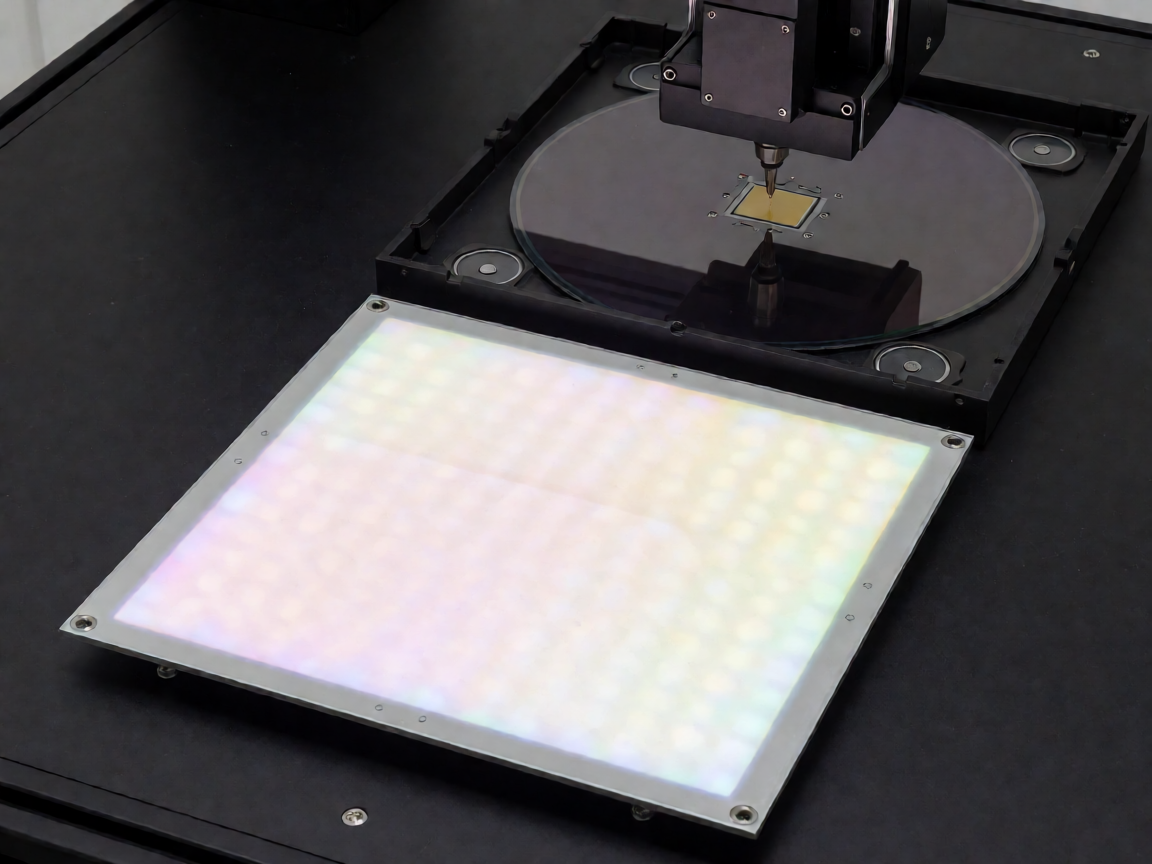
目前的产业现实是:微LED已经在数百英寸级商用大屏和智能手表等小尺寸领域实现商业化,但在手机和电视等主流消费电子领域的渗透仍停留在原型和小批量阶段。这种分化并非技术路线的分歧,而是不同应用场景对良率和成本承受能力的差异所决定的。
关键结论:微LED的显示性能没有争议,争议在于能否以可接受的成本把它做出来。制造良率和巨量转移效率是当前唯一的硬约束。
背景:显示技术三条路线的并行演进
当前主流显示技术分为三大阵营:LCD依靠背光模组加液晶调控光线,OLED依靠有机发光材料自发光,而微LED则是将无机半导体LED缩小到微米级别后直接作为像素单元。三条路线的核心差异在于发光介质的物理性质——有机分子、无机晶体或者量子限域结构。
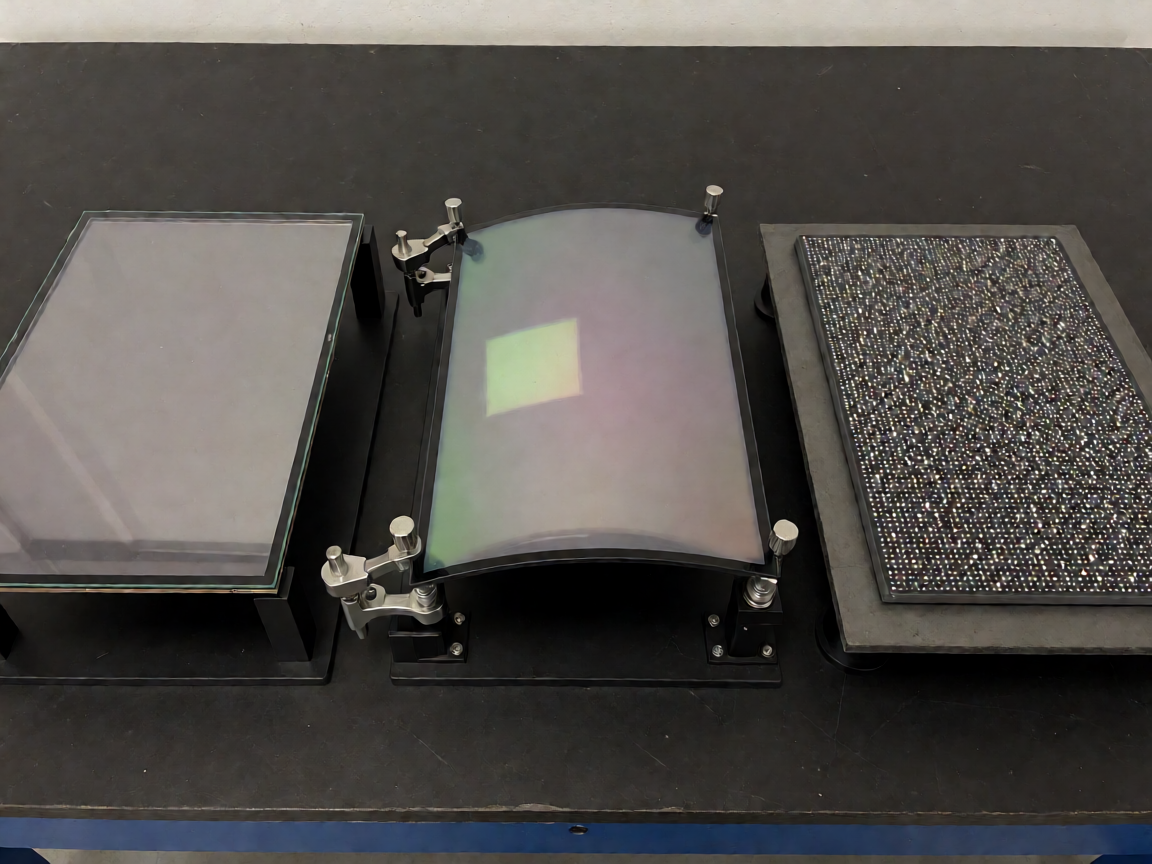
OLED自2010年代以来在高端手机和电视市场快速渗透,其优势在于对比度极高、面板可以做薄做弯,但有机材料的寿命天花板和烧屏风险始终是产业界无法完全消除的隐患。微LED被视为潜在的长期替代方案,因为它本质上是一种更稳定的无机自发光体系。
原理:每个像素都是一颗独立发光的无机LED
微LED的核心结构与传统LED灯珠完全一致,区别仅在于尺寸量级。一颗标准微LED像素的边长通常在1至100微米之间,相当于一根头发丝直径的十分之一到一半。每个像素单元内部包含P型半导体层、量子阱发光层和N型半导体层,通电后电子与空穴在量子阱中复合并以光子形式释放能量。
与OLED最大的不同在于,微LED的发光层是无机材料(如GaN基化合物半导体),而非有机分子。无机材料的化学键强度远高于有机分子,因此不会因为氧气和水分的缓慢渗透而发生退化。这也是微LED理论上拥有远超OLED寿命的根本原因。
在驱动方式上,微LED采用有源矩阵(AM)驱动,与OLED和LCD一样通过TFT背板逐行扫描控制每个像素的亮灭和灰度。不同之处在于微LED的阈值电压更低、开关速度更快,响应时间可低至纳秒级别,这意味着它在动态画面的拖影控制和刷新率上限上具备天然优势。
应用现状:小尺寸先行,大尺寸观望
目前微LED的商业化落地呈现明显的尺寸分层特征。在智能手表领域,三星电子自2023年起在其Galaxy Watch系列高端型号中搭载微LED屏幕,利用其超高亮度确保户外阳光下依然清晰可读。这一应用场景对分辨率和功耗的要求极为严苛,微LED在此展现出不可替代的优势。
在车载显示领域,微LED正加速渗透仪表盘和中控屏幕。车规级环境对显示器件的宽温稳定性、抗振动能力和长寿命提出了远高于消费电子的要求,而微LED的无机特性恰好满足这些条件。多家中国汽车供应链企业已将微LED纳入下一代智能座舱的显示方案储备。
- 智能手表(1-2英寸):已量产,代表产品为三星Galaxy Watch系列
- 车载显示屏(5-15英寸):小批量交付中,多家Tier1供应商进入验证阶段
- AR/VR眼镜(0.5-2英寸):原型阶段,对微LED的像素密度和功耗提出极端要求
- 大尺寸电视(55英寸以上):三星The Wall已商用,但价格定位在奢侈消费品层级
- 手机屏幕(6英寸以上):尚无成熟量产方案,仍处于研发和专利布局阶段
各场景技术要求的差异对比
| 应用场景 | 关键指标优先级 | 可接受的单价上限 | 当前成熟度 |
|---|---|---|---|
| 智能手表 | 亮度、功耗、尺寸 | 中等溢价 | 已量产 |
| 车载显示 | 可靠性、温宽、寿命 | 高溢价 | 小批量 |
| AR/VR | 像素密度、功耗、重量 | 视整机定价而定 | 原型验证 |
| 商用大屏 | 亮度、拼接无缝、可靠性 | 高端商用预算 | 已量产 |
| 消费电视 | 成本、画质、尺寸 | 接近OLED定价 | 研发阶段 |
| 手机屏幕 | 成本、功耗、分辨率 | 接近AMOLED定价 | 早期研发 |
制造瓶颈:巨量转移是横亘在实验室与产线之间的鸿沟
微LED芯片本身并不难以制造。化合物半导体外延生长和光刻工艺在LED照明行业已成熟运行数十年,单颗微LED芯片的制造成本并不高。真正的瓶颈在于将这些芯片从生长衬底上取下并精确放置到驱动背板上的过程,业界称之为”巨量转移”(Mass Transfer)。
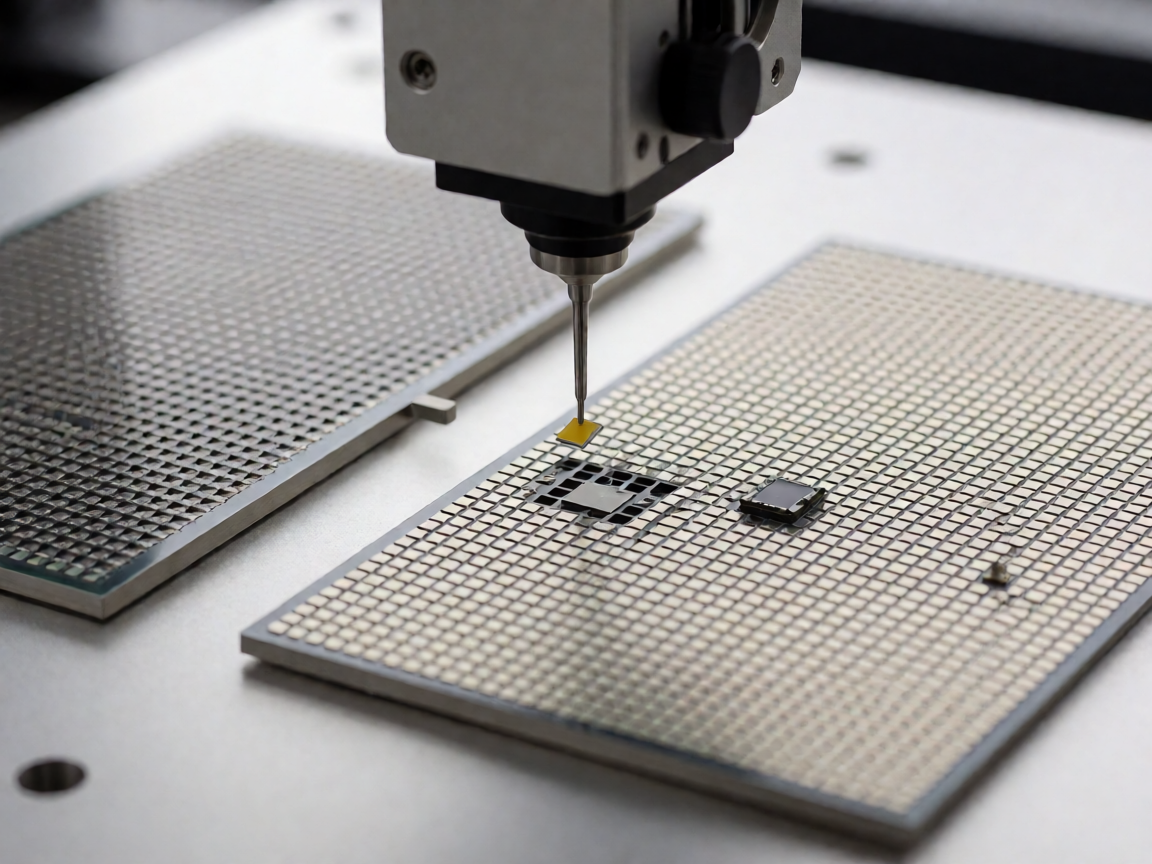
一块6英寸的微LED手机屏幕背板上需要承载超过500万颗独立像素芯片。每颗芯片的尺寸不足50微米,相当于一粒沙子的十分之一。要在每小时生产数千块面板的产线上完成这一数量的精确拾取和放置,同时还要保证转移后芯片的电学连接和光学性能全部合格,这是一个超出当前自动化精密装配能力边界的问题。
目前产业界探索了多种巨量转移技术方案,包括流体喷射转移、弹性印章整体转移、激光剥离选择性转移和静电吸附转移等。每种方案都在特定的转移速度和良率区间内证明了可行性,但尚未有任何一种方案能够在保持高效率的同时达到消费电子量产所需的99.99%以上良率。
产业现实:目前没有公开数据表明任何一家厂商已经解决了微LED手机屏幕的完整量产良率问题。所有声称”即将量产”的表态均应视为技术路线图层面的预期,而非可验证的产线状态。
成本结构:材料成本不是问题,工艺复杂度才是
微LED面板的成本结构中,LED芯片材料本身的成本占比不足10%。主要成本集中在巨量转移设备的折旧、转移工艺中的良率损耗、测试和修复环节,以及后道的色彩转换膜和封装工艺。以目前最乐观的产线效率估算,一块55英寸4K微LED面板的制造成本仍可能是同等规格OLED面板的三到五倍。
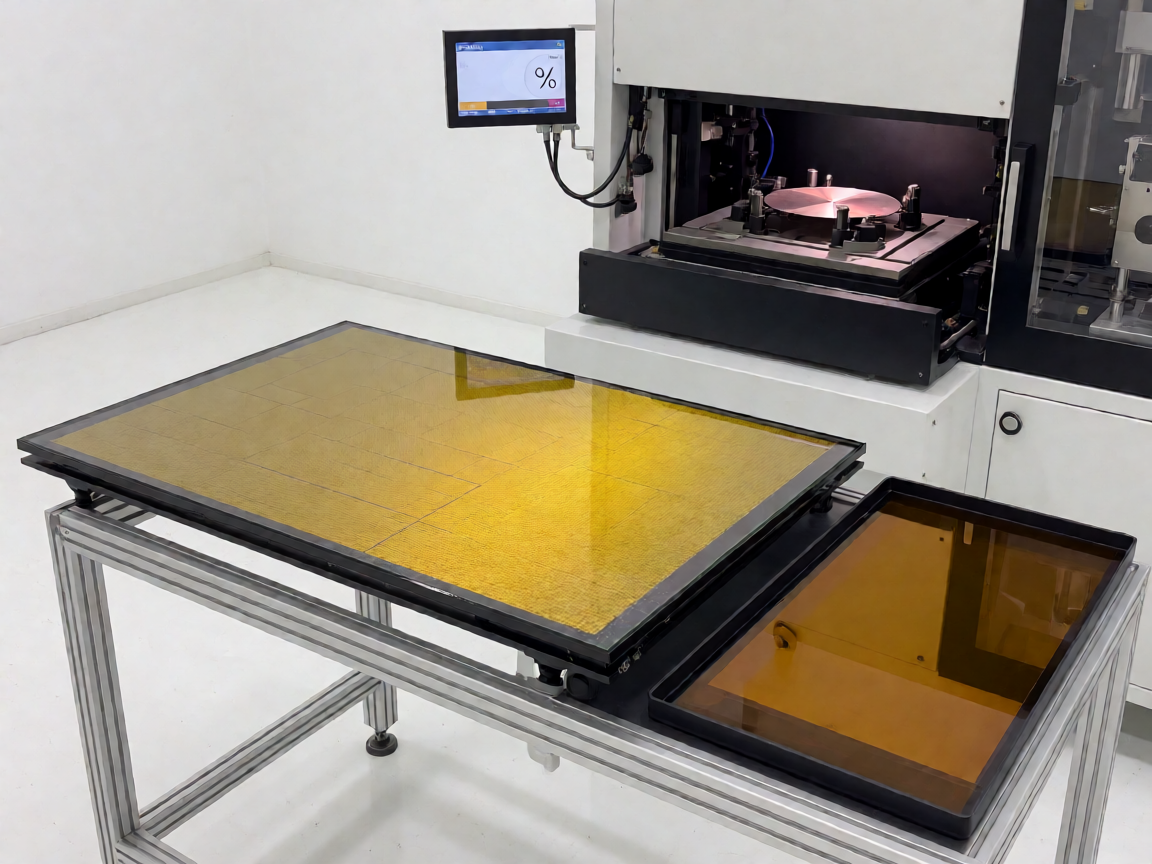
成本下降的路径清晰但艰难:首先需要将巨量转移的良品率从目前的99.5%左右提升到99.99%以上,这需要设备和工艺的双重突破;其次需要扩大衬底尺寸以提升单次转移的像素密度;第三需要整合驱动背板与微LED的异质集成工艺以减少封装环节。
与OLED的关系:分层竞争而非简单替代
在可预见的未来,微LED和OLED不会是你死我活的关系,而是在不同价格带和应用场景中分层共存。OLED凭借成熟的产线和规模效应,在中高端消费电子领域仍将继续主导至少五年以上。微LED则在那些对亮度、寿命和极端环境稳定性有硬性要求的场景中率先建立优势。
这种分层逻辑在车载显示领域已经初步显现:同一款车型的顶配和标配版本可能分别采用微LED和OLED仪表盘,两者在画质上有可感知但非颠覆性的差距,而价格和寿命差异则成为消费者做出选择的主要依据。
接下来值得关注什么
未来两年内最值得观察的三个信号是:其一,美国和韩国在巨量转移设备领域的专利布局进展,特别是激光转移和静电转移方案的量产验证结果;其二,中国显示产业链在Micro LED整线设备上的国产化突破,这直接影响成本下降的速度;其三,苹果等头部终端厂商是否会在可穿戴设备之外将微LED纳入下一代旗舰产品的设计规范。
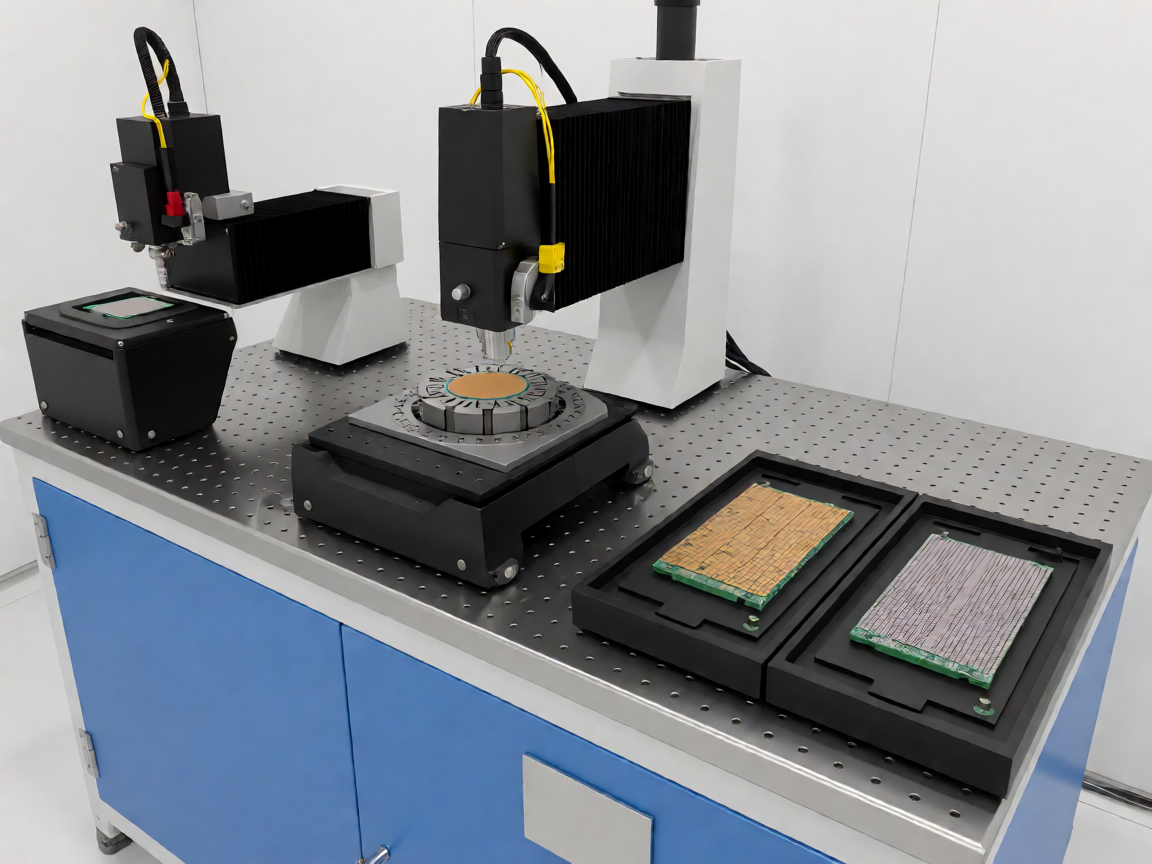
另外需要关注的是Mini LED与Micro LED的技术收敛。两者在结构上高度相似,区别仅在于像素尺寸的量级。Mini LED背光方案已经在大尺寸电视和显示器市场获得商业成功,其产线经验正在逐步向Micro LED自发光方案迁移。这种技术积累的溢出效应可能加速微LED的量产进程。
总结:等待制造突破,而非技术突破
微LED显示技术的核心故事不是关于物理原理的发现,而是关于工程制造的精进。它证明了一种显示方案可以拥有近乎完美的理论参数,却依然需要数年甚至十数年的时间才能跨越从实验室样品到消费级商品的鸿沟。对于普通消费者而言,如果当前手持设备或家电视觉需求已被OLED和Mini LED满足,那么等待微LED并非紧迫;但对于车载、AR和高端商用显示领域,微LED的价值已经超越了参数层面,成为不可替代的技术选项。
行动建议:行业从业者和投资者应关注巨量转移设备制造商和化合物半导体衬底供应商的动态,而非终端面板厂的产品发布。制造设备的突破往往早于终端产品的亮相一到两年。
以实际结果为准,操作前请核对官网版本、授权和安全提示。
欢迎留下你的观点,成为第一个参与讨论的人。