
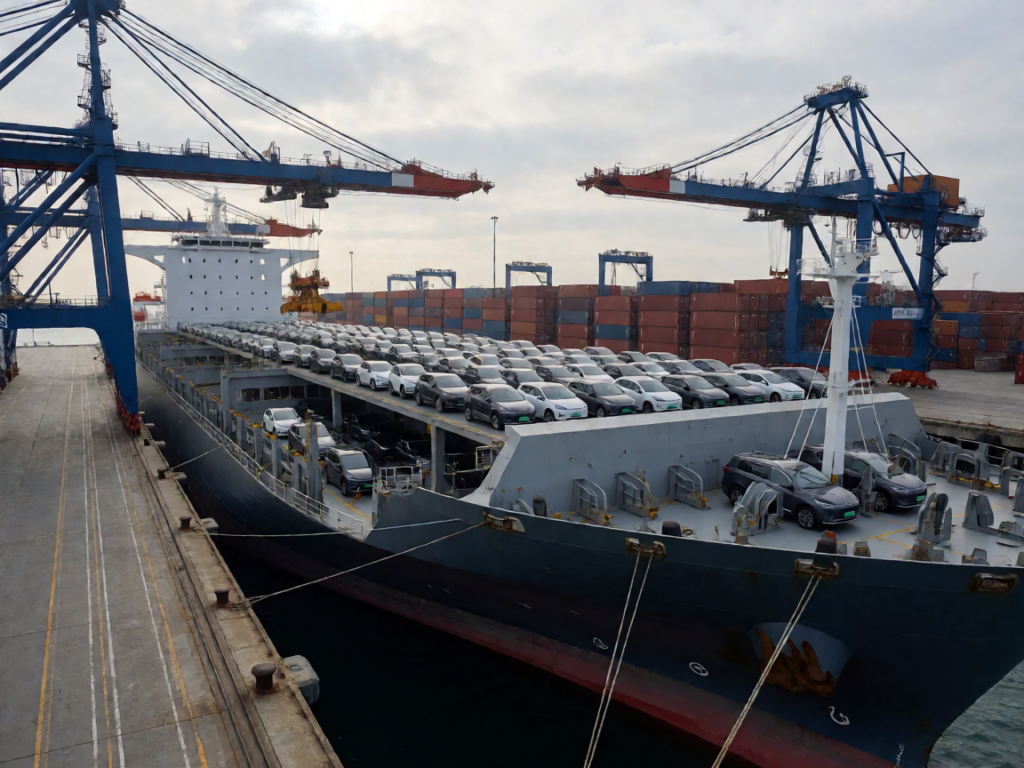
欧盟对华电动汽车反补贴税最终税率已确定,BYD适用17.4%、MG适用20.3%、其他合作企业最高达37.6%。关税冲击正在重塑中国车企在欧洲的投资策略——匈牙利建厂、西班牙复产成为差异化突围的关键路径。
关税终局:中国车企欧洲策略被迫重构
欧盟对华电动汽车反补贴税的最终税率已于2025年6月敲定,标志着这场持续两年的贸易博弈进入执行阶段。这是中国车企进入欧洲市场以来遭遇的最直接政策壁垒,直接影响每一个从中国大陆出口至欧盟的整车定价。
BYD适用的加征税率为17.4%,上汽MG为20.3%,其余配合调查的合作企业为25%,不配合调查的企业则被施以37.6%的最高税率。五年期承诺意味着这一框架至少延续至2029年中,短期内不存在取消的可能。
关税不是孤立事件,而是欧盟产业政策与贸易工具叠加的产物。碳边境调节机制、数据安全审查、当地组装要求等多重规则并行,正在系统性改变中国车企在欧洲的经营成本结构。
政策时间线:从临时到最终的五年锁定
2024年7月,欧盟对华电动汽车反补贴临时关税生效,这是整个事件链条的起点。当时的临时税率已对多家主要车企产生实质性影响,部分企业开始重新评估欧洲市场的定价空间。
经过后续调查与磋商,欧盟委员会于2025年6月正式确认最终税率。与临时措施相比,最终方案在部分企业的税率上有所下调,但整体框架未发生根本性改变。这一结果被行业普遍认为是对中国车企的一次结构性压力测试。
五年承诺期的设定意味着不确定性降低的同时,也压缩了通过短期谈判获得豁免的空间。对中国车企而言,这不再是过渡性障碍,而是需要长期纳入成本模型的政策变量。
本地化投产:从出口到建厂的策略转向
关税落地后,最显著的行业反应是产能向欧洲本土迁移。BYD选择匈牙利布达佩斯建设电池与整车工厂,成为首个在东欧落地的中国新能源车企大型项目。匈牙利作为欧盟成员国,享有统一市场准入优势,同时土地与人力成本相对西欧更低。
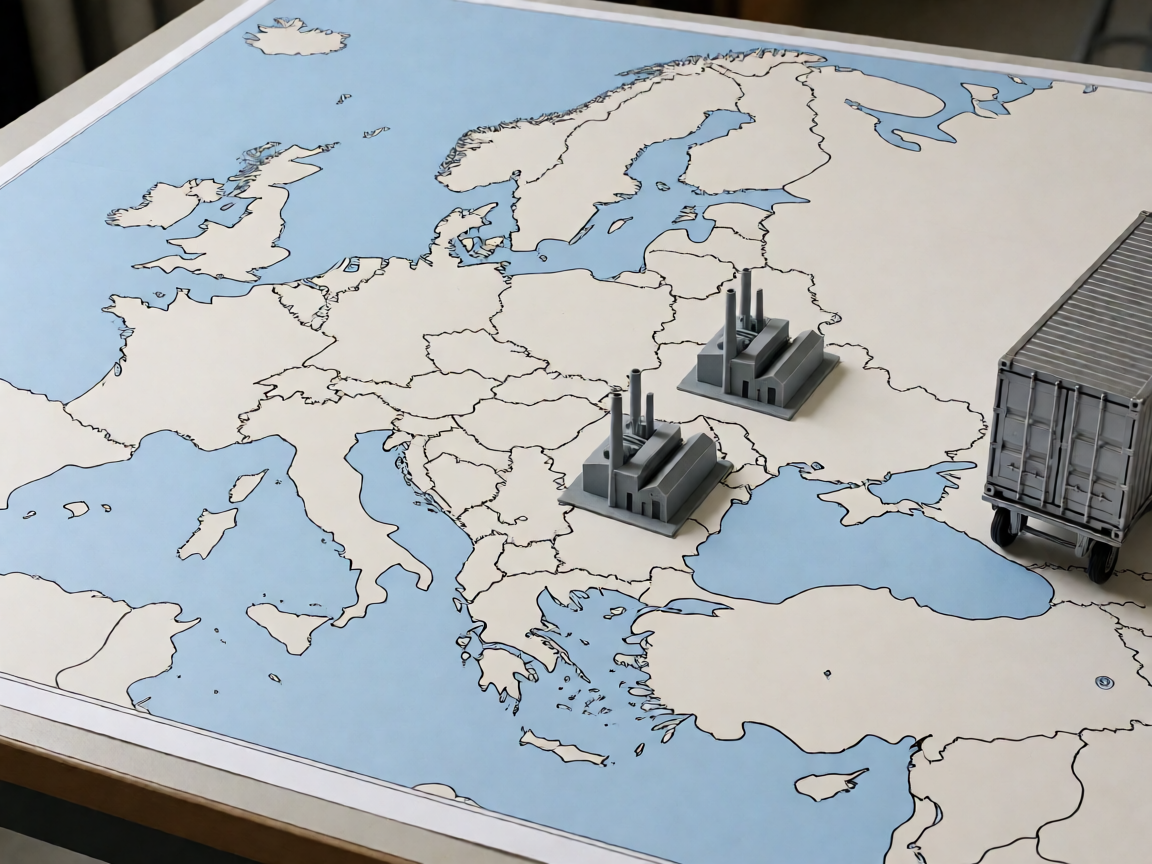
上汽集团则依托其旗下MG品牌在西班牙瓦伦西亚的原有工厂,推进产能爬坡与产品线扩充。西班牙工厂复产的意义在于,它使MG得以规避对中国产地整车征收的高额关税,在价格层面保留一定竞争力。
本地化投产并非简单的产能平移。它涉及供应链重构、本地用工合规、技术标准对接以及区域市场策略调整等多个维度。对于尚未建立欧洲生产基地的车企,这条转型路径的成本与周期尚不明确。
匈牙利与西班牙两条路径的比较
- 匈牙利路径:新建电池+整车一体化产能,靠近中国供应链但享受欧盟成员资格,适合长期规模化布局
- 西班牙路径:复用现有工厂资源,转型周期较短,适合已有品牌基础的快速响应
利润挤压:关税传导链上的各方角色
反补贴税的直接效应体现在单车利润率的压缩上。以一款定价3万欧元的中型纯电SUV为例,若适用37.6%的最高税率,单车需额外承担约1.13万欧元的关税成本,几乎相当于该车型在欧洲市场的全部毛利空间。
这种压力并非均匀分布。头部车企凭借品牌溢价与规模效应仍有议价空间,而进入欧洲市场不久的新势力品牌则面临更严峻的选择:接受降价保份额,或提价保利润但损失销量。
传导链条的另一端是欧洲消费者与经销商。部分车型已出现终端提价现象,消费者需要为关税成本买单。与此同时,依赖中国品牌的中立经销商开始寻求多元化产品组合,以降低单一品牌政策风险带来的经营波动。
核心判断:关税的本质是成本再分配。它不会彻底阻断中国车企进入欧洲,但会加速行业洗牌——有本地产能的企业获得结构性优势,纯出口模式的企业将长期承受利润率压力。
投资视角:关税周期下的机会与风险
对投资者而言,欧盟关税政策为中国车企提供了一个观察其全球化成熟度的窗口。具有欧洲本地产能布局的企业,在中短期内的业绩确定性相对更高;而尚未完成产能外迁的企业,则需关注其汇率波动、原材料成本与关税叠加后的盈利韧性。
值得注意的是,中国新能源汽车产业链的全球竞争力并不仅限于整车出口。电池、电机、电控等核心零部件仍占据全球供应链的关键位置。关税对整车的限制,未必能同步削弱上游供应链的议价能力。
中长期风险点在于贸易政策的延伸。目前反补贴税仅针对电动汽车领域,但欧盟对风电、光伏、氢能等清洁能源设备的贸易调查正在进行。汽车行业的经验表明,产业扶持政策可能在未来扩展到更广泛的绿色技术领域。
相关风险因素提示
- 欧盟可能进一步收紧原产地认定规则,对海外组装的零部件征收补充关税
- 汇率波动(欧元对人民币)将影响以欧元计价的中国车企欧洲收入换算
- 欧洲本土车企加速电动化转型,可能在2027-2028年推出更具价格竞争力的本土车型
后续观察:谁是真正的赢家与输家
回顾此次关税事件,对中国车企而言真正的考验不是关税本身,而是能否在短时间内完成从”产品出口”到”产能出海”的战略升级。BYD在匈牙利的工厂、上汽在西班牙的复产,都是这一升级的关键节点。
对于欧洲市场而言,关税在保护本土产业的同时,也延缓了消费者获取高性价比电动车的时间窗口。产业政策的短期收益与消费者福利之间存在天然张力,这一矛盾将在未来几年持续发酵。
结论:欧盟反补贴税并非中国汽车出海的终点,而是全球化成熟度的一次分水岭测试。具备本地化产能规划的企业将在新一轮竞争中占据主动,而依赖单一出口路径的企业需要重新审视欧洲战略的时间成本。对于关注新能源汽车板块的投资者,建议重点跟踪各车企欧洲工厂的投产进度与产能爬坡数据,以此判断关税冲击后的盈利修复节奏。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。