
本文从物理学约束出发,系统梳理摩尔定律演进历程、当前技术瓶颈、替代材料路径及产业格局变化,为理解半导体行业转型期提供完整背景框架。
核心事实:物理极限正在重塑半导体产业的底层逻辑
摩尔定律自1965年提出以来,指导了半导体行业六十余年的演进方向。其核心论断——集成电路上的晶体管数量每隔18至24个月翻倍——曾被视为技术发展的必然规律。然而,当制程节点进入5纳米、3纳米甚至更先进工艺时,物理世界的根本约束开始显现。这不是商业周期或政策调整带来的暂时困难,而是量子力学、热力学和材料科学共同设定的硬性边界。
这一边界的显现并非突发事件,而是过去二十年持续积累的结果。当晶体管栅极长度缩小至数个原子尺度时,电子隧穿效应开始导致漏电流失控;当芯片表面功率密度超过每平方厘米数百瓦时,散热成为制约性能释放的核心瓶颈;当光刻波长突破极紫外波段极限时,光学系统的物理设计本身也遭遇挑战。这些约束相互叠加,使单纯依靠尺寸缩小来提升性能的传统路径日益艰难。
历史脉络:从经验观察到理论预言的技术范式
戈登·摩尔最初提出这一观察时,并未将其包装为物理定律。1965年他在《电子学》杂志发表的论文,本质上是对行业趋势的经验总结。值得注意的是,原始预测中晶体管数量的增长周期是每年翻倍,后来才被修正为18至24个月。这一修正本身就说明,早期表述更接近于对发展趋势的乐观推断,而非对物理世界的精确描述。
半导体行业的后续发展验证了这一预测的惊人准确性,但也掩盖了一个关键事实:每一次晶体管密度的提升,都伴随着巨大成本投入。从扩散工艺到光刻工艺,从硅栅到金属栅,从平面结构到FinFET再到GAA,每一次节点演进都是技术路线的重大切换。这意味着所谓”摩尔定律”的实现,从来不是自然演进的结果,而是产业持续高强度研发投入换来的阶段性胜利。
关键事实:当前先进制程面临的多维约束
晶体管尺寸的缩小受到多个物理机制的共同限制。首先是短沟道效应:当栅极长度过短时,源极和漏极之间的电场会直接穿透沟道区域,使栅极对电流的控制能力大幅下降。这是MOSFET器件基本的工作原理问题,不依赖于具体工艺水平。
其次是量子隧穿效应。当栅极氧化层厚度缩小至数纳米级别时,电子具有一定概率直接穿透势垒,形成不可控的漏电流。这一效应随氧化层厚度呈指数级增长,意味着传统二氧化硅绝缘层的厚度已逼近其物理极限。这也是高K介质材料被引入栅极堆叠结构的根本原因。
第三个约束来自功率密度。晶体管的静态功耗和动态功耗都与器件尺寸密切相关,但芯片的散热能力并不随面积同比例缩小。单个处理器核心在微小面积内释放的热量,使得热管理成为制约主频提升的关键因素。这也是桌面处理器主频在过去十余年中停滞的重要原因。
物理约束的具体表现
- 短沟道效应导致亚阈值摆幅无法突破60mV/decade的理论极限
- 栅极漏电与量子隧穿使关态电流难以进一步压制
- 功耗墙限制了同一面积内可激活的核心数量
- 光刻分辨率受衍射极限约束,EUV成为唯一可行路径
技术应对:从尺寸缩放到结构创新的范式转移
面对物理极限,半导体产业正在经历一次深刻的范式转换。过去四十年的核心策略是”缩放”——把每一个器件按比例缩小。如今,这一策略已不足以维持性能增长,产业必须转向”结构创新”和”材料创新”两条并行路径。
GAA(Gate-All-Around)晶体管是当前最接近量产的结构创新方案。与FinFET相比,GAA让栅极从四面环绕沟道,显著提升了对电流的控制能力,同时允许在更低电压下工作。三星和台积电均已宣布该技术的量产规划。但这本质上是对现有硅基CMOS架构的最后优化,而非突破性变革。
新材料的探索同样进展缓慢。碳纳米管晶体管、二维材料晶体管、自旋晶体管等方向在过去二十年中经历了多次”即将突破”的宣传周期,但距离大规模量产仍有很长距离。这些材料体系不仅面临制备工艺的障碍,更面临与现有硅基制造设施兼容性不足的结构性挑战。
产业重构:从单一技术路线到多元化算力格局
物理极限的逼近正在重塑半导体产业的竞争格局。过去,先进制程节点是衡量一家半导体企业技术水平的核心指标,也是台积电、三星、英特尔争夺的焦点。但当”更小”的红利逐渐耗尽,竞争维度正在发生转移。
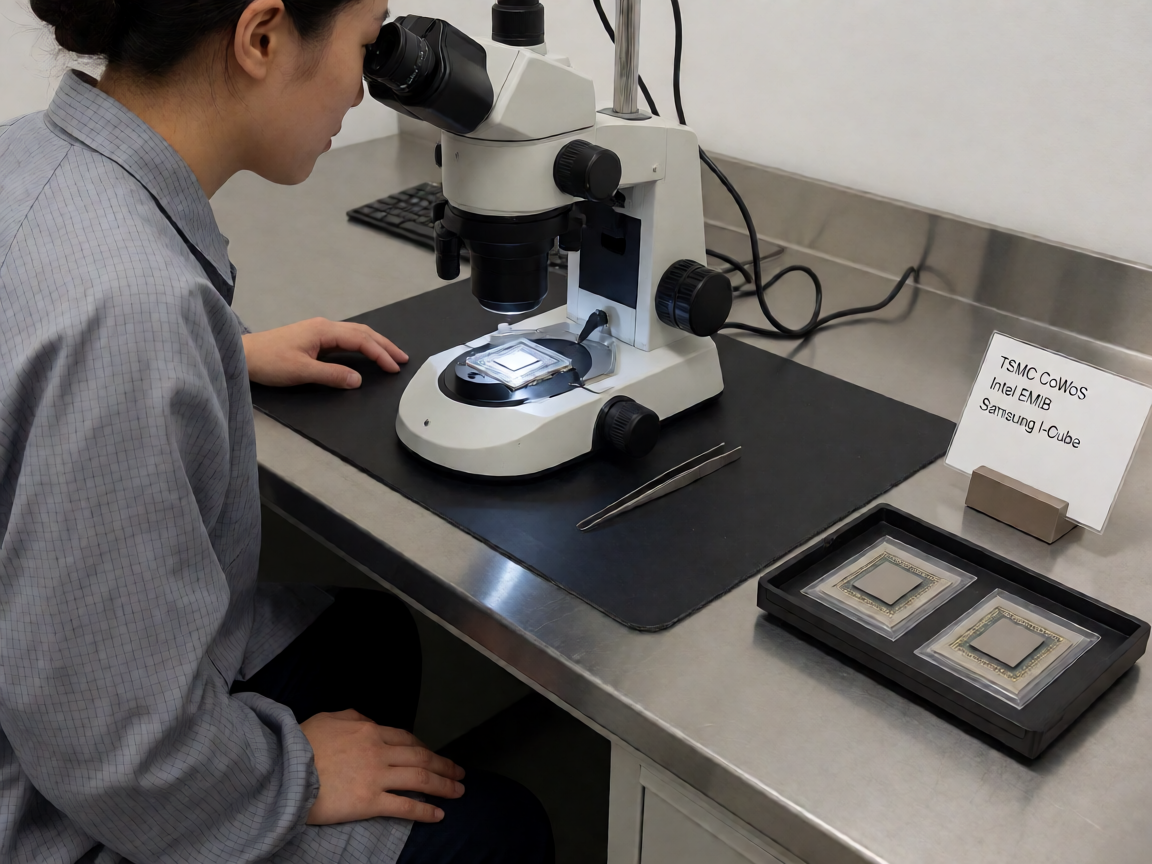
先进封装成为新的战场。通过将多个芯片在三维空间内集成,可以在不缩小单个晶体管尺寸的前提下提升系统性能。台积电的CoWoS、Intel的EMIB、三星的I-Cube等技术路线,本质上都是利用封装维度来换取性能提升。这一趋势已经吸引大量设备制造商和设计公司重新评估技术路线。
领域专用架构的崛起是另一条并行路径。通用CPU的性能增长已经放缓,而针对特定工作负载的专用芯片——包括AI加速芯片、网络处理芯片、存储计算芯片——正在不同领域实现更高的能效比。这种”够用就好”的思路,与”追求极致”的传统范式形成了鲜明对比。
产业转型的关键参与者
- 代工企业:通过先进封装拓展服务边界
- 设备制造商:EUV光刻与检测设备的研发竞争
- 芯片设计公司:转向架构创新而非工艺依赖
- 材料企业:高K介质、新型互连材料的商业化进程
不同观点:关于”后摩尔时代”的三种叙事
对于半导体行业当前面临的挑战,产业内外存在三种主要叙事。第一种是”终结论”,认为摩尔定律已经走到尽头,晶体管数量的指数增长将彻底停止。这一观点在学术界和部分产业分析师中有一定市场,但其核心缺陷是将”商业意义上的指数增长”与”物理意义上的器件缩放”混为一谈。
第二种是”延续论”,认为通过新材料、新结构和新架构的组合创新,半导体性能增长可以延续相当长时间。这一观点得到了多数设备制造商和部分设计公司的支持,其依据是历史上每次技术瓶颈都被某种创新突破所缓解。但这种观点的风险在于低估了某些物理约束的不可突破性。
第三种是”分化论”,认为不同应用场景将走向不同的技术路线。高性能计算将继续追求极致制程,而物联网、边缘计算等领域将采用成熟工艺配合架构优化来实现最优性价比。这一观点目前最能解释产业的实际走向,也是多数战略规划的隐含前提。
后续观察:产业演进的关键信号
观察半导体产业是否已经进入后摩尔时代,有几个关键信号值得持续跟踪。一是EUV光刻设备的渗透率是否继续提升,这反映了行业对进一步微缩的决心和投入。二是GAA晶体管及相关三维结构的量产进度,这决定了传统缩放路径还能走多远。三是芯片封装成本的占比变化,如果封装成本持续增长,可能意味着系统设计正在从”缩小芯片”转向”组合芯片”。
另外需要关注的是EDA工具的能力边界。当前芯片设计的高度复杂性已经使手工优化成为不可能,而AI辅助设计工具的引入正在改变设计流程。如果AI能够帮助突破现有设计方法论的限制,可能在结构创新层面带来新的突破空间。
结论:物理约束不是终点,而是新范式的起点
先进制程逼近物理极限,这一事实本身并不令人意外。过去六十年的技术演进建立在”缩小就能提升性能”的简单假设之上,而物理世界的基本定律从未因此改变。当这一假设不再成立时,产业需要回答的问题不是”怎么办”,而是”接下来会怎样”。
历史经验表明,技术瓶颈往往是范式转移的催化剂。晶体管发明之前的电子管时代、集成电路发明之前的分立元件时代,都曾经历过类似的认知危机。当前的半导体产业正处于类似的转折点——不是发展的终结,而是发展逻辑的根本转换。
对于产业参与者而言,理解这一转换的方向比预测其速度更为重要。结构创新、材料创新、封装创新和应用创新四条路径并非相互替代,而是并行演进。最终胜出的,不一定是某个单一技术路线,而是一套能够整合多维度创新的系统性方案。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。