
新能源汽车动力电池退役潮来临,回收处理从合规成本项转向利润源。技术路线、商业模式、政策框架三重变量决定企业盈利能力,本文拆解商业化路径的核心逻辑。
退役电池潮正在到来
中国新能源汽车保有量已突破2000万辆,动力电池累计装机量超过300吉瓦时。按照8至10年的使用寿命计算,首批大规模退役电池将在2025年至2027年间集中释放。据行业估算,2025年退役动力电池量预计达到30万吨,2030年将突破100万吨。这不仅是环境问题,更是产业重构的窗口期。
动力电池回收的价值在于其中的镍、钴、锂等贵金属。一吨三元锂电池可提取约15公斤钴、20公斤镍、50公斤锂。随着锂价从2022年的60万元/吨回落至2025年的10万元/吨左右,回收经济性出现分化。磷酸铁锂电池的金属价值下降,但梯次利用潜力上升。
技术路线决定盈利边界
动力电池回收存在两条技术路线:梯次利用和再生利用。梯次利用将退役电池重组后用于储能、低速电动车等场景,单瓦时成本可降低30%至40%。再生利用通过湿法冶金或火法冶金提取金属原料,回收率可达95%以上。
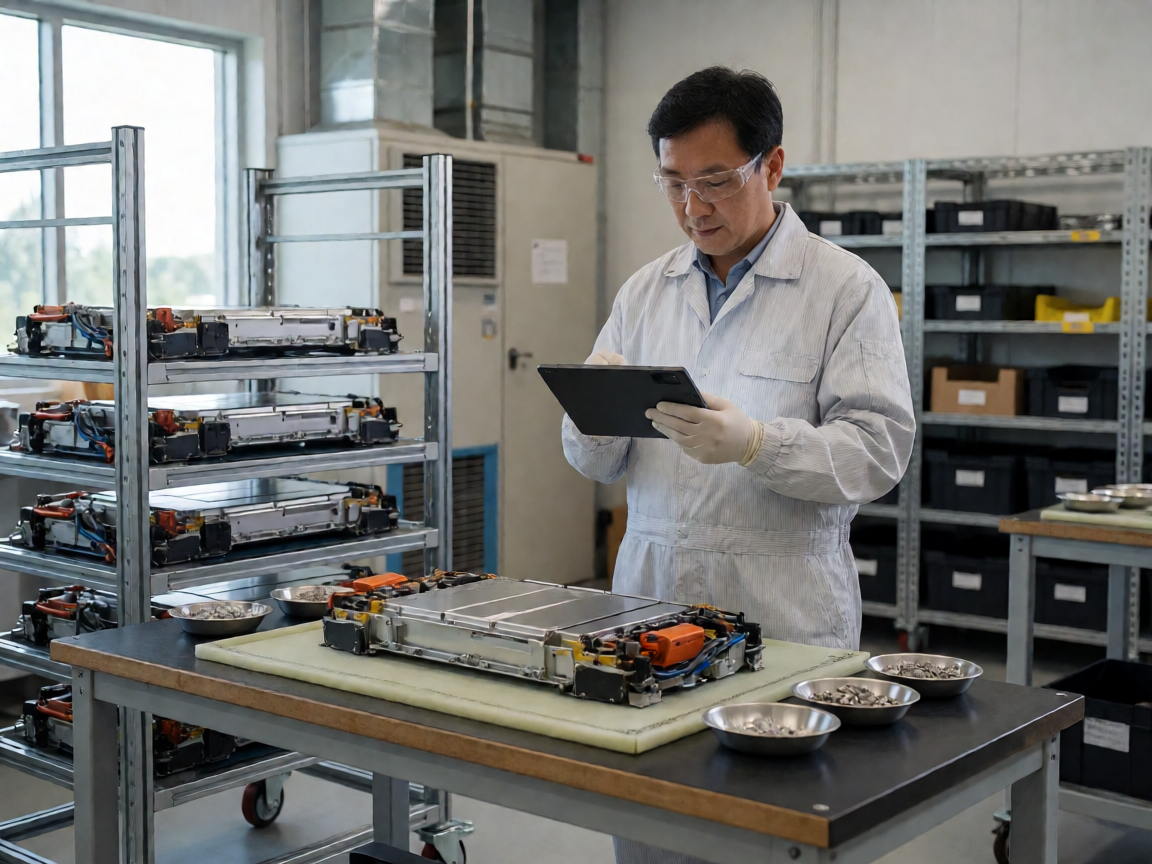
梯次利用的核心挑战在于电池健康状态检测。退役电池的容量衰减程度、内阻变化、一致性差异难以快速判定。目前行业采用的脉冲测试、电化学阻抗谱等手段仍需30分钟至2小时,与报废电池处理速度不匹配。检测成本占回收总成本的比例超过20%。
梯次利用的典型应用场景
- 通信基站备用电源:单站储能需求约50至100千瓦时
- 工商业储能系统:平滑峰谷电价差,投资回收期约4至6年
- 低速电动车改装:两轮车、三轮车替代铅酸电池市场
再生利用的金属回收效率
| 金属类型 | 回收率 | 2025年市场价格 |
|---|---|---|
| 钴 | 98% | 约28万元/吨 |
| 镍 | 95% | 约15万元/吨 |
| 锂 | 85% | 约10万元/吨 |
| 锰 | 90% | 约1.5万元/吨 |
再生利用的利润空间取决于金属价格波动。当碳酸锂价格低于15万元/吨时,磷酸铁锂电池回收的经济性显著低于三元电池。这也是为何2024年后磷酸铁锂回收产能扩张速度放缓的原因。
政策框架重塑市场格局
2018年工信部发布《新能源汽车废旧动力蓄电池综合利用行业规范条件》,首次建立白名单制度。截至2025年,共有72家企业进入规范名单,涵盖电池制造商、整车企业和专业回收企业三类主体。白名单企业的回收量占全国正规渠道回收量的比例超过80%。
《新能源汽车动力蓄电池回收利用管理办法》于2025年正式实施,明确生产者责任延伸制度。整车企业和电池生产企业需承担回收责任,按销售量计提回收基金。基金规模约为销售价格的3%至5%,用于补贴正规回收渠道。
政策执行中的关键问题
- 黑市回收仍在泛滥:非正规渠道价格高出正规渠道15%至20%
- 溯源管理覆盖率不足60%:部分中小企业逃避监管
- 回收网络下沉困难:三四线城市回收站点覆盖率低于30%
政策的设计逻辑是通过经济激励引导电池流向正规渠道。但执行层面存在监管成本高、违法成本低的问题。一家正规回收企业处理1吨电池的综合成本约为8000元,而黑市渠道可压至5000元。价差空间催生了灰色产业链。
商业模式决定企业生死
动力电池回收行业存在三种主流商业模式。第一种是电池制造商主导模式,以宁德时代、比亚迪为代表,自建回收体系覆盖全产业链。第二种是整车企业主导模式,以特斯拉、蔚来为代表,通过换电网络逆向回收。第三种是专业回收企业模式,以格林美、邦普循环为代表,专注回收加工环节。
制造商主导模式的优势在于信息对称。电池生产过程中的原材料来源、生产工艺、性能参数均有记录,便于退役后的快速评估和定向匹配。但其劣势在于回收网络覆盖有限,主要集中在生产基地周边300公里半径。
专业回收企业模式的优势在于规模效应。单日处理量可达1000吨以上,单位处理成本低于5000元。但劣势在于信息不对称,无法准确判断电池健康状况,导致折价采购比例较高,毛利率普遍低于15%。
区域市场呈现差异化竞争
动力电池回收市场呈现明显的区域特征。长三角地区聚集了最多的电池制造商和整车企业,回收网络密度最高。珠三角地区以第三方回收企业为主,专业化程度较高。中西部地区电池产能快速增长,但回收能力滞后,存在区域不平衡。
华东地区的回收量占全国总量的45%以上,主要得益于新能源汽车产业的集群效应。华南地区占比约25%,广东、福建两省的回收产能建设速度较快。华北地区占比约15%,河北、山东两省的回收企业以再生利用为主。
区域政策差异对比
| 区域 | 回收补贴政策 | 处理量目标 | 主要企业 |
|---|---|---|---|
| 长三角 | 按处理量补贴500元/吨 | 2025年50万吨 | 宁德时代、比亚迪、格林美 |
| 珠三角 | 按处理量补贴300元/吨 | 2025年30万吨 | 邦普循环、光华科技 |
| 中西部 | 无专项补贴 | 2025年15万吨 | 天奇股份、赛诺杰 |
区域竞争的核心在于物流成本。电池回收属于重资产、低毛利行业,运输成本占比约15%至20%。每增加100公里运输距离,单吨处理成本上升约200元。这是回收企业选址必须考虑的关键变量。
投资逻辑面临结构性调整
动力电池回收行业在2022年至2023年经历投资热潮,私募股权基金累计投资超过100亿元。但2024年以来,行业估值出现分化。具备技术壁垒的企业估值保持稳定,而单纯依赖政策补贴的企业估值下跌超过30%。
投资逻辑正在从规模驱动转向效率驱动。具备自主检测技术、梯次利用专利的企业更受资本青睐。相反,仅靠扩大回收产能的企业面临产能过剩风险。行业集中度正在提升,前五大企业市场份额从2022年的35%上升至2025年的50%。
投资者需要关注三个核心指标:回收成本、金属回收率、梯次利用率。当单吨回收成本低于6000元、金属回收率高于90%、梯次利用率高于20%时,企业具备可持续盈利能力。这三个指标低于阈值的企业将面临淘汰风险。
未来三到五年是关键窗口期
动力电池回收行业正处于从政策驱动向市场驱动的转型期。技术成熟度、商业模式清晰度、政策执行力将决定行业最终格局。具备全产业链整合能力的企业将占据主导地位,单一环节参与者将面临整合压力。
对于整车企业和电池制造商,回收能力将成为核心竞争力的重要组成部分。对于专业回收企业,技术壁垒和规模效应将是生存关键。对于投资者,筛选具备真实盈利能力的标的比追逐概念更为重要。
行业洗牌不可避免。预计未来三年,约40%的中小企业将被淘汰或并购。市场集中度提升后,头部企业的议价能力和抗风险能力将显著增强。这也是一个从成本负担转向利润来源的行业重构过程。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。