
国际海事组织在2018年确立2050年净零排放目标后,发达航运国与发展中航运国围绕减排成本分担、技术路径与融资机制产生持续分歧。本文梳理IMO碳强度指标体系、绿色航运走廊试验与南方国家诉求,探讨全球航运脱碳的路径与制度张力。
全球航运脱碳目标的制度框架与核心分歧
国际海事组织于2018年首次通过温室气体减排战略,设定到2050年实现航运业净零排放的长期目标。2023年修订版战略进一步明确了阶段性减排基准,要求在国际航运中推进低碳燃料替代与技术升级。这一框架在文本层面获得了全体成员国的一致认可,但在执行路径与成本分担上暴露出显著分歧。
分歧的核心在于:谁应该承担更高的脱碳成本。发达国家拥有成熟的绿色船舶设计与燃料供应链,而依赖传统散货船与油轮的发展中航运国,如利比里亚、巴哈马、帕劳等方便旗国,以及印度、巴西、印尼等主要货物出口国,普遍担忧碳排放约束将直接削弱其航运竞争力。
减排基准的量化争议
现行框架要求到2030年将国际航运温室气体强度较2008年降低至少4%,到2050年整体减排幅度达到或接近净零。然而,这一目标在不同船型、不同航线的适用性存在差异。小型散货船与大型集装箱船的能效基数天差地别,简单的强度指标难以公平地反映所有船队的实际减排难度。
部分发展中国家提议采用绝对排放量而非强度指标作为考核基准,认为这更能体现历史累积排放的责任差异。但这一提议遭到主要航运强国的反对,他们主张强度指标是更科学、更具操作性的衡量方式。
碳强度指标体系的实施机制与执行缺口
国际海事组织设计的CII(船舶碳强度指标)和EEXI(现有船舶能源效率指数)是这套监管框架的核心工具。CII要求每艘5000总吨以上的船舶每年获得从A到G的等级评级,连续多年评级为D或E的船舶将被要求提交纠正措施计划。EEXI则针对单船的技术改造阈值,相当于船舶领域的燃油效率国家标准。
这两个指标于2023年1月1日起正式生效,覆盖范围已延伸至全球超过三分之一商船队。但从公开数据来看,评级分布呈现明显的头部集中趋势:新造集装箱船和LNG动力船普遍获得A或B级,而老旧散货船和油轮大量集中在C级及以下区间。
评级差异背后的技术鸿沟
技术鸿沟直接转化为经济压力。对于一艘服役年限超过十五年的巴拿马型散货船而言,达到A级评级往往需要安装空气润滑系统、风帆辅助推进装置或更换低硫燃料。这些改造的成本可能高达数十万美元,且回收期远超船舶剩余寿命。
这导致了一个结构性悖论:最需要淘汰的高排放船队恰恰是最缺乏改造资金的群体。方便旗国注册的老旧船舶因此面临两难选择——要么支付高昂改造费用维持运营,要么被迫退出主流航线,转入监管较松的次级市场。
绿色航运走廊的试点困境与区域局限
绿色航运走廊被视为弥合分歧的实践路径。截至2024年,全球已宣布或正在推进的绿色航运走廊数量超过二十条,涉及北欧至中欧、日本至东南亚、南美至欧洲等航线。这些走廊的核心特征是:在特定航线上集中部署零排放燃料加注设施、优先安排低碳船舶通行,并探索跨国有约束力的排放数据共享机制。
然而,现有走廊的覆盖范围与全球航运实际流量之间存在巨大落差。大多数已建成的走廊仅处理全球航运总量不足百分之二的货量。更重要的是,走廊的建设高度依赖少数发达国家政府的财政补贴与港口基础设施投资,发展中航运国的参与度普遍偏低。
燃料供应链的区域失衡
绿色燃料的供应链缺口是走廊扩围的最大障碍。目前全球绿氨年产量约为百万吨级别,远低于航运业2030年可能需要的千万吨级需求。且生产设施高度集中在澳大利亚、智利、沙特等国,亚洲和非洲的进口港口短期内难以获得稳定的零碳燃料供应。
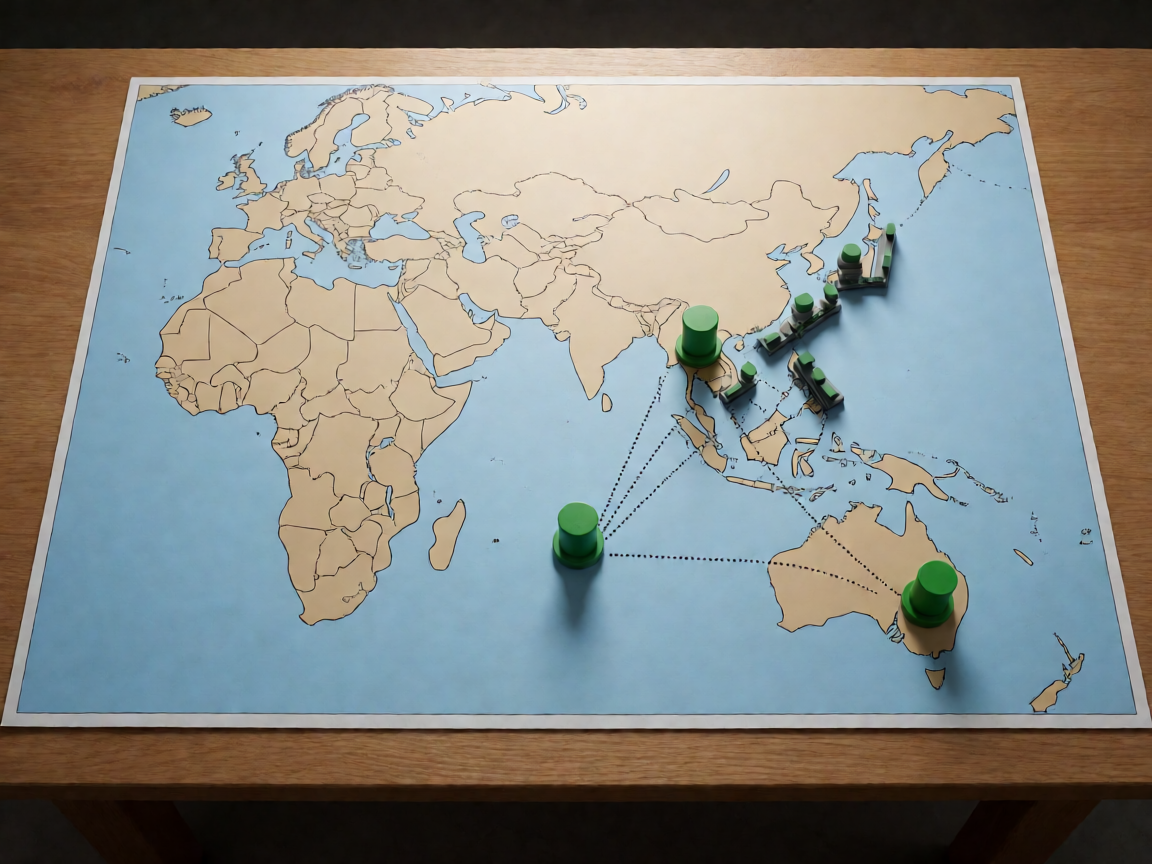
这种供给格局意味着,即使走廊制度设计再完善,发展中国家港口也难以获得优先加注权。港口国对燃料来源的控制能力,正在成为新的隐性贸易壁垒。
南方国家的立场与多边气候融资的缺位
在IMO框架内,由小岛屿国家联盟和非洲集团联合推动的立场逐渐清晰:航运脱碳不应以牺牲发展中国家的贸易可及性为代价。他们的核心诉求是建立专项技术转移与资金援助机制,确保全球南方国家能够以不增加贸易成本的方式参与脱碳进程。
这一诉求与联合国气候变化框架公约下的损失与损害基金理念一脉相承。航运业每年约十亿吨的温室气体排放,其中很大一部分来自为发展中国家出口服务的货船,但相应的减排融资渠道却极为有限。现有的绿色气候基金尚未将国际航运纳入优先资助领域。
成本转嫁的贸易连锁反应
如果脱碳成本完全由航运公司承担,最直接的后果是运费上涨。对于煤炭、粮食、铁矿石等低附加值大宗商品的跨境运输而言,运费占比本就较高,额外增加的碳成本可能直接改变某些航线的商业可行性。
更深层的影响在于:当运输成本上升压缩了发展中国家的出口利润空间,这些国家可能被迫降低环境标准以吸引制造业投资,形成”碳泄漏”的逆向循环。这种结构性张力在当前的IMO谈判中尚未得到有效回应。
制度演进的未来方向与观察要点
国际海事组织的脱碳治理正处于制度磨合的关键阶段。2024年至2027年是CII评级数据积累和规则修订窗口期,成员国将就评级计算方法、纠正措施的具体要求以及EEXI的升级路径展开新一轮谈判。这一阶段的谈判结果将直接影响未来十年全球航运的减排轨迹。
观察IMO进程的一个关键指标是绿色航运走廊的制度外溢效应。如果走廊模式能够证明其在降低实际排放方面的有效性,并吸引足够多的非欧盟港口参与,那么它有可能从区域性试点演变为全球性规则框架。反之,如果走廊仅限于少数发达国家之间的双边合作,则将进一步加剧航运脱碳的双重标准问题。
后续观察的三个维度
- IMO成员国会话中关于技术转移机制的实质性提案数量与内容变化
- 全球主要港口国对零碳燃料加注基础设施的投资进度与实际运营数据
- 方便旗国船队的CII评级分布演变趋势及其对老旧船舶市场流转的影响
结论:多边治理需要在效率与公平之间寻找支点
国际海事组织的脱碳进程揭示了一个反复出现的多边治理难题:全球性问题的解决方案,往往在执行层面遭遇权力不对称的结构性阻力。航运业的碳减排不仅需要技术突破,更需要一个能让不同发展阶段国家都能接受的利益分配机制。
在目前的框架下,减排目标已经确立,但责任分担的路径仍高度不确定。对于发展中国家而言,参与IMO谈判的唯一有效策略是坚持将融资和技术转移作为任何新约束性措施的先决条件。对于全球航运业而言,避免脱碳成本转化为新型贸易壁垒,需要的是多边框架内的制度创新,而非单边规则扩张。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。