
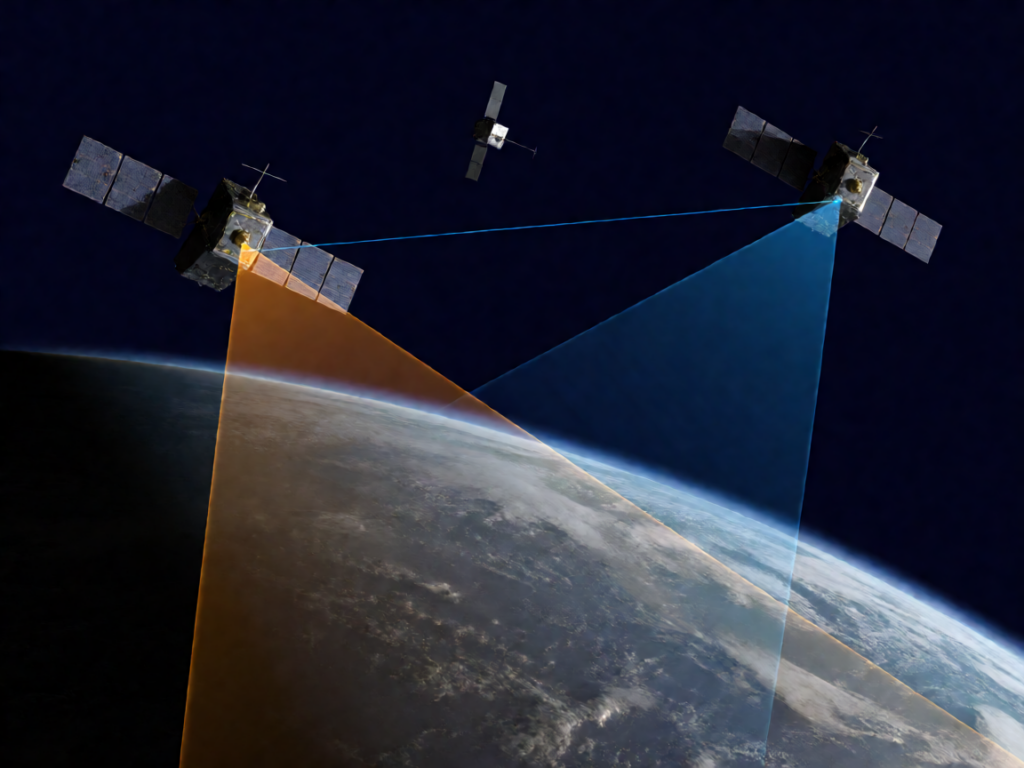
低地球轨道商业通信卫星系统从技术原理到轨道经济学的系统性背景解读,涵盖星座设计、频谱分配、成本控制与监管框架,提供对现代航天产业底层逻辑的清晰认知。
近地轨道卫星通信的历史演变
低地球轨道商业通信卫星系统在过去十年经历了从概念验证到大规模部署的转变。传统地球静止轨道卫星高度约3.6万公里,信号延迟超过250毫秒;而低地球轨道卫星通常运行在500至1200公里高度,理论延迟可降至20至50毫秒。这一物理差异直接决定了技术路线的选择逻辑。
早期商业星座构想主要集中在铱星系统,该项目于1998年投入运营但很快陷入财务危机。技术本身并非失败原因——真正的问题在于成本结构与市场需求的不匹配。每颗卫星造价超过数千万美元,地面终端昂贵,目标用户群体有限。这一历史教训成为后来者设计星座时的重要参考坐标。近年来,随着可回收火箭技术的成熟,发射成本大幅降低,促使业界重新审视低轨通信的经济可行性。
星座设计的核心参数
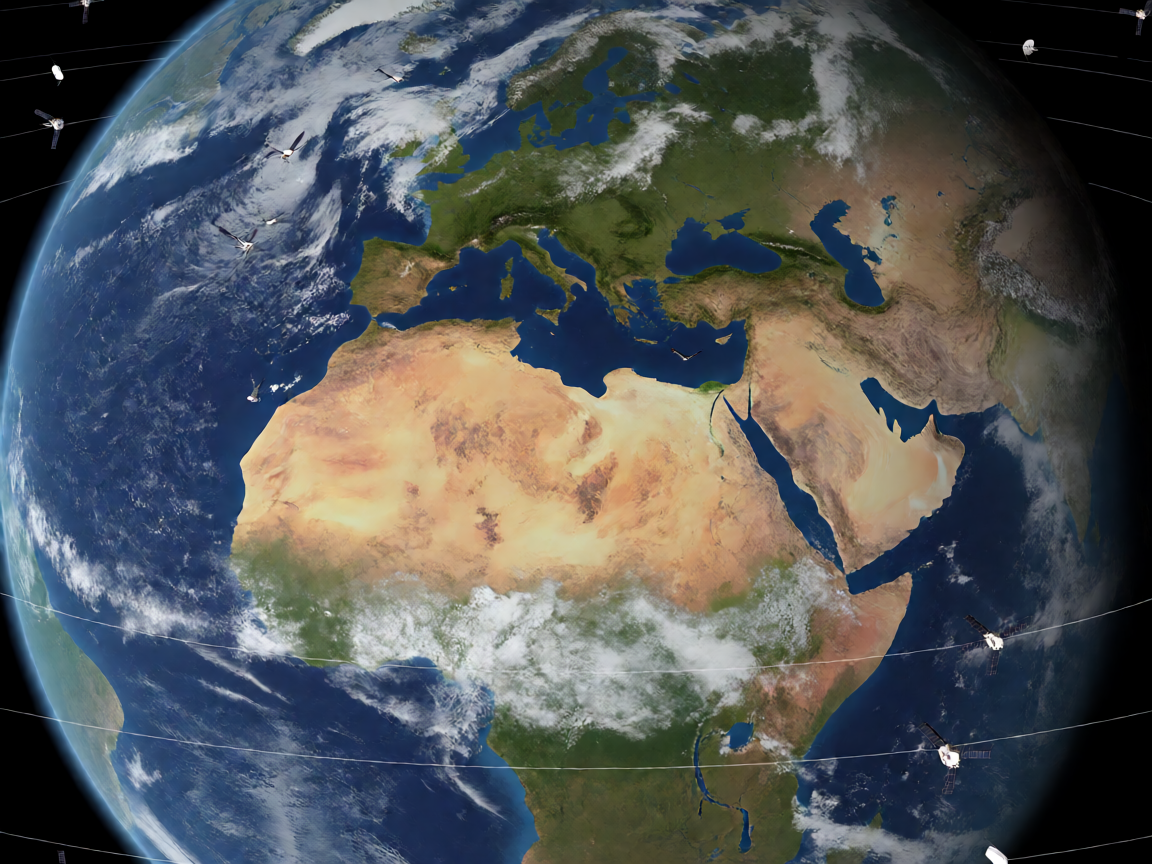
商业星座的工程架构涉及多个相互制约的技术维度。轨道平面数量、倾角、高度和单颗卫星质量共同决定了覆盖范围、重访周期和系统容量。典型的低轨通信星座采用多平面极轨或近极轨构型,以实现对全球除极地外的稳定覆盖。
轨道构型的关键考量
不同星座采用各异的轨道设计方案。星链系统使用约115个轨道平面,高度分布在335至570公里区间;OneWeb采用6个轨道平面,高度约1200公里。这两种设计的差异反映了不同的服务定位——前者追求大规模消费电子市场,后者聚焦企业级和专业用户。轨道高度的选择直接影响信号衰减、大气阻力和卫星寿命。较低轨道虽然延迟更小,但大气阻力更大,需要更频繁的轨道维持,从而增加推进剂消耗。
卫星平台的工程约束
单颗低轨通信卫星的典型质量在200至400公斤范围。这一重量级别要求极高的集成密度,同时需要兼顾太阳能电池翼面积和推进剂携带量。电推进系统的使用已成为行业标准配置,比冲高于传统化学推进,显著降低发射时的燃料需求。卫星平台的设计需同时满足通信载荷的重量限制、热控系统的散热需求以及抗辐射加固要求,这三个维度的平衡决定了星座的整体可靠性。
频谱分配与监管框架
低地球轨道卫星通信的核心资源是无线电频谱。国际电信联盟负责协调全球频谱分配,各国主管部门向运营方授予频段使用权。24GHz至29.5GHz的Ka波段和10.7GHz至12.7GHz的Ku波段是当前商业星座的主流选择。频率申报需在ITU规定的截止日期前完成,逾期未申报的频率资源可能被重新分配。
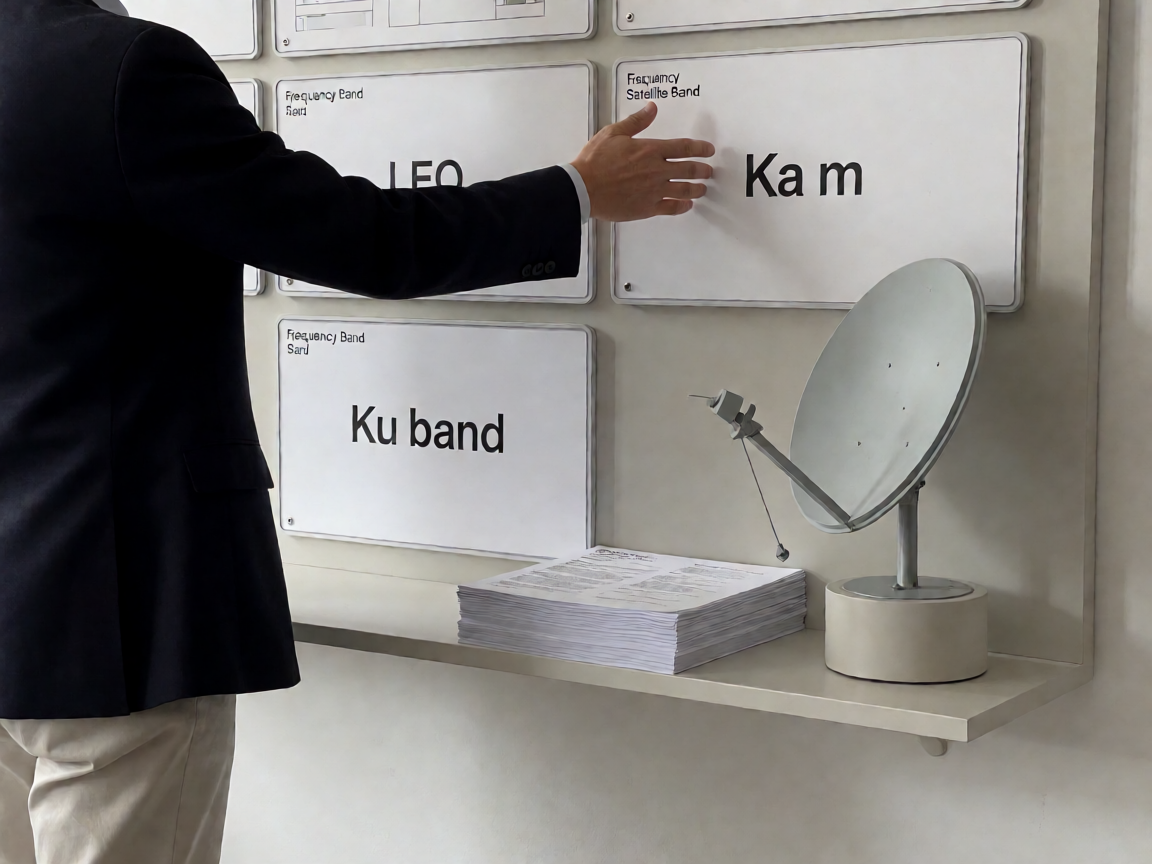
频谱资源的稀缺性决定了监管框架的重要性。运营方必须在ITU框架内申报频率使用计划,接受协调程序。不同星座之间的电磁兼容问题、与地面移动通信系统的干扰协调,都是监管流程中的关键议题。这一机制防止了轨道资源的无序竞争,但也增加了新进入者的合规成本。企业在进入该领域前,需要评估目标频段是否存在未决的协调争议,以避免后续的频谱冲突风险。
轨道经济与成本控制
商业星座的商业模式建立在规模经济和重复使用技术的结合之上。可回收火箭技术将单次发射的单位质量成本降至数千美元量级,显著改变了传统航天项目的经济测算逻辑。这一成本结构使得大规模星座部署在财务上具备可行性,此前仅靠一次性火箭难以支撑同等规模的星座建设。
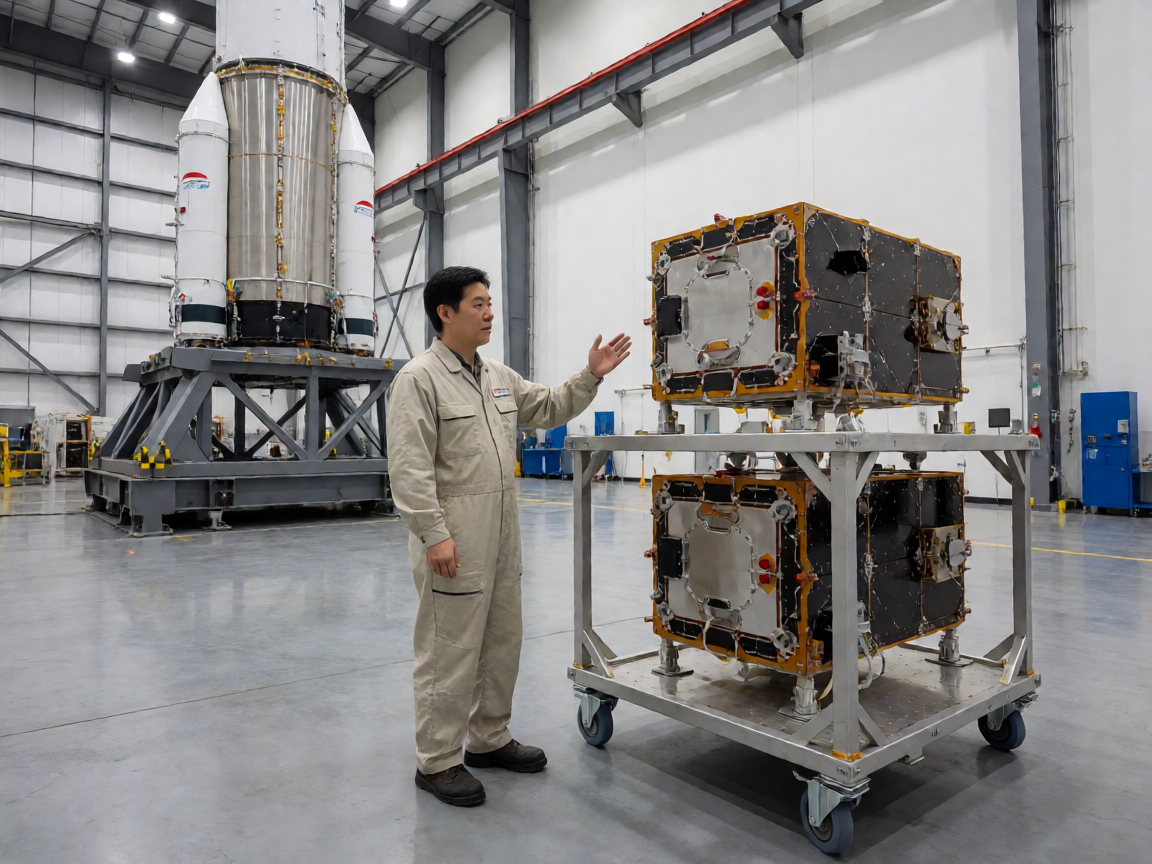
单颗卫星的成本控制同样关键。标准化卫星平台的设计目标是将单星制造成本控制在较低水平。组件通用化、批量生产、快速迭代,这些制造业思维被引入航天领域。这种生产方式的转变不仅降低了成本,也缩短了星座建设周期。星座的经济模型依赖于足够多的用户订阅收入来摊薄前期巨大的资本开支,因此用户增长速度和ARPU值是评估星座商业成功与否的核心指标。
技术风险与不确定性
低地球轨道环境存在真实的运行挑战。原子氧侵蚀、空间辐射、微流星体撞击等因素都会影响卫星寿命。典型的设计寿命为5至7年,之后需要重新发射补充。这一维护成本构成星座运营支出的重要部分。卫星故障率的统计数据显示,航天级电子元件在轨失效概率通常低于百万分之一,但大规模星座的数量效应意味着整体故障数量仍不可忽视。
轨道碎片问题已被广泛讨论。尽管商业星座设计考虑了末端离轨机制,但密集星座的碰撞风险仍然存在。欧盟空间碎片缓解指南要求卫星在任务结束后25年内离轨,这一标准正在被多国采纳为监管要求。技术可行性与监管压力之间的张力,将持续影响星座设计的演进方向。星座运营商需要建立持续的碎片监测和规避机制,以应对日益复杂的轨道环境。
行业格局与竞争态势
全球低地球轨道通信市场呈现寡头竞争格局。头部运营商已完成数千颗卫星部署并进入规模化运营阶段,处于领先地位;多家科技企业和国家级机构处于规划或早期建设阶段,承诺差异化的服务定位。不同参赛者的资源禀赋和战略取向存在差异。私营企业的优势在于技术创新和成本控制,国家队则拥有政策支持和长期资金保障。这种差异化的竞争格局塑造了行业的多元发展路径,也为技术路线的多样性提供了空间。
后续观察与结论
低地球轨道商业星座部署是一个技术、经济、监管交织的复杂系统工程。其核心逻辑在于通过规模经济降低单位通信成本,通过技术进步提升服务质量。未来三年内的关键观察点包括:领先运营商的盈利路径是否清晰、后续批次卫星的技术升级方向、以及新兴市场参与者的技术路线选择。
这一领域的演进将为理解现代航天产业的底层逻辑提供典型案例。轨道资源的有限性、频谱分配的竞争性、技术迭代的加速性,共同构成了这一产业的独特特征。对于关注科技趋势、通信产业或投资逻辑的读者而言,掌握这些背景知识有助于形成独立判断。
读者行动建议
- 投资者:关注星座运营商的用户增长数据和成本下降曲线,跟踪发航天数和在轨卫星健康状态
- 从业者:了解ITU频谱申报流程和各国监管要求,评估目标市场的合规成本
- 研究人员:持续跟踪轨道碎片减缓技术发展和新一代电推进系统进展
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。