
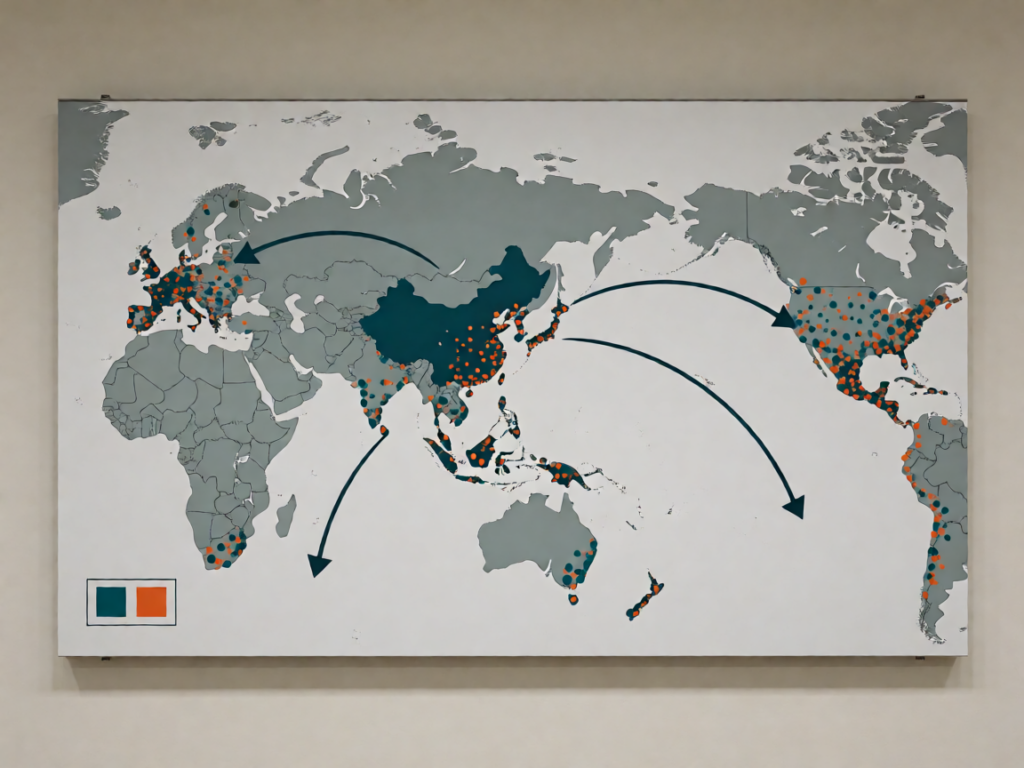
稀土是现代工业的维生素,中国长期主导全球供应链。电动汽车与国防需求叠加地缘博弈,推动各国加速布局替代产能。本文解读稀土供应链重构的历史脉络、产业逻辑与未来走向。
稀土:现代工业不可替代的「维生素」
稀土并非「稀有」的土,而是元素周期表中原子序数从57到71的17种金属元素的统称。轻稀土包括镧、铈、镨、钕,重稀土则涵盖镝、铽等关键品种。这些元素在低温下展现独特的磁性与荧光特性,使其成为现代科技体系中不可绕过的核心材料。
一台风力发电机需要约数百公斤稀土永磁体,一辆混合动力汽车的驱动电机同样依赖钕铁硼材料。国防领域更是稀土应用的重镇——精确制导武器、隐形战机涂层、潜艇声呐系统均离不开这些金属。
稀土的全球供应链格局在二十世纪九十年代发生根本性转变。中国凭借储量优势、低廉的劳动力成本以及配套完善的冶炼分离产业链,逐步取代美国与澳大利亚成为主导者。这一过程并非源于某种预设的战略意图,而是市场效率选择的自然结果。
中国主导供应链的形成逻辑
中国在稀土领域的竞争优势建立在多重因素的叠加之上。首先是储量基础——中国控制全球约三分之一的稀土资源,尤其在南方离子吸附型重稀土矿方面具有近乎垄断的地位。这类矿产的稀土元素赋存状态特殊,提取难度远高于传统的碳酸岩型矿床。
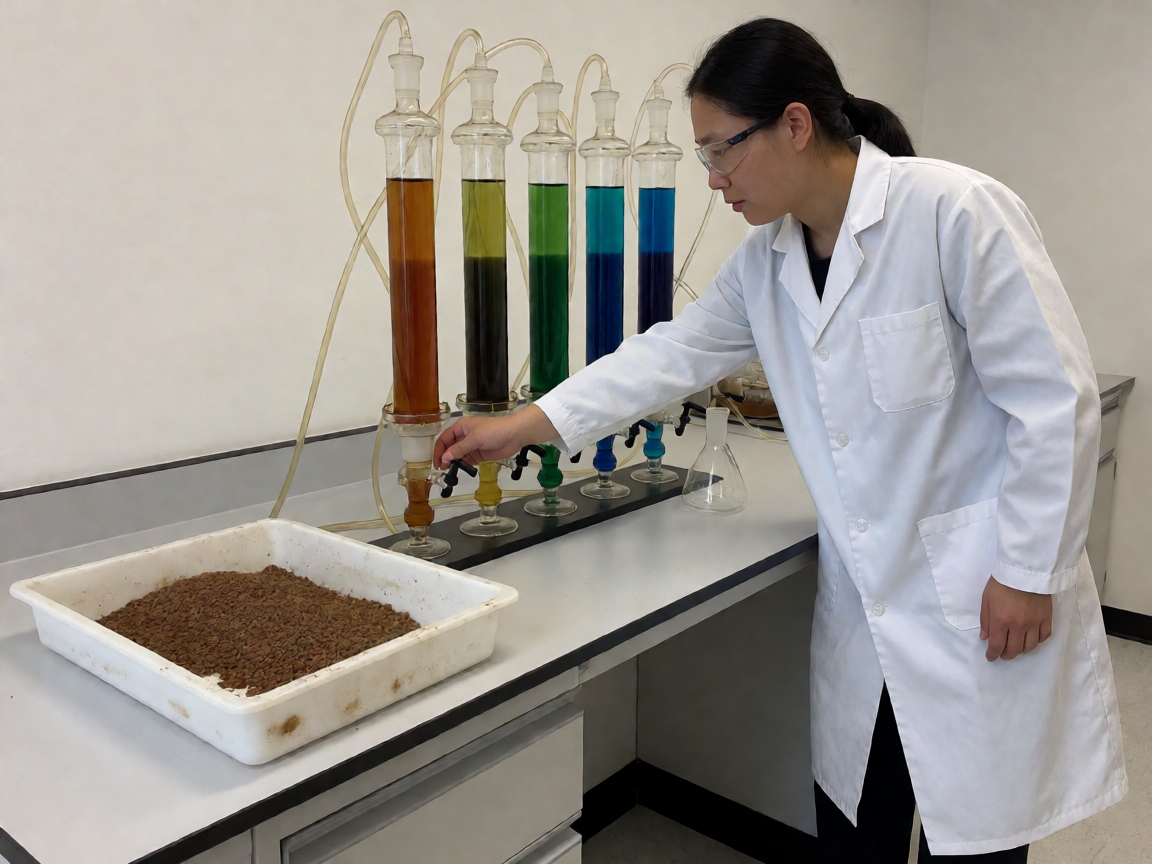
其次,分离提纯技术的积累构成了更深层的壁垒。稀土元素的化学性质极为相似,将其逐一分离需要复杂的溶剂萃取工艺和庞大的设备投入。中国在二十世纪七十年代由科学家徐光宪团队突破串级萃取理论后,大幅降低了生产成本,这一技术路线至今仍是全球主流。
成本优势进一步放大了上述技术壁垒的经济效应。由于长期忽视环境成本,国内稀土冶炼企业得以以低于国际市场价格百分之三十至五十的水平对外供货。这种「价格出清」策略使欧美矿场在二十世纪九十年代陆续关闭,供应链重心随之向中国集中。
缅甸矿源:中国进口渠道的结构性补充
在全球稀土供应链中,缅甸佤邦的轻稀土矿近年来成为中国进口的重要来源。缅甸矿以氟碳铈矿为主,稀土氧化物品位较高,经云南口岸输入中国后直接进入广东、福建等地的分离加工厂。据公开行业报告,缅甸曾贡献中国稀土进口总量的约百分之十五。
供应脆弱性与品位衰减风险
然而这条供应链存在显著的脆弱性。佤邦地方武装与中央政府之间的政治博弈经常导致矿区生产间歇性中断。二〇二四年佤邦发布矿业整顿通知,多个稀土矿坑一度停产,直接影响中国南方分离厂的原料供给节奏。
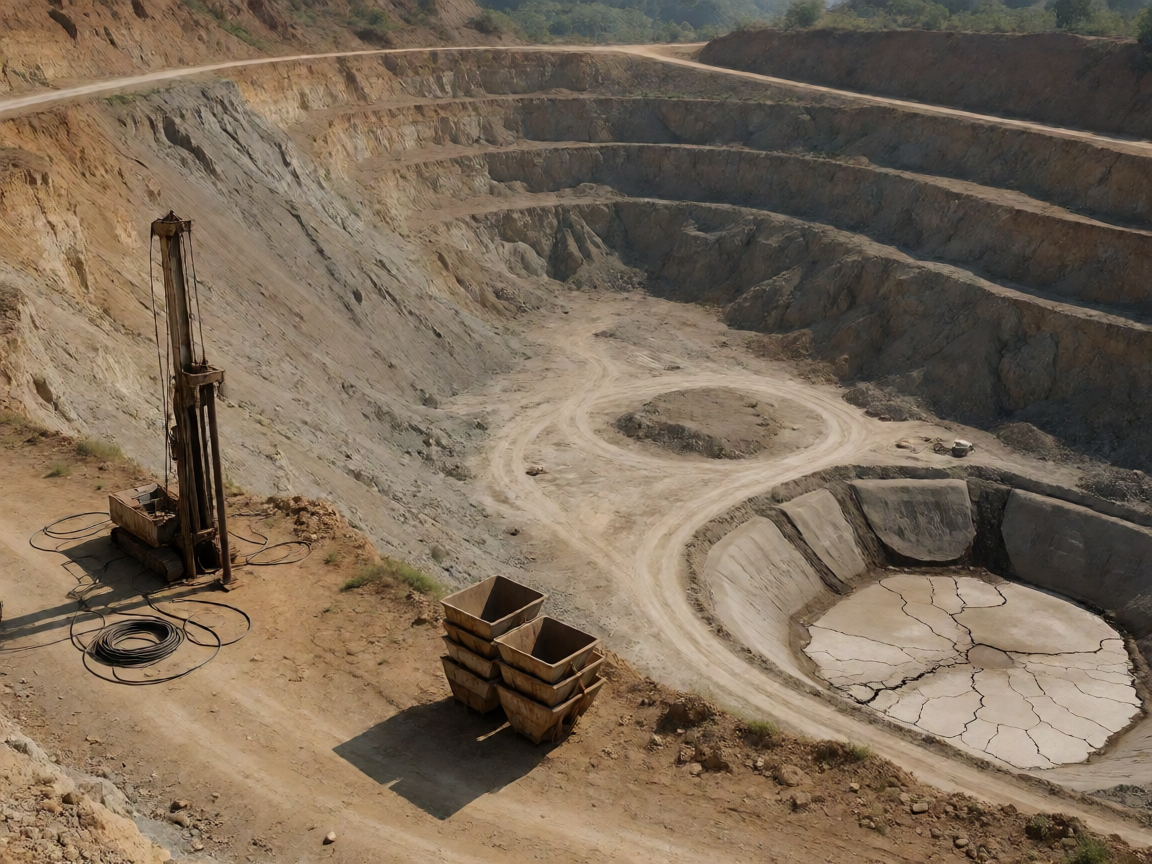
缅甸矿的另一重风险在于品位衰减。经过十余年高强度开采,浅层易采矿体逐渐枯竭,深部开采的成本与环境负担持续上升。这意味着缅甸矿源难以长期承担稳定增量的角色,中国仍需寻找更具可持续性的替代渠道。
电动汽车革命:重塑稀土需求结构的变量
全球电动汽车市场的爆发式增长正在改写稀土需求的基本面。与传统燃油车不同,电动汽车的驱动电机普遍采用钕铁硼永磁同步电机,单台车用钕含量约为两点五至三点五公斤,混动车型的需求量甚至更高。
国际能源署数据显示,到二零三零年全球电动汽车保有量有望突破两亿辆,仅交通领域对钕、镝、铽的需求将较二零二零年增长近三倍。这一趋势并非短期波动,而是由产业政策与技术路线共同锁定的中长期需求曲线。
需求端的刚性增长与供给端的扩张滞后形成鲜明对比。全球新增稀土矿山从勘探到投产通常需要五至八年时间,而电动汽车销量却在短短五年内实现翻倍。这种结构性错配使得稀土价格在近年来多次出现剧烈波动,引发下游制造商的供应链焦虑。
西方国家的替代布局:从承诺到现实的距离
面对供应链过度集中带来的安全风险,美国、欧盟与日本相继推出稀土自主化计划。美国MP Materials运营的加利福尼亚州芒廷帕斯矿曾在上世纪九十年代关闭,二〇一七年重启后成为北美唯一的稀土开采基地,但其精矿仍需运往中国进行分离加工。
澳大利亚Lynas公司是除中国外规模最大的稀土分离商,其在马来西亚的processing facility长期处于环保争议之中。日本政府通过资源能源厅向Lynas提供财政补贴,试图维系这条非中国供应链的生命线。
欧盟则采取更为系统化的策略,牵头组建「关键原材料联盟」,资助匈牙利、瑞典等国的分离项目。但公开资料显示,这些项目的商业化量产普遍面临技术人才短缺与环保审批拖延的双重制约,短期内难以实质性分流中国产能。
分离能力的建设瓶颈
欧美稀土替代布局的核心障碍不在于开采,而在于分离加工环节。稀土元素的化学性质高度相似,逐一分离需要复杂的溶剂萃取工艺和长达数年的技术积累。西方企业在上世纪关闭产能后,大量核心技术人才流失,重建完整产业链需要跨越人才培养、设备迭代、环保合规等多重门槛。
地缘博弈中的稀土:从经济问题到安全议题
稀土的战略属性在近年来不断被强化。二〇一〇年中日钓鱼岛争端期间,中国对日实施稀土出口限制,直接触发国际社会对供应链安全的高度关注。此后,中国陆续将镓、锗、稀土等关键矿产纳入出口管制清单,以合规方式行使资源主权。
美国则将稀土视为「关键矿物」战略储备的核心品类,国防部多次资助本土分离技术的研究项目。日本经济产业省设立稀有金属机构,在海外矿山投资与储备体系方面持续加码,试图构建独立于中国的备选供应链。
这种博弈的复杂性在于,稀土并非单一商品,而是一个涵盖勘探、开采、分离、材料制造与终端应用的完整产业链。即便某个国家成功恢复开采环节,下游的永磁体加工与电机制造能力仍需漫长周期才能重建。
结论与展望
全球稀土供应链正在经历从效率优先向安全优先的范式转移。这一趋势不会在短期内逆转,而是将在未来五至十年内逐步塑造新的产业格局。
东南亚与非洲的稀土开发项目将加速落地。越南、老挝、坦桑尼亚等地的资源勘探持续吸引国际资本,但这些项目的成熟度参差不齐,且多数需要跨越环境评估与基础设施建设的门槛。中国企业在海外矿山投资方面保持活跃,既服务于商业利益,也间接支撑了本土加工产业链的稳定。
技术路线的演进可能缓解部分供需压力。无稀土电机、铁氧体永磁等替代方案已在部分低端应用场景中得到验证,但在高性能领域,钕铁硼磁体的综合优势仍然难以被复制。
供应链重构的本质是安全与效率的再平衡。在全球化退潮与产业竞争加剧的背景下,各国对关键矿产的掌控能力将成为决定未来产业格局的重要变量。稀土的故事,远未结束。
后续观察要点
- 跟踪缅甸佤邦矿业政策变化及其对中国南方分离厂原料供给的实际影响
- 关注美国MP Materials、澳大利亚Lynas分离产能扩建项目的商业化进展
- 留意无稀土电机技术在高端电动车与风电领域的渗透率变化
- 观察欧盟关键原材料法案落地后对海外矿山投资的引导效果
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。