
本文深度解析全球矿产供应链从单一效率驱动向安全与可持续性转型的逻辑,分析锂、钴、镍等关键矿产的地缘政治风险及循环回收技术对全球制造业的深远影响。
全球矿产供应链正经历一场深刻的范式转移,其核心逻辑从单纯追求成本最低化与效率最大化转向安全保障与可持续性。随着全球能源转型及半导体产业的发展,锂、钴、镍、稀土等关键矿产已不再仅仅是工业的原材料,而是成为决定国家工业安全与技术核心竞争力的战略性资源。
从效率优先到安全主导的范式转折
在过去的几十年里,全球矿产供应链遵循的是严格的比较优势原则。企业为了追求利润最大化,将生产环节集中在资源丰富或劳动力成本极低的地区,形成了高度集中的全球分工。这种模式在和平时期极大地降低了终端成本,但也导致了供应链的极端脆弱性,一旦特定地区出现波动,全球制造业将面临停滞风险。
近年来,地缘政治冲突与全球公共卫生事件反复暴露了这种模式的缺陷。各国政府与跨国企业开始重新评估“去风险化”与“近岸外包”的重要性,通过多元化供应渠道来降低对单一供应源的依赖。这种转变意味着供应链的构建逻辑已从单一的“成本优先”转向了复杂的“韧性优先”。
关键矿产的战略属性重定义
关键矿产之所以不同于普通矿产,在于其在尖端技术中的不可替代性。例如,锂和钴是电动汽车电池的核心材料,而稀土则是精密制导和风力电机不可或缺的关键。这些资源的地理分布极度不均衡,使得矿产的开采、加工与储备能力直接影响了地缘政治博弈的格局。
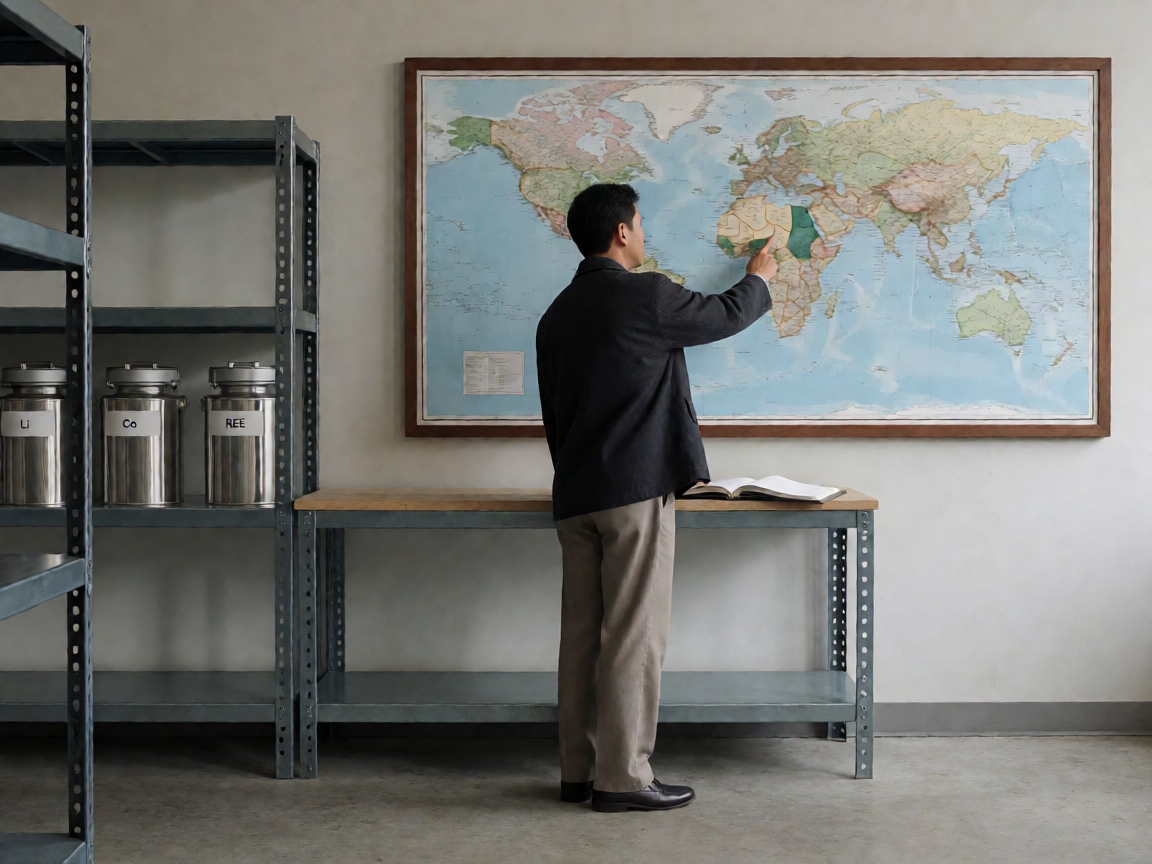
为了应对这种不确定性,多个国家开始建立战略矿产储备机制,并通过政府引导基金直接投资海外矿业项目。这种国家力量干预市场行为的增加,正在改变传统全球矿产市场的定价机制与资源配置逻辑。
精炼与加工能力的结构性壁垒
尽管矿产遍布全球,但关键矿产的精炼与加工能力却高度集中在少数几个地区。目前,全球大部分的稀土分离和高镍金属加工集中在特定的工业园区内。这种加工端的垄断导致了即使是某些拥有丰富矿产资源的国家,由于缺乏精密的提炼技术,也无法在供应链中占据高价值链端。
为了打破这一僵局,西方国家及亚洲其他国家正投入巨资重建本土的精炼能力。通过改进化学提取工艺和提升环保标准,他们试图建立一套不依赖现有单一体系的独立加工链。这种技术层面的追逐,正成为全球矿产竞争争夺的新阵地。
技术壁垒对供应链重构的影响
- 高纯度提炼技术门槛决定了高端制造业的准入门槛。
- 环保合规性正成为矿产进入国际市场的隐性关税。
- 替代材料技术的研发可能削弱对特定稀有金属的依赖。
循环经济:“城市矿山”的崛起
随着原生矿产开采压力的加剧及资源枯竭风险,循环经济被视为解决供应链安全的关键一环。通过从废旧电池、电子产品及工业废料中回收稀有金属,可以建立一种虚拟的“城市矿山”。这种模式不仅是环保的需要,更是减少对海外矿产开采依赖的战略性选择。
目前,矿产回收技术仍面临效率低下与物质不一的挑战。然而,随着自动化分选技术和化学回收法的突破,再生矿产的经济性正在逐步提升。未来,一个成熟的矿产供应链将由“原生开采-制造-消费-回收-再制造”的闭环组成。
回收产业的商业化路径
领先的企业已开始在产品设计阶段就考虑“可回收性”。例如,电池包的设计正变得更易于拆解和模块化,以降低后期提取金属的成本。这种从设计到端的生命周期整合,正在从根本上改变矿产供应链的流量结构。
多方利益相关者的动态博弈
全球矿产供应链的重塑并非单一主体的行为,而是政府、跨国企业、矿业巨头与环保组织博弈的结果。政府通过政策补贴和贸易准入来引导资源流向;跨国企业则通过垂直整合(如汽车厂商直接投资矿山)来锁定长期供应,以对冲市场价格的波动风险。
在此过程中,环保标准与ESG(环境、社会和治理)指标成为衡量矿产项目能否获得国际融资的重要标准。无法满足低碳足迹要求的矿产项目正被排除在主流高端市场之外。多维度的约束,使得矿产供应链的构建变得前所未有的复杂且精密。
后续观察与行业洞察
未来十年,全球矿产供应链将呈现出明显的“区域化”与“技术化”并存特征。全球性的单一市场可能会碎片化,取而代之的是基于地缘信的区域性供应网络。这种趋势虽然在短期内推高了成本,但极大提升了核心产业的抗风险能力。
我们应持续关注替代材料技术(如钠离子电池、固态电池)的商业进程,这些技术可能彻底颠覆对某些特定矿产的需求结构。对于投资者与企业而言,掌握核心矿产的加工技术与循环回收专利,,将在未来的全球工业竞争中成为决定胜负的关键。
结论:全球矿产供应链的转型已超越了单纯的贸易逻辑,进入了资源安全、技术创新与生态可持续性的综合竞争时代。能够率先构建多元化供应与高效回收体系的实体,将在新的全球工业格局中占据主动权。
信息持续变化,请以权威来源和后续公开进展为准。
1