
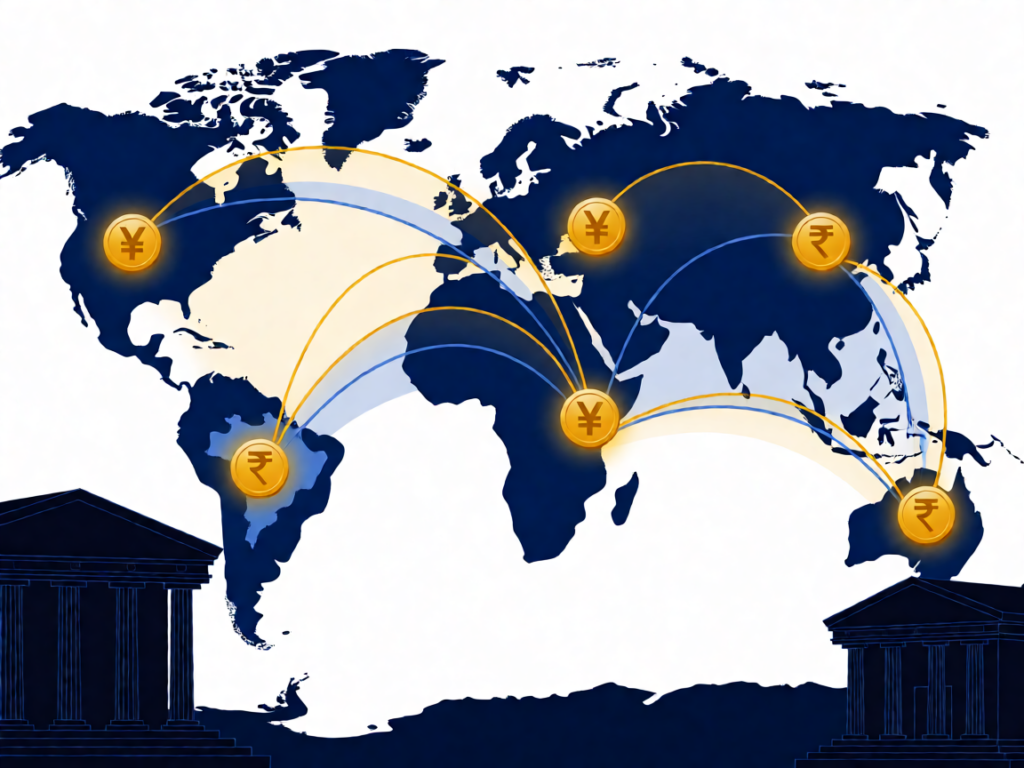
本文梳理金砖国家、东盟等区域推动本币结算的实际进展,分析去美元化背后的结构性动机与现实约束,探讨全球货币体系演变的长期趋势与可能路径。
本币结算:去美元化叙事下的真实图景
全球南方国家推动本币结算的尝试已持续十余年,但实际进展远低于舆论预期。2023年金砖国家扩容后,本币结算讨论热度攀升,俄罗斯、印度、巴西等国官员多次在公开场合表态支持。然而,IMF数据显示,美元仍占据全球支付份额约47%,欧元约38%,其他货币合计不足15%。本币结算并非否定美元地位的单点突破,而是多国在特定领域寻求交易成本优化的务实选择。
动机拆解:从制裁规避到长期战略
推动本币结算的核心动机可分为三类。其一为制裁规避——俄罗斯在2022年后被排除出SWIFT系统,被迫加速卢布结算机制建设;其二为交易成本降低——双边贸易绕开美元兑换可减少汇兑损失;其三为货币主权强化——部分国家希望逐步提升本币在国际结算中的存在感。三类动机并存,但各自权重不同:俄罗斯属防御性驱动,印度、巴西更侧重经济理性考量。
制裁驱动的被动选择
俄罗斯案例最具代表性。2022年西方制裁后,俄方与中方、印度、土耳其等国迅速建立卢布/人民币、卢布/卢比结算渠道。据俄央行数据,2023年俄中贸易本币结算比例升至95%以上。这一进展建立在俄方能源出口依赖和中国进口需求的刚性基础上,不具备普遍可复制性。
成本考量的主动调整
印度与阿联酋于2023年签署本币结算协议,取消第三方货币兑换环节。据印度财政部估算,此举每年可为印度企业节省约10亿至15亿美元汇兑成本。此类案例显示,本币结算在特定双边关系中具有清晰的经济逻辑,但其规模效应受限于两国贸易体量与货币流动性。
机制建设:BRICS支付系统与区域性安排
金砖国家支付系统(BRICS Pay)自2023年启动测试以来,进展缓慢。该系统旨在提供替代SWIFT的跨境支付通道,但截至2024年中,仅有南非、阿联酋正式接入试点,印度、巴西尚未完成国内法律框架对接。巴西央行官员多次公开表示,本币结算倡议需先解决技术问题,包括清算银行资质、反洗钱合规标准及数据跨境流动规则。
区域性安排同样面临制度性障碍。东盟国家曾讨论推动本地货币结算框架,但因成员国货币波动差异大、外汇市场深度不足,未能形成统一机制。印尼、马来西亚在双边层面有所探索,但整体格局仍处于碎片化状态。IMF研究报告指出,缺乏流动性支撑的本币难以成为可靠的结算媒介,这是新兴市场货币国际化面临的根本约束。
美元体系韧性:网络效应与制度惯性
美元之所以难以被快速替代,核心在于其网络效应。全球约60%的外汇储备以美元计价,大宗商品定价、国际债券发行、跨境信贷均以美元为主。这种制度惯性使得任何替代方案都需跨越极高的转换成本。即便新兴市场分析人士普遍看好多极化趋势,短期内美元地位动摇的可能性极低。
更为关键的是,美元体系的稳定性源于美国国债市场的深度与流动性。全球央行购买美国国债作为储备资产,本质上是基于对美债信用和变现能力的信任。新兴市场货币即便在贸易结算中占比提升,也难以在储备资产层面撼动美元份额。这一结构性事实常被舆论忽视,却决定了去美元化只能是渐进过程。
储备货币与结算货币的差距
本币结算与储备货币地位是两个不同维度。阿联酋与印度签署本币结算协议后,迪拉姆和卢比在双边贸易中的使用比例上升,但两国央行并未相应增加对方货币的储备配置。结算货币职能的拓展并不必然转化为储备货币职能,两者之间存在明显的功能边界。
未来路径:多极化而非去美元化
综合各方分析,全球货币体系更可能走向多极化而非单边去美元化。人民币在双边结算中的占比持续上升,尤其在东南亚、中亚和中东地区;欧元依托欧盟单一市场保持区域结算优势;印度卢比、巴西雷亚尔等在周边贸易中有所突破。但美元仍将长期占据核心地位,其角色从”唯一主导”向”主要之一”过渡。
这一判断基于三个事实:一是美国金融市场深度无可替代;二是美元资产仍是全球避险首选;三是新兴市场货币尚未具备足够的稳定性和流动性支撑国际化。本币结算的推进将是一个漫长过程,短期内难以对美元体系构成实质性挑战。
后续观察与判断
未来值得持续跟踪的几个信号包括:金砖支付系统是否实现大规模商业化运营;人民币在大宗商品定价中的占比变化;欧元区在能源结算领域推动欧元使用的进展;以及IMF特别提款权(SDR)篮子调整对非美元货币的制度性认可。这些进展将共同塑造全球货币体系的未来格局,但其演进速度和最终形态仍存在较大不确定性。
核心结论在于:本币结算是新兴市场对现有体系不完备性的理性回应,而非对美元霸权的颠覆性挑战。其价值在于增加体系的多元性和韧性,而非建立平行的替代架构。对于政策制定者和市场参与者而言,理解这一边界,有助于避免过度解读短期动向,也更能把握长期结构性趋势。
信息持续变化,请以权威来源和后续公开进展为准。
欢迎留下你的观点,成为第一个参与讨论的人。